 Melina Schweizer
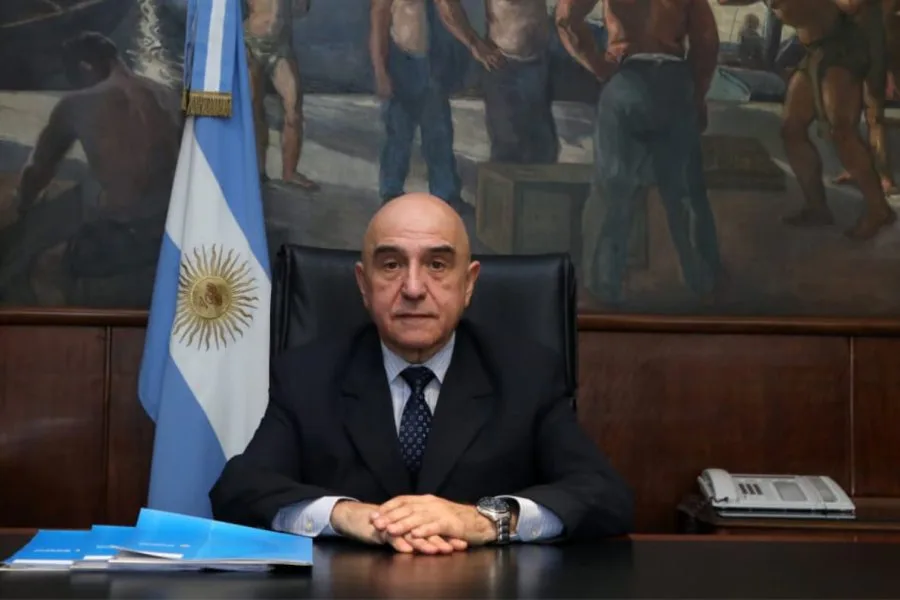
El funcionario había ordenado revisar las cuentas heredadas de la gestión de Diego Spagnuolo. El Gobierno atribuyó su salida a motivos personales, pero la proximidad entre la difusión del informe y la renuncia alimentó sospechas. La auditoría encontró deudas sin conciliar y fallas graves de control, aunque no demostró por sí sola que el dinero haya sido sustraído.
La salida de Alejandro Vilches de la Secretaría Nacional de Discapacidad abrió una nueva crisis política alrededor de la antigua Agencia Nacional de Discapacidad. El funcionario presentó su renuncia después de que trascendiera una auditoría que detectó una diferencia de $158.717 millones entre dos registros internos de obligaciones y deudas.
La secuencia resulta políticamente explosiva. Vilches había asumido la intervención del organismo después de la caída de Diego Spagnuolo y había ordenado revisar los procedimientos administrativos, las contrataciones y el manejo financiero. El contenido de esa investigación se conoció públicamente un domingo. Al día siguiente, el funcionario dejó su cargo.
La explicación atribuida oficialmente a Vilches fue que la decisión obedeció a “motivos estrictamente personales”. Hasta el momento, sin embargo, no se difundieron precisiones que permitan determinar si renunció espontáneamente, si le solicitaron que se apartara o si existió alguna diferencia con el Poder Ejecutivo sobre el destino de la auditoría.
Por esa razón, no puede afirmarse como un hecho probado que haya sido echado por revelar las irregularidades. Pero la coincidencia temporal, sumada a la ausencia de una explicación institucional completa, convierte esa hipótesis en una pregunta inevitable.
No son $158.717 millones desaparecidos
La primera precisión necesaria es contable y también jurídica. La auditoría no estableció que se hayan robado $158.717.131.557,63 ni que ese dinero haya salido materialmente de las cuentas públicas.
Lo que detectó fue un desfasaje entre la deuda exigible informada por la Dirección de Presupuesto y Contabilidad y la consignada por la Dirección Nacional de Acceso a los Servicios de Salud, responsable del programa Incluir Salud. Una dependencia registraba obligaciones considerablemente superiores a las reconocidas por la otra.
Se trata, por lo tanto, de una diferencia sin conciliar entre dos sistemas administrativos. Esa inconsistencia puede esconder deudas no registradas, facturas pendientes, prestaciones reconocidas por fuera de los circuitos ordinarios, errores en la carga de datos o compromisos asumidos sin la correspondiente documentación. También podría incluir operaciones irregulares. Determinar cuál de esas explicaciones corresponde a cada caso exige revisar expedientes, órdenes de compra, facturas, constancias de prestación y comprobantes de pago.
Hablar directamente de un “faltante” supone dar por demostrado que existían recursos y que fueron sustraídos o desviados. La auditoría conocida no permite todavía llegar a esa conclusión. Sí permite afirmar que había un problema de enorme magnitud en la registración, trazabilidad y control de las obligaciones del organismo.
La diferencia no es semántica. Un desorden contable puede constituir una irregularidad administrativa grave; una deuda omitida puede implicar incumplimiento de funciones; una contratación direccionada puede configurar un delito; y una extracción o apropiación de fondos puede convertirse en malversación. Cada hipótesis requiere pruebas distintas.
Una auditoría iniciada por el funcionario que ahora se marcha
Vilches llegó a la intervención de la ANDIS en agosto de 2025, después del desplazamiento de Spagnuolo. Una de sus primeras decisiones fue ordenar una auditoría destinada a reconstruir los procedimientos administrativos y financieros del organismo. El propio Gobierno presentó entonces esa revisión como parte de una política de transparencia.
La designación se formalizó mediante el Decreto 601/2025. Meses después, la agencia fue absorbida dentro de la estructura del Ministerio de Salud y Vilches quedó al frente de la nueva Secretaría Nacional de Discapacidad desde el 23 de enero de 2026.
El informe revisó la situación encontrada hasta el 21 de agosto de 2025. Además del desfasaje entre los registros de deuda, identificó obligaciones que no habrían transitado por las áreas de control establecidas y un uso extendido del mecanismo conocido como “legítimo abono”.
Esa figura permite que el Estado reconozca y pague bienes o servicios efectivamente recibidos, aunque la contratación no haya completado previamente todos los pasos administrativos. No es ilegal por definición: busca impedir que la administración se beneficie de una prestación sin pagarla. Su utilización reiterada, sin embargo, puede convertirse en una vía para eludir licitaciones, competencia de precios, controles preventivos y autorizaciones presupuestarias.
Cuando el procedimiento excepcional deja de ser excepcional, aparece una zona de riesgo. Primero se entrega el producto o se presta el servicio; después se construye el reconocimiento administrativo necesario para pagarlo. Esa inversión del orden normal debilita la capacidad estatal de controlar precios, cantidades, proveedores y condiciones de contratación.
La auditoría señaló que apenas se habían iniciado seis procesos de compra para regularizar servicios que venían siendo reconocidos mediante ese mecanismo. El problema, por lo tanto, no sería solamente la existencia de dos cifras incompatibles, sino un modelo de administración en el que parte de las obligaciones podía acumularse por fuera del circuito ordinario.
La herencia de Spagnuolo y una investigación que sigue abierta
Las inconsistencias aparecen sobre un organismo que ya se encontraba bajo investigación judicial por una presunta trama de direccionamiento de contratos, sobreprecios y retornos vinculados con proveedores de medicamentos e insumos.
Diego Spagnuolo dejó la conducción de la ANDIS después de la difusión de grabaciones que le fueron atribuidas y en las que se describía un supuesto sistema de recaudación ilegal. El expediente avanzó sobre exfuncionarios y empresarios, pero los procesamientos y las imputaciones no equivalen a condenas firmes.
Las menciones políticas contenidas en esos audios tampoco permiten considerar demostrada la participación de Karina Milei o de integrantes de la familia Menem. Esas referencias forman parte de la hipótesis investigada y deberán ser respaldadas con documentación, movimientos financieros, comunicaciones o testimonios antes de poder ser tratadas como hechos acreditados.
La nueva auditoría podría aportar información relevante para esa causa, pero tampoco prueba automáticamente el circuito denunciado. La Justicia deberá determinar si las deudas sin registrar corresponden a prestaciones reales, si los precios fueron razonables, si existieron proveedores favorecidos y si alguna parte de los fondos terminó en manos de funcionarios o intermediarios.
Entre 2024 y agosto de 2025, el organismo efectuó pagos por aproximadamente $479.504 millones a proveedores de medicamentos y productos sanitarios. El desfasaje detectado equivale a cerca de un tercio de ese volumen, una proporción suficientemente importante como para justificar una investigación exhaustiva.
La comparación debe manejarse con cautela: los pagos constituyen un flujo ejecutado durante un período, mientras que el desfasaje corresponde a una diferencia entre registros de deuda. No son magnitudes contables idénticas. Pero su escala demuestra que no se trata de una inconsistencia menor.
La renuncia y la sospecha de una represalia
La proximidad entre la divulgación del informe y la salida de Vilches habilita una sospecha política, pero todavía no permite convertirla en certeza.
Para probar que existió una represalia sería necesario conocer cuándo recibió el Gobierno la auditoría, qué funcionarios accedieron a ella, qué medidas recomendó Vilches, si solicitó enviar documentación a organismos de control o a la Justicia y quién tomó la decisión final sobre su continuidad.
También debería publicarse el informe completo, acompañado por sus anexos y por la respuesta de las áreas observadas. Una auditoría sin documentación accesible puede convertirse tanto en instrumento de transparencia como en insumo para operaciones internas.
Hasta pocos días antes de su renuncia, Vilches continuaba ejerciendo formalmente sus funciones. El 18 de septiembre apareció como firmante de una resolución que actualizó los aranceles de las prestaciones para personas con discapacidad. Esto refuerza la impresión de una salida repentina, aunque no esclarece sus motivos.
El Gobierno enfrenta ahora una contradicción difícil de resolver. Si la auditoría fue una decisión oficial destinada a transparentar el organismo, debería explicar por qué se fue la persona que la impulsó y qué hará con sus conclusiones. Si considera que los datos fueron interpretados incorrectamente, debe publicar la conciliación contable. Y si encontró irregularidades con posible relevancia penal, tiene la obligación de denunciarlas.
El silencio deja abierta la lectura más perjudicial: que el Estado tolera las auditorías mientras sus resultados no comprometan intereses políticos, económicos o administrativos.
El costo social detrás de las cifras
Las irregularidades en el área de discapacidad no son un problema meramente burocrático. Detrás de cada deuda sin registrar puede existir una droguería que suspenda entregas, un transportista que deje de trasladar pacientes, un centro terapéutico que reduzca prestaciones o una familia obligada a afrontar gastos que corresponden al Estado.
El desorden financiero golpea especialmente a personas que dependen de tratamientos continuos, medicamentos costosos, rehabilitación, acompañamiento terapéutico y servicios de apoyo. Cuando los pagos se atrasan o los prestadores abandonan el sistema, la consecuencia no queda encerrada en una planilla: se traslada inmediatamente a los hogares.
La crisis también aparece en medio de la discusión por el Presupuesto 2027 y de la presión oficial para contener el gasto público. El Gobierno sostiene que debe controlar posibles abusos, incompatibilidades y pensiones otorgadas sin respaldo suficiente. Esa revisión puede ser legítima, pero pierde credibilidad cuando convive con contrataciones opacas, registros incompatibles y deudas que las propias dependencias estatales no logran explicar.
Auditar a los beneficiarios mientras no se concilian $158.717 millones dentro del organismo expone una asimetría política evidente. La exigencia de transparencia no puede concentrarse únicamente sobre las personas que reciben asistencia; también debe alcanzar a quienes compran, contratan, certifican y pagan en nombre del Estado.
Una crisis de credibilidad, aunque no se pruebe el despido
La gravedad institucional del caso no depende exclusivamente de demostrar que Vilches fue expulsado como represalia. Incluso si su renuncia hubiera respondido realmente a cuestiones personales, el Gobierno continúa obligado a explicar qué ocurrió con las cuentas de la ex-ANDIS.
Debe aclarar si los $158.717 millones corresponden a prestaciones efectivamente realizadas, si fueron incorporados a la contabilidad, qué proveedores concentran esas acreencias y qué funcionarios autorizaron las operaciones. También debe informar si la auditoría fue remitida a la Sindicatura General de la Nación, a la Auditoría General, a la Oficina Anticorrupción o a la Justicia federal.
La transparencia no consiste solamente en ordenar una auditoría. Consiste en publicar sus resultados, identificar responsabilidades, corregir procedimientos y permitir que los órganos competentes investiguen sin interferencias.
Vilches se fue. La diferencia contable permanece. Y mientras el Gobierno no explique ambas cosas, la sospecha seguirá creciendo: no necesariamente porque esté probado que faltan $158.717 millones, sino porque todavía nadie pudo aclarar de manera convincente dónde se originó semejante desfasaje, quién permitió que se acumulara y por qué el funcionario que ordenó revisarlo abandonó su cargo apenas el informe salió a la luz.

 Rodolfo Gudino