 Rodolfo Gudino
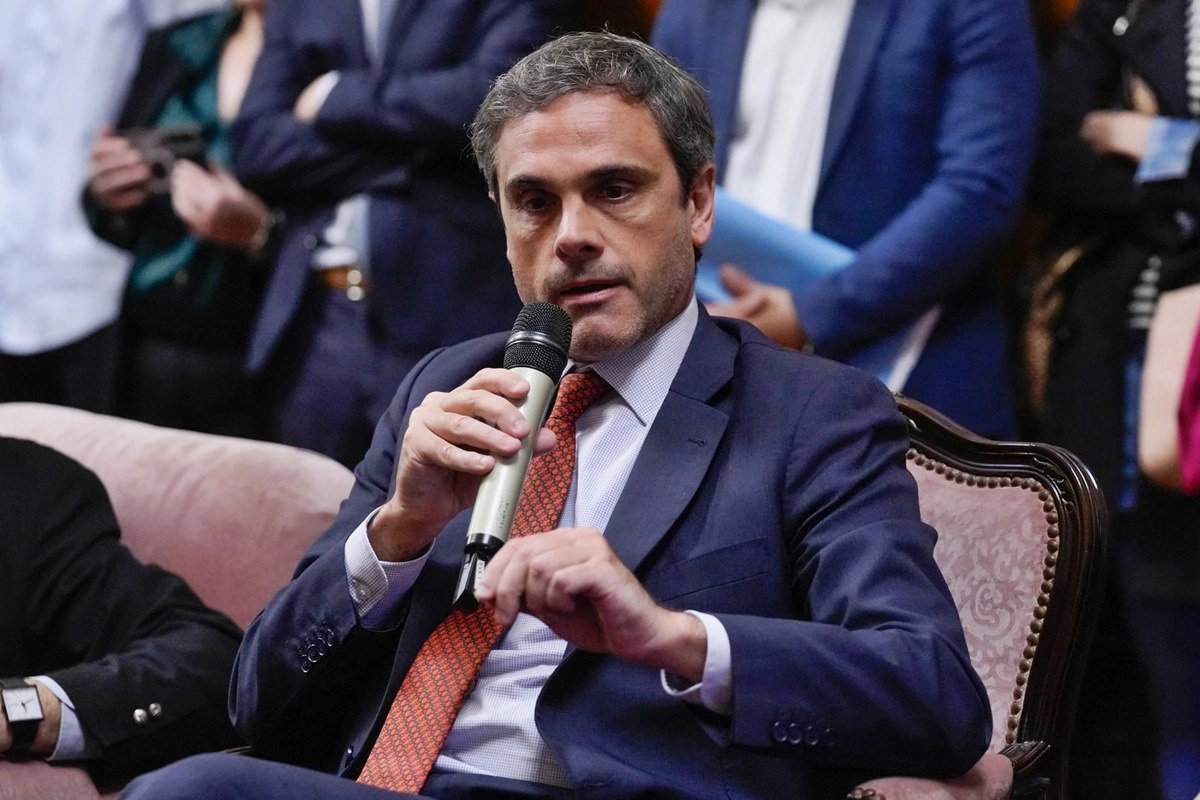
El diputado nacional Guillermo Michel solicitó una auditoría integral de la venta del 90% de Agua y Saneamientos Argentinos por 340,2 millones de dólares. El consorcio adjudicatario incluye empresas de Mauricio Filiberti y Walter Román, vinculadas con negocios de provisión y construcción para la compañía. La participación mayoritaria atribuida a un fondo extranjero agrega interrogantes sobre sus beneficiarios finales. El contrato deberá firmarse el 13 de noviembre.
La privatización de Agua y Saneamientos Argentinos (AySA) quedó bajo cuestionamiento por el precio de adjudicación, la composición del consorcio ganador y los posibles conflictos de interés derivados de la participación de empresarios que mantienen vínculos comerciales con la prestadora.
El diputado nacional de Unión por la Patria Guillermo Michel, exdirector general de Aduanas, denunció que Mauricio Filiberti y Walter Román podrían convertirse simultáneamente en accionistas de AySA y proveedores de bienes y servicios de la misma empresa. El legislador reclamó investigar la operación antes de que se concrete la transferencia del paquete accionario estatal.
El Ministerio de Economía, encabezado por Luis Caputo, adjudicó el 90% de las acciones por 340,2 millones de dólares mediante la Resolución 1818/2026, publicada en el Boletín Oficial el 22 de octubre. El consorcio seleccionado está integrado por Rowing SA, Arcos Saneamento e Participações SA, PHX Aqua AR BV y Transclor SA.
Los empresarios que podrían ser dueños y proveedores
Mauricio Filiberti es propietario de Transclor, compañía vinculada con el suministro de productos químicos utilizados en la potabilización del agua, entre ellos el policloruro de aluminio. La firma ha mantenido relaciones comerciales con AySA.
Walter Román está vinculado con Rowing SA, una empresa dedicada a la ingeniería y la construcción, sectores directamente relacionados con las obras de infraestructura de agua y saneamiento.
Ambas compañías integran el consorcio que resultó adjudicatario de la privatización.
Esta situación plantea un problema concreto de control empresarial: cuando un accionista participa al mismo tiempo en negocios de provisión o contratación con una empresa de servicios públicos, sus decisiones comerciales pueden involucrar intereses contrapuestos.
La existencia de esas relaciones no constituye por sí misma una irregularidad penal. Sin embargo, exige mecanismos de transparencia, contratación competitiva y supervisión independiente para evitar operaciones que puedan beneficiar a los accionistas en perjuicio de la compañía o de sus usuarios.
Michel reclamó que la auditoría examine especialmente la conformación del grupo comprador, los antecedentes de sus integrantes y las condiciones establecidas en los pliegos de licitación.
Un fondo extranjero concentra la mayor participación del consorcio
Uno de los interrogantes más relevantes gira alrededor de PHX Aqua AR BV, sociedad extranjera que, según la composición accionaria publicada por distintos medios económicos, tendría el 55% del consorcio ganador.
La distribución informada es la siguiente:
| Empresa | Participación informada |
|---|---|
| PHX Aqua AR BV | 55% |
| Rowing SA, vinculada con Walter Román | 20% |
| Arcos Saneamento, de Brasil | 15% |
| Transclor SA, de Mauricio Filiberti | 10% |
Porcentajes difundidos por medios económicos. La Resolución 1818/2026 identifica a los cuatro integrantes, pero no detalla sus participaciones ni permite establecer por sí sola los beneficiarios finales de PHX.
PHX fue constituida durante agosto de 2026, pocas semanas antes de la presentación de las ofertas de la licitación. Distintas investigaciones periodísticas la vinculan con estructuras financieras registradas en los Países Bajos y Curaçao.
La documentación pública de adjudicación no identifica de manera completa a las personas físicas que ejercen el control final de esa participación.
Por eso, una de las cuestiones centrales será determinar quiénes son los beneficiarios efectivos del fondo y si mantienen relaciones societarias o comerciales adicionales con los demás integrantes del consorcio.
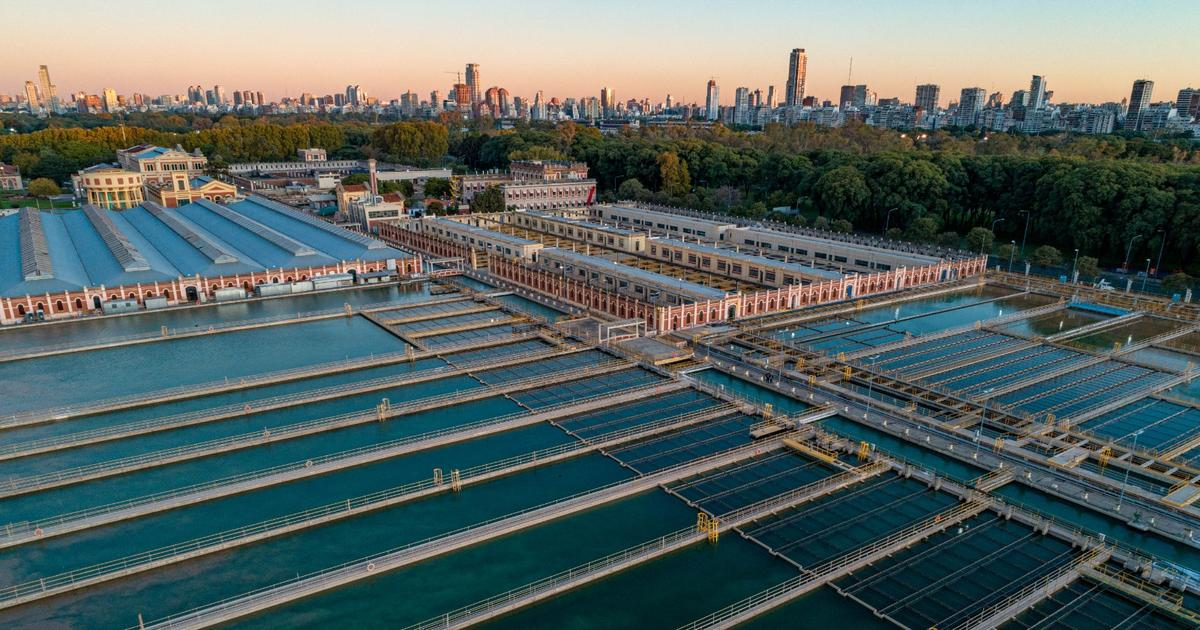
Instalaciones de Agua y Saneamientos Argentinos (AySA), prestadora del servicio de agua potable y cloacas en la Ciudad de Buenos Aires y el conurbano bonaerense. Fotografía de archivo.
Michel cuestiona el precio: tres meses de facturación frente a treinta años de concesión
El legislador también puso en duda la valuación económica de AySA.
En declaraciones a Radio 10, sostuvo que la empresa registró un resultado operativo positivo de aproximadamente 273 millones de dólares y comparó esa cifra con el precio de adjudicación de 340,2 millones.
Michel afirmó que AySA cuenta con alrededor de cuatro millones de conexiones y una facturación promedio mensual de 35 dólares por conexión.
Sobre esa base, calculó que el comprador podría reunir una suma equivalente al precio de adquisición mediante aproximadamente tres meses de facturación.
La comparación permite dimensionar el monto de la operación, aunque existe una diferencia fundamental entre facturación y ganancia: los ingresos deben cubrir salarios, productos químicos, energía, mantenimiento, inversiones y otras obligaciones.
Tomando literalmente las cifras utilizadas por Michel, cuatro millones de conexiones multiplicadas por 35 dólares representan unos 140 millones de dólares mensuales de ingresos brutos. El precio adjudicado equivale a aproximadamente 2,4 meses de esa facturación estimada, antes de descontar costos y gastos.
El análisis del valor de venta requiere también considerar los pasivos, las inversiones comprometidas y la duración de la concesión.
El consorcio adjudicatario deberá afrontar un programa de inversiones de aproximadamente 1.940 millones de dólares durante los primeros cinco años y 15.040 millones a lo largo de los treinta años de concesión, según las condiciones difundidas de la operación.
La controversia sobre el precio exige, por lo tanto, revisar los estados contables, la tasación utilizada y las obligaciones financieras que asumirá el comprador.
La Auditoría General recibió un pedido formal de investigación
Michel presentó una solicitud ante la Auditoría General de la Nación (AGN), presidida por Juan Manuel Olmos, para que se examine el proceso de privatización desde sus aspectos financieros, administrativos y de cumplimiento normativo.
El legislador integra la Comisión Parlamentaria Mixta Revisora de Cuentas y pidió que la auditoría sea incorporada al Programa Operativo Anual 2026.
Su presentación solicita evaluar las decisiones del Poder Ejecutivo, los procedimientos licitatorios, los mecanismos de valuación y las condiciones de adjudicación.
También propuso que el informe sea remitido al Congreso antes del 1.º de marzo de 2027.
Michel informó, además, sobre actuaciones promovidas en la Justicia Contencioso Administrativa y ante la Procuraduría de Investigaciones Administrativas para examinar el procedimiento.
La existencia de estas presentaciones constituye un pedido de control institucional. Por el momento, las fuentes consultadas no acreditan una resolución judicial que haya declarado irregular la adjudicación o dispuesto su suspensión.
El Gobierno defendió el procedimiento mediante la adjudicación oficial
La operación se desarrolló bajo la autorización establecida por la Ley 27.742, conocida como Ley Bases, y el Decreto 494/2025.
El 8 de octubre se abrieron las ofertas económicas de los dos consorcios que habían superado la etapa técnica.
La propuesta ganadora fue de 340,2 millones de dólares. El segundo oferente, integrado por empresas del Grupo Roggio y sus socios, presentó una oferta de 285 millones.
La licitación se realizó sin precio base. La Resolución 1818/2026 sostiene que el procedimiento fue evaluado por los organismos correspondientes y formalizó la adjudicación al grupo que presentó la oferta más alta.
La norma también fijó el 13 de noviembre de 2026 como plazo para suscribir el contrato de compraventa de acciones.
Hasta que se cumplan las condiciones contractuales y se perfeccione la transferencia, corresponde hablar de un consorcio adjudicatario y futuros controlantes, no de una operación de compraventa ya concluida. Argentina.gob.ar
El impacto sobre millones de usuarios
AySA presta servicios de agua potable y saneamiento a aproximadamente 14 millones de personas en la Ciudad de Buenos Aires y 26 partidos del conurbano bonaerense.
La privatización implica transferir el control de una infraestructura esencial que condiciona la salud pública, las condiciones sanitarias y la vida cotidiana de millones de hogares.
Michel advirtió sobre el riesgo de futuros aumentos tarifarios y cuestionó cómo podrán reclamar los usuarios ante decisiones de una empresa controlada mayoritariamente por inversores privados.
La tarifa que abonarán los usuarios, los mecanismos de actualización, las obligaciones de expansión y los procedimientos para atender reclamos dependerán del marco regulatorio y las condiciones de la concesión.
El Estado conservará responsabilidades de regulación y fiscalización, aun cuando deje de ser el accionista mayoritario.
Por eso, el control sobre los compromisos de inversión, la calidad del agua, la continuidad del servicio y la atención de los sectores vulnerables será fundamental durante la nueva etapa.
Una privatización que necesita transparencia sobre sus verdaderos beneficiarios
La adjudicación de AySA abre cuestiones que deben esclarecerse antes de su perfeccionamiento: quiénes ejercen el control final del consorcio, cómo se calculó el valor de la compañía, cuáles son las relaciones comerciales entre los futuros accionistas y la prestadora y qué mecanismos impedirán eventuales conflictos de interés.
La auditoría reclamada por Michel apunta a examinar esas decisiones mediante documentación contable, societaria y administrativa.
La presencia de empresarios vinculados con actividades que AySA contrata o necesita contratar hace especialmente importante la transparencia de las operaciones futuras.
El agua potable es un servicio esencial. La transferencia de su principal prestadora metropolitana exige conocer quiénes serán sus verdaderos dueños, cómo se administrarán las contrataciones y qué garantías tendrán los usuarios frente a las decisiones empresariales.
El próximo 13 de noviembre será una fecha determinante para la privatización. La firma del contrato podría concretar la salida del Estado nacional del control accionario de AySA, mientras los cuestionamientos sobre la valuación y la composición del consorcio continúan pendientes de investigación.

 Melina Orquidea