GONZALO SCHWEIZER
El Tesoro habría vendido al menos US$100 millones para contener la cotización mayorista, que cerró en $1.541, muy por debajo del límite superior de $1.946,73. La intervención, reportada por operadores financieros, plantea interrogantes sobre el cumplimiento del programa cambiario. El riesgo país saltó a 755 puntos, mientras Brasil mantuvo su indicador por debajo de los 200.
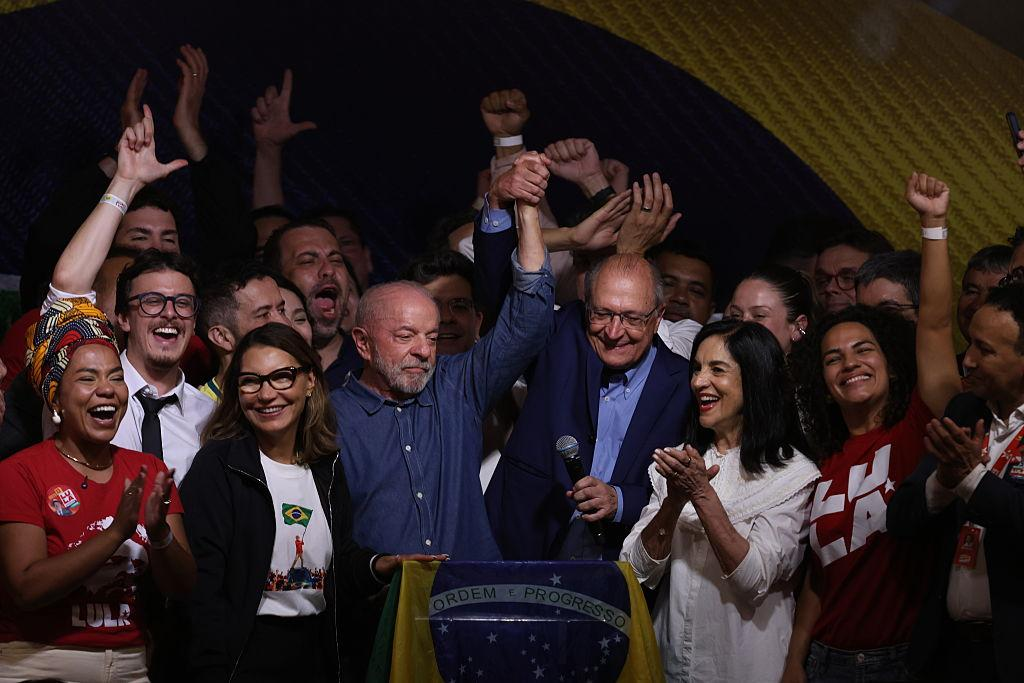
El ministro de Economía, Luis Caputo, enfrentó este lunes 26 de octubre una nueva jornada de tensión financiera. En medio de la turbulencia regional provocada por la reelección de Luiz Inácio Lula da Silva en Brasil, el Gobierno habría utilizado dólares del Tesoro para contener la cotización de la moneda estadounidense, pese a que el tipo de cambio se encontraba considerablemente por debajo del techo de la banda cambiaria.
Según informó La Política Online a partir de fuentes del mercado, la intervención habría alcanzado al menos 100 millones de dólares, aunque algunas mesas financieras estimaron operaciones cercanas a los 200 millones. El monto definitivo no fue confirmado mediante documentación oficial.
El dólar mayorista cerró en $1.541, con una suba de $11,50, equivalente al 0,75%. Durante buena parte de la jornada, la cotización permaneció prácticamente estable pese a la elevada demanda de divisas, un comportamiento que alimentó las versiones sobre ventas oficiales.
La operación habría sido realizada directamente por el Tesoro Nacional, utilizando fondos depositados en el Banco Central de la República Argentina (BCRA). La distinción es importante: el Banco Central no registró ventas netas de divisas durante la rueda, pero el sector público igualmente habría reducido sus disponibilidades en moneda extranjera.
Una intervención que abre interrogantes sobre el acuerdo con el FMI
El programa cambiario argentino establece un sistema de bandas dentro del cual el tipo de cambio puede fluctuar. El lunes, el límite superior se ubicaba en $1.946,73, aproximadamente un 26% por encima de la cotización de cierre del dólar mayorista.
Bajo el mecanismo anunciado para el BCRA, las intervenciones destinadas a defender el techo de la banda corresponden cuando la cotización alcanza ese límite. Sin embargo, la presunta operación del lunes se habría realizado desde el Tesoro, una entidad con funciones y cuentas diferentes de las del Banco Central.
Esta diferencia impide afirmar, únicamente a partir de la distancia respecto del techo cambiario, que existió una violación formal del acuerdo con el Fondo Monetario Internacional (FMI). Para determinarlo es necesario examinar las obligaciones específicas asumidas por el Tesoro, las restricciones aplicables a sus operaciones y las condiciones vigentes del programa.
Lo que sí plantea la intervención es una cuestión relevante para la credibilidad del esquema: el Gobierno habría utilizado dólares públicos para moderar la cotización antes de que el mercado alcanzara el límite previsto para la intervención del Banco Central.
La controversia coincide con la demora de la tercera revisión del acuerdo con el FMI, de la que depende un desembolso de aproximadamente US$869 millones. Según la información difundida, la misión técnica concluyó su trabajo a fines de septiembre, pero todavía estaba pendiente la aprobación correspondiente.
Las disponibilidades del Tesoro se reducen mientras se acercan los vencimientos
La presunta venta de divisas también genera preocupación por el nivel de fondos que el Ministerio de Economía mantiene depositados en el BCRA.
Según estimaciones del analista financiero Federico García Martínez, después de descontar las operaciones atribuidas al lunes, los depósitos del Tesoro en dólares habrían descendido hasta aproximadamente US$825 millones, el nivel más bajo desde mediados de mayo.
La cifra es una estimación privada y depende de que se confirmen las ventas señaladas por los operadores. No obstante, ilustra el problema que enfrenta Caputo: los dólares utilizados para intervenir en el mercado dejan de estar disponibles para otros compromisos financieros, salvo que sean repuestos mediante nuevas operaciones.
El Gobierno necesita fortalecer su liquidez externa de cara a los vencimientos de deuda de 2027. En ese contexto, utilizar recursos del Tesoro para contener presiones cambiarias puede reducir temporalmente la volatilidad, pero también disminuir el margen financiero para afrontar pagos futuros.
Durante 2026, el BCRA había acumulado compras de divisas por US$15.820 millones, según los datos citados en el informe periodístico. Sin embargo, el incremento de las reservas atribuido a esas operaciones fue de aproximadamente US$8.590 millones.
La diferencia refleja que las compras de dólares no se traducen automáticamente en una acumulación equivalente de reservas: también intervienen pagos, movimientos de depósitos y otras operaciones financieras.
El mercado de futuros también registró una actividad extraordinaria
La presión cambiaria no se limitó a las operaciones de contado.
El operador Gustavo Quintana, de PR Cambios, informó que el mercado de contado negoció US$735,23 millones, un 31% más que el viernes. En paralelo, las operaciones de futuros alcanzaron aproximadamente US$2.140 millones, con un incremento del 158%.
El volumen extraordinario alimentó versiones sobre una posible intervención oficial mediante contratos de futuros. Sin embargo, el aumento de las operaciones no demuestra por sí mismo que el Banco Central haya participado ni permite establecer el tamaño de una eventual posición oficial.
La diferencia entre ambos mecanismos es sustancial. Una venta de dólares de contado reduce las disponibilidades de divisas del vendedor. Una operación de futuros puede generar ganancias o pérdidas que, en los contratos locales habituales, se liquidan en pesos.
Por eso, los futuros pueden utilizarse para influir sobre las expectativas cambiarias sin vender dólares inmediatamente, aunque también pueden generar costos posteriores si la evolución del tipo de cambio resulta desfavorable para quien asumió la posición.
Brasil devaluó, pero Argentina sufrió un mayor castigo sobre su deuda
La comparación con Brasil dejó uno de los datos más significativos de la jornada.
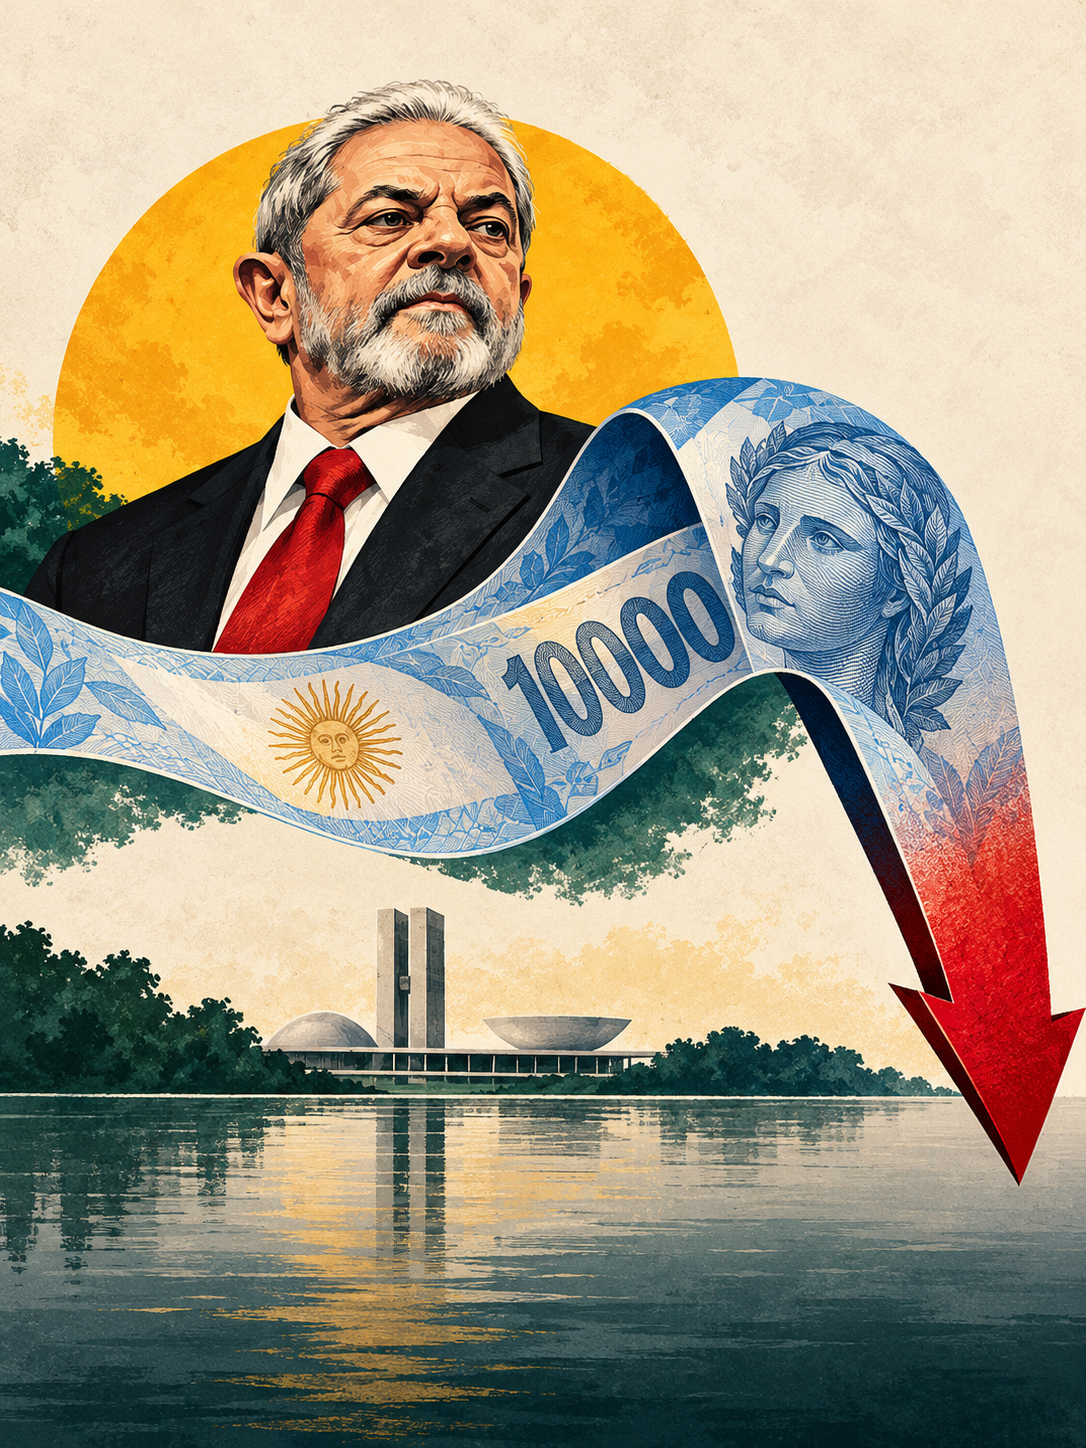
Mientras el real brasileño se depreció fuertemente después de la victoria electoral de Lula, el riesgo país de Brasil permaneció relativamente estable y por debajo de los 200 puntos básicos.
En Argentina, en cambio, el indicador elaborado por JP Morgan pasó de 707 a 755 puntos, una suba de 48 puntos básicos, equivalente a aproximadamente el 6,8%.
La diferencia muestra que una depreciación cambiaria no necesariamente implica un deterioro equivalente de la percepción de riesgo soberano.
Brasil dispone de reservas internacionales superiores a los US$360.000 millones y mantiene acceso al financiamiento externo. Argentina, por el contrario, continúa enfrentando dificultades para colocar deuda internacional a tasas sostenibles y necesita demostrar que podrá afrontar sus compromisos sin depender permanentemente de financiamiento extraordinario.
El resultado electoral brasileño contribuyó a la volatilidad regional, pero no explica por completo la magnitud del movimiento argentino. La situación de las reservas, las necesidades de financiamiento y las expectativas sobre el régimen cambiario también influyen en la valoración de los activos nacionales.
Caputo enfrenta el costo de defender el dólar con recursos limitados
La estrategia económica del Gobierno depende en buena medida de evitar movimientos cambiarios bruscos que puedan trasladarse a los precios internos. Sin embargo, contener la cotización mediante ventas de divisas plantea un problema cuando las disponibilidades del sector público son reducidas.
La presunta intervención del Tesoro no demuestra por sí sola un incumplimiento del acuerdo con el FMI. Pero sí introduce interrogantes sobre la aplicación práctica del régimen de bandas y sobre el uso de dólares que también resultan necesarios para atender vencimientos de deuda.
El salto del riesgo país a 755 puntos indica, además, que la estabilidad relativa del dólar mayorista durante la jornada no alcanzó para recuperar la confianza de los inversores.
El Gobierno habría conseguido moderar la suba del dólar, pero a costa de reducir sus disponibilidades de divisas en una jornada en la que aumentó el riesgo soberano. Esa combinación resume el dilema de Caputo: defender la estabilidad cambiaria sin debilitar los recursos que necesita para sostener la capacidad de pago de Argentina.