CONCHITA PRETA
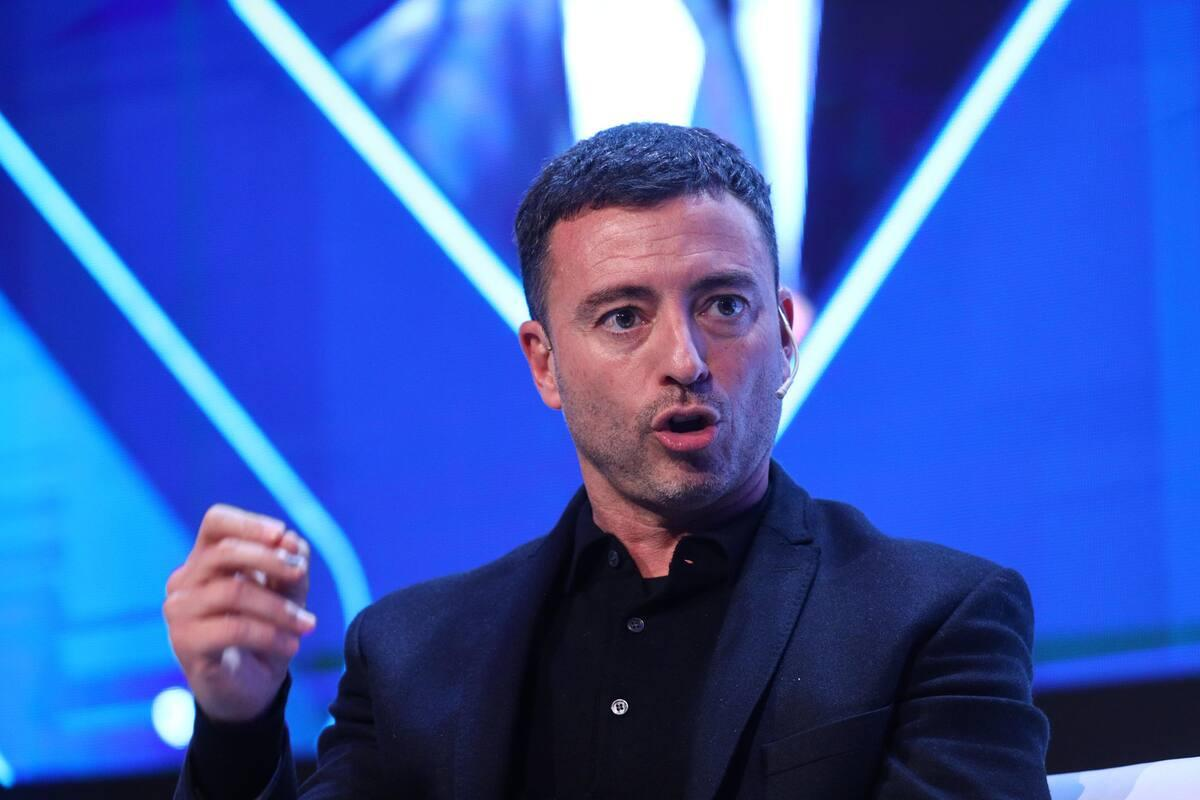
Marcos Galperín se indignó con el Banco Central porque obliga a informar el Costo Financiero Total de los préstamos. Mientras una demanda judicial cuestiona operaciones de Mercado Pago con costos anuales de hasta el 1370,28%, el empresario asegura que el indicador es incorrecto. ¡Qué país de mierda para hacer negocios! Ahora resulta que hay que avisarle al cliente cuánto le va a costar la soga antes de vendérsela.
Marcos Galperín está furioso.
¿Porque hay familias endeudadas hasta las pelotas? No.
¿Porque millones de argentinos piden préstamos para comprar comida? Tampoco.
¡Porque el Banco Central obliga a mostrar cuánto cuesta devolver la plata!
¡Una vergüenza! ¡Se perdió el respeto por el empresario argentino!
Antes uno podía pedir un préstamo y descubrir el verdadero precio cuando ya estaba pensando en vender un riñón.
Ahora te ponen el Costo Financiero Total adelante.
¡Le arruinaron el suspenso al capitalismo!
Todo empezó cuando el economista Agustín Etchebarne publicó una simulación de un crédito de diez mil pesos en Mercado Pago, con un costo financiero total efectivo anual del 102%.
Galperín respondió que ese indicador es «falso, incorrecto» y hasta «inflacionario».
¡Mirá vos!
El interés no sería el problema. El problema sería que alguien lo escribe en números y el cliente se da cuenta.
Pero lo más jugoso está en la Justicia.
Una demanda colectiva de Consumidores Libres cuestiona contratos de Mercado Pago y señala operaciones de diciembre de 2025 con un Costo Financiero Total efectivo anual del 1370,28%.
¡Mil trescientos setenta por ciento!
¡La puta madre!
Con ese porcentaje, el préstamo no vence: sobrevive al deudor, a sus hijos y a la próxima extinción de los dinosaurios.
Imaginate la escena.
Entrás a Mercado Pago porque necesitás diez lucas para llenar la heladera.
La aplicación te dice: «¡Felicitaciones! Tenés un crédito disponible».
¡Qué emoción!
Antes de aceptar tenías hambre.
Después de leer las condiciones, empezás a mirar al gato y preguntarte cuánto cotiza en el mercado de futuros.
Eso sí: el 1370% es una cifra cuestionada en una demanda judicial sobre determinadas operaciones. No significa que todos los créditos tengan ese costo ni que exista una condena firme por usura.
La Justicia tendrá que resolver si las tasas y cláusulas denunciadas son abusivas.
Mientras tanto, la discusión sobre informar el costo de los préstamos tiene una belleza particular.
Galperín defiende tanto la libertad de mercado que parece molestarle que el consumidor tenga la libertad de hacer cuentas.
Y encima estamos hablando de Mercado Pago, una aplicación que se volvió parte de la vida cotidiana.
Pagás el supermercado, cargás la SUBE, comprás un regalo, transferís plata.
Y si no te alcanza, ahí mismo te ofrecen un préstamo.
¡Un ecosistema perfecto!
Primero te venden la pala para cavar el pozo. Después te financian la escalera para salir. Y cuando llegás arriba, descubrís que la escalera también era alquilada.
Según los datos publicados, en julio de 2026 Mercado Pago tenía 6,73 millones de deudores, más que todos los bancos públicos juntos.
¡Una revolución!
Antes, para endeudarte, tenías que ir al banco, sacar número, esperar dos horas y soportar a un empleado con cara de velorio.
Ahora te podés arruinar financieramente en tres clics, mientras mirás una serie en Netflix.
¡La tecnología no eliminó la angustia económica: le puso reconocimiento facial!
Y pensar que nos vendieron la modernización financiera como una herramienta para democratizar el acceso al crédito.
Democratizar está bárbaro.
Pero si el crédito cuesta una fortuna, la inclusión financiera corre el riesgo de convertirse en una fila mucho más larga para entrar al mismo infierno.
Lo más extraordinario es que el Banco Central recomienda comparar tasas, comisiones, cuotas y Costo Financiero Total antes de endeudarse.
¡Qué extremistas!
¡Ahora pretenden que la gente sepa cuánto va a pagar!
A este paso van a exigir que los supermercados publiquen los precios y que los restaurantes te avisen cuánto cuesta la milanesa antes de traer la cuenta.
¡Así no se puede construir una patria de emprendedores! ¡Con tanto consumidor informado, cualquier día se nos funden los prestamistas!
Por supuesto, Galperín puede cuestionar la metodología del indicador. Las reglas financieras también pueden discutirse técnicamente.
Pero el derecho del consumidor a conocer y comparar el costo real de un préstamo no debería ser negociable.
Porque cuando una persona necesita plata con urgencia, no está en igualdad de condiciones frente a una empresa multimillonaria.
Y ahí es donde la transparencia deja de ser una molestia burocrática y se convierte en una protección elemental.
Aunque reconozco que Galperín tiene un problema serio.
Si la gente empieza a leer los intereses, puede pasar algo espantoso.
¡Que descubra que no le están haciendo un favor!
Así que propongo una solución para que nadie vuelva a enojarse.
Que Mercado Pago siga ofreciendo créditos.
Que informe claramente todas las condiciones.
Y que, cuando el costo sea particularmente alto, la aplicación incorpore una advertencia:
«¿Estás seguro de que querés continuar? También podés probar suerte pidiéndole plata a tu suegra».
Porque Galperín puede discutir cómo se calcula el interés, pero hay algo que ningún algoritmo puede disimular: cuando un préstamo te deja temblando antes de pedirlo, el problema no es que te muestren los números.
El problema es que ahora el boludo sabe leerlos.

 Melina Orquidea
 GONZALO SCHWEIZER