 GONZALO SCHWEIZER
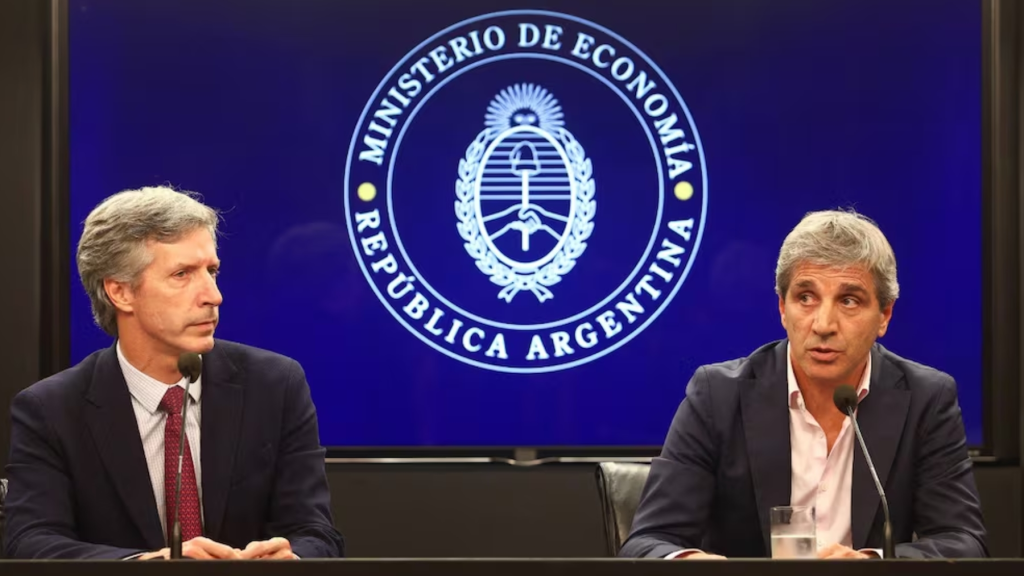
El mercado corrigió con fuerza sus expectativas: ahora calcula que la economía cayó 1% en el tercer trimestre y redujo a 1,5% el crecimiento previsto para todo 2026. Al mismo tiempo, la recaudación perdió 3% real entre enero y septiembre y el Gobierno transformó obligaciones impagas con contratistas de obra pública en títulos públicos. El equilibrio fiscal resiste, pero cada vez depende más de cuánto se recauda, cuánto se paga y cuándo se paga.
El superávit fiscal, presentado por Javier Milei y Luis Caputo como la pieza innegociable del programa económico, empieza a enfrentar una prueba diferente a la de los primeros años del ajuste. Ya no se trata solamente de recortar gastos: una economía que pierde actividad también reduce la capacidad del Estado de recaudar, mientras las obligaciones acumuladas no desaparecen porque se postergue su pago.
Los datos publicados esta semana permiten observar las dos caras del problema. El Relevamiento de Expectativas de Mercado (REM) del Banco Central estimó que el PBI desestacionalizado se contrajo 1% durante el tercer trimestre, una corrección negativa de 2,1 puntos porcentuales respecto del relevamiento anterior. Para todo 2026, las 44 consultoras, centros de investigación y entidades financieras que participan de la encuesta redujeron la previsión de crecimiento al 1,5%, mientras el grupo de los diez pronosticadores con mejor desempeño histórico la bajó al 1,2%.
No es todavía una medición oficial del PBI: el REM recoge pronósticos privados y el propio BCRA aclara expresamente que no constituyen proyecciones de la autoridad monetaria. Tampoco permite afirmar todavía que Argentina haya ingresado técnicamente en recesión, algo que requiere conocer la evolución efectiva de trimestres consecutivos. Pero la revisión es suficientemente importante como para mostrar que las expectativas de actividad empeoraron de manera abrupta.
La actividad cae y empieza a llevarse puesta la recaudación
El problema para Caputo es que una economía debilitada no afecta solamente a empresas y trabajadores. También deteriora los ingresos fiscales sobre los que descansa el superávit.
El Instituto Argentino de Análisis Fiscal (IARAF) calculó que, aunque la recaudación nacional de septiembre habría crecido 3,7% real interanual, en los primeros nueve meses de 2026 acumuló una caída real del 3%, equivalente aproximadamente a $5,9 billones a valores de septiembre.
La composición de septiembre ayuda a entender la fragilidad. El crecimiento estuvo impulsado principalmente por Derechos de Exportación, que aumentaron 49,5% real, y Ganancias, con una mejora del 22,5%, mientras el IVA neto de devoluciones y reintegros cayó 5,4% real interanual. Dentro de este último, el IVA Aduanero se desplomó 18,4%.
La diferencia no es menor. Los derechos de exportación dependen de la liquidación del comercio exterior y Ganancias estuvo atravesado por factores del calendario tributario. El IVA, en cambio, está estrechamente relacionado con las transacciones y el consumo. Que la recaudación total consiga mejorar mientras el IVA cae muestra una economía fiscalmente sostenida por componentes que no necesariamente reflejan una recuperación del mercado interno.
Esto conecta directamente con los datos de consumo. Las ventas minoristas pyme de septiembre cayeron 1,2% respecto de agosto y acumularon un retroceso del 2,1% durante los primeros nueve meses, mientras Alimentos y bebidas disminuyó 3,1% interanual. Texto pegado
El círculo fiscal es sencillo: si las familias consumen menos, las empresas venden menos; si cae la actividad, se debilitan las bases imponibles; y si la recaudación pierde fuerza, sostener el mismo superávit obliga a reducir todavía más los gastos, conseguir nuevos ingresos o desplazar pagos hacia adelante.
El gasto reconocido subió 5,2%, pero el efectivamente pagado cayó 2,1%
La ejecución de septiembre muestra precisamente esa tercera posibilidad.
Según IARAF, el gasto primario devengado de la Administración Nacional aumentó 5,2% real interanual, mientras el gasto primario efectivamente pagado cayó 2,1%. El instituto advierte que ambos porcentajes son todavía estimaciones porque utilizó una inflación mensual supuesta del 1,9%, dado que el INDEC aún no publicó el IPC de septiembre.
La distinción contable es fundamental.
El gasto devengado registra una obligación cuando el Estado reconoce que debe pagarla. El gasto base caja la registra cuando efectivamente sale el dinero. Por eso ambas mediciones pueden separarse: el Estado puede reconocer una deuda hoy y pagarla meses después.
En septiembre, el gasto primario devengado alcanzó aproximadamente $13,968 billones, mientras el pagado rondó $12,929 billones. La diferencia entre ambas cifras fue, por lo tanto, superior a $1 billón solamente durante el mes.
Eso no convierte automáticamente al superávit en falso ni constituye por sí mismo una irregularidad contable. El resultado fiscal argentino se mide en base caja y esa metodología es conocida. Pero sí obliga a mirar algo que el dato mensual del superávit no muestra por completo: cuántas obligaciones asumidas por el Estado permanecen pendientes de pago y terminan trasladándose hacia adelante.
Y esta semana apareció un caso concreto.
$221.119 millones que no se pagarán en efectivo
El 6 de octubre, las secretarías de Finanzas y Hacienda publicaron la Resolución Conjunta 59/2026. La norma amplía la emisión de títulos públicos para cancelar acreencias de contratistas de obra pública por hasta exactamente $221.119.509.519.
Las obligaciones comprenden certificados de obra, acopio de materiales y redeterminaciones de precios correspondientes al período comprendido entre enero de 2022 y diciembre de 2025, además de deudas derivadas de contratos de obra pública extinguidos desde 2024. Es decir, no se trata exclusivamente de obligaciones generadas durante la actual administración: parte de la deuda tiene origen anterior.
El dato central está en cómo serán canceladas.
En lugar de desembolsar los $221.119 millones en efectivo como gasto corriente, el Tesoro entregará títulos públicos. La propia resolución establece que la operatoria será atendida mediante créditos presupuestarios correspondientes a “Aplicaciones Financieras” y amplía tres instrumentos: una Letra capitalizable con vencimiento el 30 de octubre de 2026 y bonos capitalizables con vencimientos en enero y abril de 2027.
En términos económicos ocurre una transformación: una deuda que el Estado mantenía con proveedores se convierte en deuda financiera instrumentada mediante títulos públicos.
Eso permite entender por qué hablar simplemente de “maquillaje” puede resultar periodísticamente atractivo pero técnicamente insuficiente. La operación está publicada, identificada y contemplada presupuestariamente. El cuestionamiento relevante no es que la deuda haya sido escondida, sino qué muestra el superávit base caja sobre las obligaciones totales del Estado cuando algunos pagos se difieren o terminan convertidos en deuda pública.
Las constructoras financiaron al Estado mientras esperaban cobrar
Detrás de la contabilidad existe además una consecuencia concreta para las empresas.
Los contratistas ejecutaron obras, compraron materiales, pagaron salarios y afrontaron otros costos, pero quedaron con certificados pendientes. Durante ese período, fueron las propias empresas las que soportaron financieramente la demora estatal.
Ahora recibirán títulos en lugar del efectivo originalmente adeudado.
Para una empresa con capacidad financiera, conservar un bono hasta su vencimiento puede ser una alternativa. Para una pyme que necesita efectivo para salarios, proveedores o impuestos, recibir títulos puede obligarla a venderlos en el mercado. Si el precio de venta es inferior al valor técnico utilizado para cancelar la acreencia, la necesidad inmediata de liquidez puede traducirse en una pérdida financiera para el contratista.
El Estado, mientras tanto, cambia el calendario de la obligación: no desembolsa inmediatamente todo el efectivo y traslada parte de la carga hacia los vencimientos de los títulos.
No elimina el costo.
Lo desplaza.
El mercado todavía cree en el superávit, pero redujo su pronóstico
A pesar del deterioro de actividad y recaudación, los participantes del REM todavía proyectan que el Gobierno terminará 2026 con un importante superávit primario: $15 billones. Sin embargo, la estimación cayó $400.000 millones respecto del relevamiento anterior. El Top 10 espera $14,8 billones.
El ajuste también empieza a aparecer en las expectativas laborales. El REM elevó la tasa de desempleo prevista al 7,5% para el tercer trimestre y 7,7% para el cuarto. Entre los mejores pronosticadores, las estimaciones ascienden al 7,6% y 7,9%, respectivamente.
Y aparece otra señal incómoda para el programa: el enfriamiento esperado de la economía todavía no logra llevar claramente la inflación por debajo del 2%. El REM calculó 1,9% para septiembre y 1,8% para la inflación núcleo.
El Gobierno enfrenta así una combinación mucho más compleja que la de la primera etapa del ajuste: menor crecimiento esperado, consumo debilitado, recaudación acumulada en baja y una inflación que desaceleró fuertemente pero encuentra resistencia alrededor del 2% mensual.
El superávit entra en su etapa más difícil
Durante la primera fase del programa, el equilibrio fiscal pudo construirse mediante una reducción extraordinaria del gasto. Ahora el punto de partida es diferente: después de casi tres años de ajuste, cada recorte adicional parte de niveles ya considerablemente inferiores y una economía más débil amenaza con reducir los propios ingresos del Estado.
IARAF calcula que el gasto de la Administración Pública Nacional ya acumula una reducción equivalente a 14 puntos del PBI en tres años, mientras sus análisis del Presupuesto 2027 estiman que el gasto primario habrá caído alrededor de 30% real respecto de 2023.
Por eso los $221.119 millones de las constructoras importan más allá de su magnitud dentro del presupuesto. Funcionan como una ventana hacia el mecanismo que habrá que seguir en los próximos meses: cuánto gasto se genera, cuánto se paga efectivamente y cuánto termina transformándose en obligaciones futuras.
El superávit fiscal no desapareció. El REM, de hecho, todavía proyecta $15 billones para este año. Tampoco puede afirmarse con los datos disponibles que el Gobierno esté falsificando las cuentas: la medición base caja es explícita y la emisión de bonos fue publicada oficialmente.
Pero la calidad del equilibrio fiscal se vuelve una discusión cada vez más importante.
Porque una cosa es conseguir superávit mediante ingresos suficientes para pagar los gastos corrientes. Otra es sostenerlo mientras la recaudación acumulada cae, el gasto reconocido crece más que el efectivamente pagado y determinadas obligaciones pendientes se convierten en títulos públicos.
Caputo sigue mostrando superávit. El problema es que una economía que recauda menos obliga a mirar cada vez con más atención qué quedó afuera de la caja, quién está financiando esa demora y cuándo habrá que pagarlo.

 Melina Orquidea