GONZALO SCHWEIZER
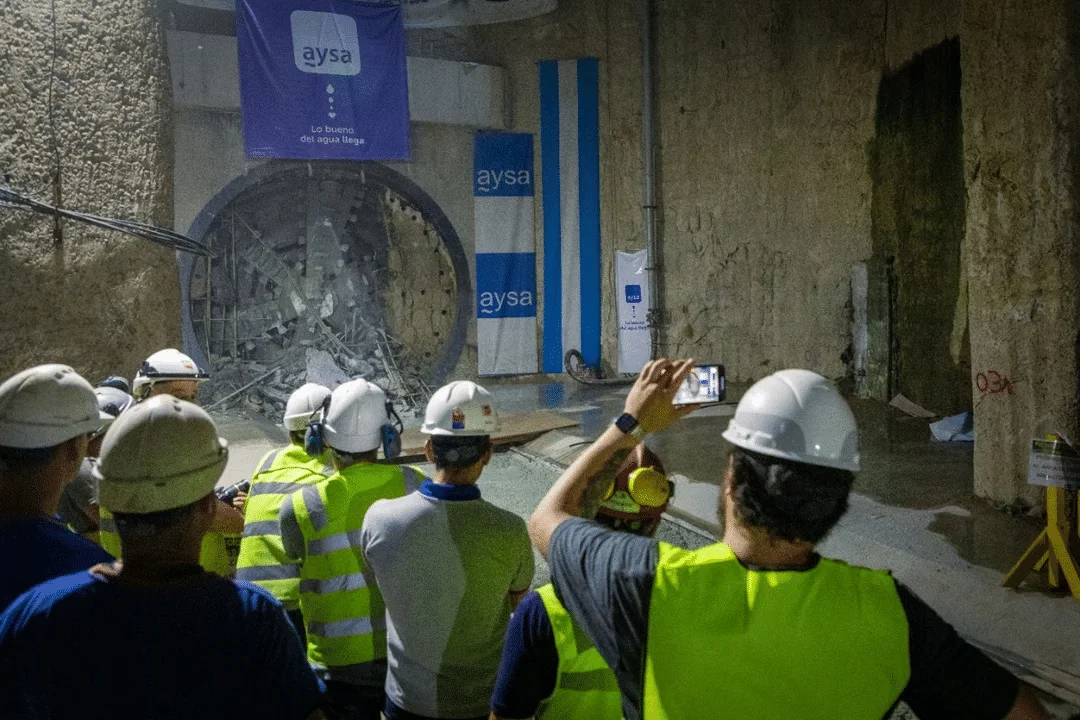
El Ministerio de Economía adjudicó el 90% de Agua y Saneamientos Argentinos a un grupo integrado por Rowing, Transclor, Arcos Saneamento y PHX Aqua. La operación quedó formalizada mediante la Resolución 1818/2026 y deberá firmarse antes del 13 de noviembre. Entre los futuros propietarios aparecen empresarios vinculados a contratos estatales, proveedores de la propia AySA y un fondo de inversión radicado en el exterior.
El gobierno de Javier Milei dio un paso decisivo en la privatización de Agua y Saneamientos Argentinos (AySA), la empresa responsable de prestar los servicios de agua potable y desagües cloacales en la Ciudad de Buenos Aires y buena parte del conurbano bonaerense. Mediante la Resolución 1818/2026, publicada este jueves 22 de octubre en el Boletín Oficial, el Ministerio de Economía adjudicó el 90% del capital accionario de la compañía por 340,2 millones de dólares.
El consorcio ganador está integrado por Rowing S.A., Arcos Saneamento e Participações S.A., PHX Aqua AR B.V. y Transclor S.A. Su oferta superó en 55,2 millones de dólares a la presentada por el grupo encabezado por Roggio, que había propuesto pagar 285 millones.
La adjudicación todavía no equivale a una transferencia accionaria consumada. El Gobierno estableció el 13 de noviembre de 2026 como fecha límite para firmar el contrato de compraventa, instancia necesaria para completar el procedimiento.
La operación marca el retorno previsto de AySA al control privado, veinte años después de que el Estado recuperara la prestación del servicio tras la rescisión del contrato con Aguas Argentinas en 2006. La decisión involucra una infraestructura esencial para aproximadamente 14 millones de personas y reabre el debate sobre la propiedad, las inversiones y el control público de un servicio indispensable para la salud.
Una venta por debajo de las expectativas oficiales
Los 340,2 millones de dólares ofrecidos por el consorcio adjudicatario quedaron por debajo de los 450 a 500 millones que, según la información difundida durante el proceso, el Gobierno había considerado como expectativa de ingresos.
La diferencia respecto de ese rango es de entre 109,8 y 159,8 millones de dólares. Sin embargo, para determinar si el precio representa una subvaluación sería necesario contar con una evaluación patrimonial integral de AySA, sus pasivos, necesidades de inversión y obligaciones contractuales.
La compraventa tampoco se limita al precio de las acciones. Según las condiciones informadas, el futuro operador deberá afrontar un programa de inversiones de 1.940 millones de dólares durante los primeros cinco años, con compromisos que alcanzarían los 15.040 millones a lo largo de tres décadas.
Estos montos deben distinguirse del precio que recibirá el Estado: las inversiones comprometidas no constituyen ingresos por la venta, sino obligaciones destinadas a la infraestructura y prestación del servicio, sujetas a las condiciones contractuales correspondientes.
La cuestión decisiva será cómo se financiarán esas inversiones, qué mecanismos permitirán verificar su cumplimiento y qué consecuencias existirán frente a eventuales incumplimientos.
Quiénes son los empresarios que se quedan con AySA
Uno de los integrantes argentinos del consorcio es Rowing S.A., vinculada al empresario Walter Román, con antecedentes en obras de infraestructura, energía, ferrocarriles y servicios industriales.
Su participación adquiere relevancia política porque investigaciones periodísticas señalaron que empresas relacionadas con Román realizaron aportes por 40 millones de pesos a la campaña de La Libertad Avanza. La existencia de aportes políticos, por sí sola, no demuestra irregularidades en una licitación, pero exige transparencia sobre los vínculos entre los adjudicatarios y el poder político.
Román también está vinculado a Urbano Express, empresa que obtuvo una contratación del PAMI para la distribución de pañales destinados a personas mayores. Esa operación fue objeto de cuestionamientos y denuncias, cuyo alcance y resultado judicial deben diferenciarse de cualquier responsabilidad efectivamente acreditada.
Otro integrante es Mauricio Filiberti, propietario de Transclor, una compañía que ya mantiene relaciones comerciales con AySA como proveedora de productos químicos utilizados en el tratamiento del agua.
La incorporación de Transclor al grupo comprador introduce una cuestión regulatoria concreta: una empresa que suministra insumos a AySA pasaría a participar también en el control de la compañía que los adquiere. Esa relación no constituye automáticamente una infracción, pero requiere mecanismos efectivos para controlar contrataciones entre sociedades vinculadas y prevenir conflictos de intereses.
Filiberti también participa, junto con José Luis Manzano y Daniel Vila, en el control de Edenor, distribuidora eléctrica que presta servicios en parte del área metropolitana. Dado que la potabilización, el bombeo y el tratamiento de aguas demandan cantidades importantes de electricidad, la vinculación empresarial entre ambos sectores merece especial atención regulatoria.
La experiencia específicamente sanitaria del consorcio proviene de Arcos Saneamento e Participações, empresa brasileña vinculada al Grupo Equipav y con participación en operaciones de agua y saneamiento en Brasil.
El cuarto integrante es PHX Aqua AR B.V., un vehículo de inversión constituido en los Países Bajos. Según la información societaria difundida durante la licitación, concentraría el 55% del capital del grupo comprador y estaría vinculado a un fondo de inversión constituido en Curaçao.
Esa composición deberá confirmarse con la documentación societaria definitiva. Resulta especialmente importante identificar a los beneficiarios finales y los mecanismos de control de una empresa encargada de administrar infraestructura estratégica.
El agua como servicio público y negocio privado
La privatización de AySA plantea una discusión que excede el cambio de accionistas. El agua potable y el saneamiento constituyen servicios esenciales para la salud pública, la prevención de enfermedades y las condiciones de vida de la población.
Su prestación no puede evaluarse exclusivamente por la rentabilidad empresaria. También deben considerarse la continuidad del suministro, la calidad del agua, el tratamiento de efluentes, la expansión de las redes y la accesibilidad económica para los usuarios.
La experiencia argentina con Aguas Argentinas, cuya concesión comenzó en 1993 y terminó con la rescisión contractual de 2006, demuestra la importancia de establecer obligaciones verificables y mecanismos de fiscalización capaces de funcionar independientemente del operador.
En esta nueva etapa, uno de los interrogantes centrales será el régimen tarifario. La Resolución 1818/2026 no establece aumentos de tarifas ni modifica por sí misma las condiciones de prestación del servicio. Por eso, no corresponde afirmar que la adjudicación implique automáticamente nuevos incrementos en las facturas.
Sin embargo, las futuras decisiones sobre tarifas, inversiones y subsidios serán determinantes para conocer el impacto real de la privatización sobre los hogares.
También será necesario precisar qué organismo ejercerá el control regulatorio, cuáles serán sus facultades de fiscalización y cómo se garantizará que los compromisos de inversión se traduzcan en obras efectivamente ejecutadas.
El 13 de noviembre será la fecha decisiva
Con la adjudicación publicada, el Gobierno completó una etapa fundamental del proceso privatizador. El consorcio ganador tiene un precio establecido y una fecha límite para suscribir el contrato.
Lo que todavía resta es la formalización de la compraventa y el cumplimiento de las condiciones necesarias para concretar la transferencia.
La operación deja abiertos interrogantes sobre la composición definitiva del grupo empresario, el financiamiento de las inversiones, los vínculos comerciales entre sus integrantes y las garantías de protección de los usuarios.
La discusión sobre AySA no se agota en los 340,2 millones de dólares que ingresarán al Estado si la operación se concreta. Lo que está en juego es el control de una red de infraestructura indispensable para millones de personas.
El Gobierno decidió transferir al sector privado la participación estatal mayoritaria en una empresa estratégica. A partir de ahora, la cuestión central será determinar si el nuevo esquema garantiza inversiones, calidad y acceso al servicio, y si el Estado conservará una capacidad efectiva de regulación sobre un recurso que no admite interrupciones ni exclusiones por razones económicas.

 Melina Orquidea