GONZALO SCHWEIZER
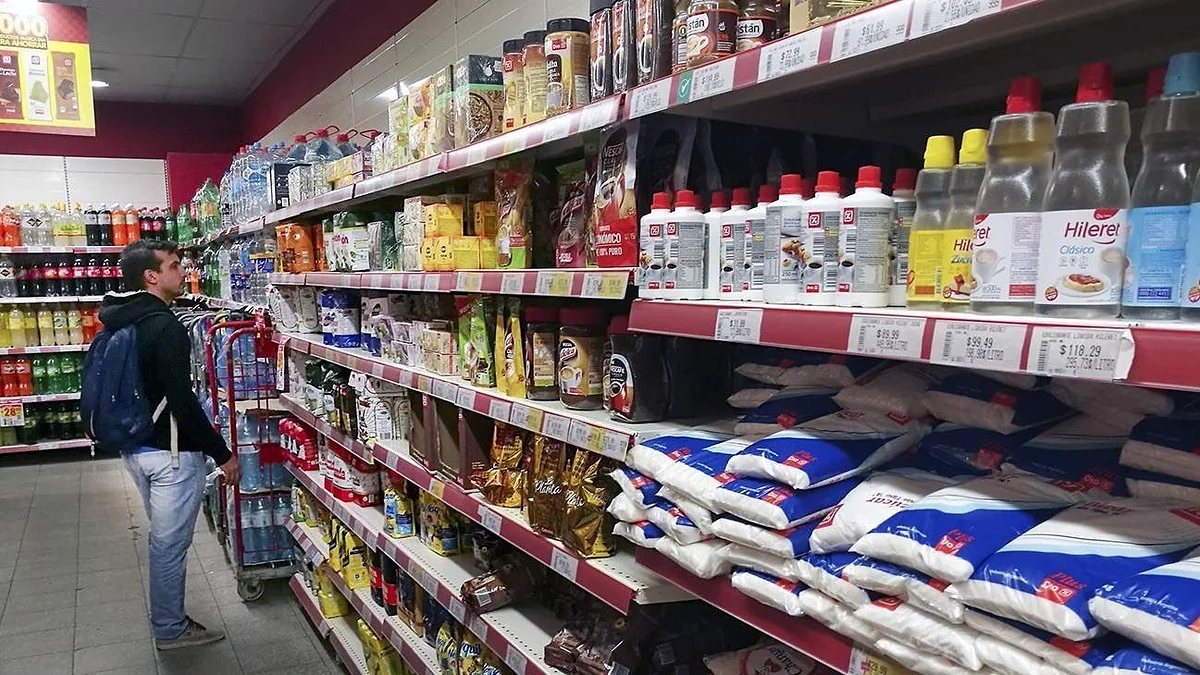
El Instituto Nacional de Estadística y Censos (INDEC) informó que las ventas reales de los supermercados retrocedieron 3,7% interanual en agosto y acumularon una baja del 2,8% durante 2026. Los autoservicios mayoristas también registraron números negativos. Diarco cerró cuatro sucursales y la cadena Toledo enfrenta una delicada situación financiera.
La crisis del consumo masivo continúa profundizándose en Argentina. Durante agosto de 2026, las ventas de los supermercados disminuyeron 3,7% respecto del mismo mes del año anterior y 0,8% frente a julio, según los datos publicados por el Instituto Nacional de Estadística y Censos (INDEC). El sector acumuló así ocho meses consecutivos de retrocesos interanuales, mientras que la caída real de las ventas en los primeros ocho meses del año alcanzó el 2,8%.
El deterioro adquiere especial importancia porque los supermercados comercializan principalmente alimentos, bebidas, artículos de limpieza y otros productos de consumo cotidiano. A diferencia de los bienes durables, cuya compra puede postergarse durante períodos prolongados, una parte importante de estos productos responde a necesidades habituales de los hogares.
La caída de las ventas medidas a precios constantes indica que el valor comercializado, una vez descontado el efecto de los precios, fue inferior al del período de comparación. No permite establecer por sí sola cuántas unidades se vendieron de cada producto, pero confirma una contracción de la actividad comercial real.
El retroceso tampoco se limita a las grandes cadenas. Los autoservicios mayoristas registraron una baja interanual del 3,6%, con una contracción acumulada del 2,9% durante 2026. Después del crecimiento del 1,3% observado en enero, este canal encadenó siete meses de resultados negativos.
Diarco cerró cuatro sucursales y Toledo enfrenta una crisis financiera
La debilidad del consumo comienza a reflejarse en decisiones empresariales concretas. La cadena mayorista Diarco cerró cuatro sucursales en apenas dos meses: una en Junín de los Andes, provincia de Neuquén, y otras tres en las localidades bonaerenses de Tres Arroyos, Zárate y Jáuregui.
Los cierres muestran las dificultades que pueden enfrentar los establecimientos cuando disminuye la facturación mientras continúan los costos de alquileres, salarios, logística, servicios y mantenimiento. Sin embargo, la información disponible no permite determinar cuántos puestos de trabajo resultaron afectados ni atribuir exclusivamente al consumo cada decisión empresarial.
La situación de la cadena Toledo, con fuerte presencia en Mar del Plata, también expone las tensiones financieras del sector. Según informó La Política Online, la empresa puso a la venta equipamiento comercial, incluidos changuitos y góndolas, mientras registraba 1.042 cheques rechazados por más de $10.455 millones.
La cantidad y el monto de los cheques rechazados constituyen indicadores de dificultades de pago, aunque para establecer la deuda vigente sería necesario conocer cuáles fueron posteriormente regularizados.
Los casos de Diarco y Toledo no permiten afirmar que todas las cadenas atraviesan la misma situación. Sí muestran cómo una demanda debilitada puede agravar los problemas financieros de empresas con estructuras importantes de costos fijos.
Los lácteos retrocedieron 6,6% y cambió la composición de las compras
Uno de los datos más significativos aparece en el sector lácteo. El Observatorio de la Cadena Láctea Argentina (OCLA) señaló que las ventas de estos productos en supermercados disminuyeron 6,6% en valores constantes.
El organismo vinculó ese comportamiento con una evolución de los precios lácteos inferior a la inflación general y con posibles cambios en la composición de las compras, en las que habrían ganado participación los productos básicos frente a aquellos de mayor valor agregado o determinadas marcas.
Esta distinción es importante: una caída de la facturación real de una categoría no equivale necesariamente a una disminución idéntica de los litros o kilogramos comercializados. El resultado también puede variar según los precios relativos y los productos elegidos por los consumidores.
La información, no obstante, resulta consistente con un escenario de mayor cautela en los gastos familiares, donde las decisiones de compra se concentran en cubrir necesidades esenciales y reducir desembolsos.
Dentro de los supermercados, carnes y frutas y verduras fueron las categorías que mostraron mejores resultados de facturación. En cambio, bebidas, productos de panadería y artículos electrónicos figuraron entre los rubros de desempeño más débil.
En los autoservicios mayoristas se observaron mejoras en frutas y verduras, carnes y productos de almacén, mientras que los electrónicos y artículos para el hogar registraron resultados muy limitados. Estos últimos incluso presentaron una caída nominal del 1%.
La diferencia entre categorías muestra que el consumo no retrocede de manera uniforme. Algunos productos mantienen o incrementan sus ventas mientras otros pierden terreno, en un contexto en el que los hogares deben distribuir sus ingresos entre alimentos, servicios, transporte y otras obligaciones.
El problema de las cadenas: menos ventas frente a costos que siguen corriendo
La contracción del consumo plantea una dificultad particular para los supermercados y mayoristas. Se trata de actividades que necesitan sostener un volumen considerable de operaciones para afrontar gastos permanentes de funcionamiento.
Cuando las ventas reales disminuyen, las empresas pueden intentar compensar el retroceso mediante promociones, cambios en el surtido, reducción de gastos o reorganización de sucursales. Pero esas decisiones tienen límites, especialmente cuando la debilidad de la demanda se prolonga durante varios meses.
La situación también puede trasladarse a los proveedores. Menores ventas implican potencialmente menos pedidos de reposición, lo que afecta a industrias alimenticias, empresas de transporte y distribuidores. El impacto concreto depende de cada cadena comercial y de la evolución de sus inventarios, pero el vínculo entre consumo, producción y logística es directo.
El resultado de agosto coincide, además, con un escenario general de debilidad económica. El Estimador Mensual de Actividad Económica (EMAE) del INDEC registró una caída interanual del 1,7% durante ese mes, con retrocesos particularmente importantes en la industria manufacturera y el comercio.
Ambos indicadores describen dimensiones diferentes de un mismo problema: una actividad productiva que encuentra dificultades para crecer y un mercado interno que todavía no consigue recuperar dinamismo.
Ocho meses de caída exponen los límites de la recuperación económica
El gobierno de Javier Milei sostiene el equilibrio fiscal y la desaceleración inflacionaria como pilares de su política económica. Sin embargo, los resultados de los supermercados muestran que una menor inflación no garantiza, por sí sola, una recuperación de las ventas.
Para que el consumo aumente de manera sostenida también importan la evolución de los salarios reales, las jubilaciones, el empleo y la capacidad de los hogares para afrontar sus gastos sin depender excesivamente del crédito.
Los datos disponibles no permiten atribuir toda la caída de los supermercados a una única variable ni determinar cuánto consumo se desplazó hacia almacenes, comercios de cercanía o plataformas digitales. Pero la coincidencia de retrocesos en supermercados y autoservicios mayoristas confirma que la debilidad alcanza a dos canales relevantes de comercialización.
El balance de agosto deja tres señales preocupantes: las ventas reales de supermercados cayeron 3,7%, los mayoristas retrocedieron 3,6% y una categoría tan habitual como los lácteos perdió 6,6% de facturación real.
Mientras tanto, los cierres de Diarco y los problemas financieros de Toledo muestran que la crisis ya no se expresa únicamente en las estadísticas de consumo.
Después de ocho meses consecutivos de resultados negativos, el desafío para la economía argentina no consiste solamente en estabilizar los precios, sino en recuperar la capacidad de compra que sostiene las ventas, la producción y el empleo.