GONZALO SCHWEIZER
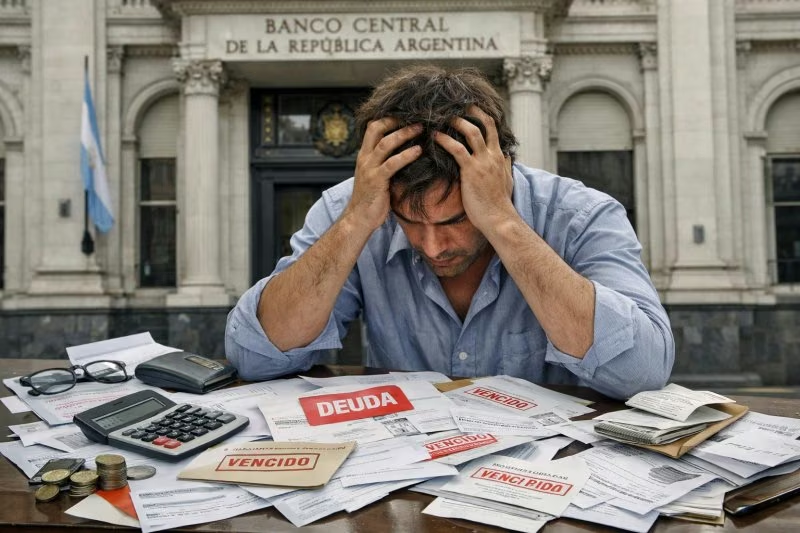
La morosidad familiar volvió a romper un récord en julio: el 26,6% de las personas con crédito registra atrasos y la deuda irregular ya representa el 18% del financiamiento a los hogares. Son 21 meses consecutivos de deterioro. Al mismo tiempo, el crédito cayó 0,7% real en un mes y entre fintechs, billeteras y otros prestamistas no bancarios la mora alcanza un alarmante 31,3%.
El crédito que durante meses permitió a muchas familias sostener gastos cuando el ingreso no alcanzaba empieza a mostrar su límite. En julio, el 26,6% de las personas endeudadas tenía algún crédito en mora, una proporción que significa que más de una de cada cuatro personas dentro del universo analizado ya registra dificultades para cumplir normalmente sus compromisos financieros. La situación no responde a un salto aislado: la irregularidad crediticia acumula 21 meses consecutivos de crecimiento.
Medida sobre el dinero prestado, la mora de los hogares llegó al 18% del crédito total, 10,3 puntos porcentuales por encima del registro de un año atrás. Cuando se mide por cantidad de titulares, el deterioro también resulta contundente: el 26,6% representa un incremento de 8,3 puntos frente a julio de 2025 y de 0,3 puntos en apenas un mes.
Las dos mediciones no deben confundirse. El 18% indica qué proporción del monto financiado está en situación irregular; el 26,6% muestra qué porcentaje de las personas con crédito está en mora. Juntas describen un problema que ya no puede leerse solamente como aumento del endeudamiento: una parte creciente de los hogares está teniendo dificultades para devolver lo que pidió prestado.
El crédito creció hasta que empezó a encontrar el límite del ingreso
El stock total de deuda declarada de las familias alcanzó $99,4 billones, medido a precios de julio de 2026. Sin embargo, por primera vez aparece otra señal preocupante: en términos reales, el crédito cayó 0,7% respecto de junio, aunque todavía permanece 4,7% por encima del nivel de un año atrás.
La combinación merece atención. Una economía puede mostrar más deuda mientras el crédito se expande porque familias y bancos tienen capacidad para asumir nuevas obligaciones. Pero cuando la mora aumenta al mismo tiempo que comienza a retroceder el financiamiento real, el cuadro cambia: los hogares tienen mayores dificultades para pagar y el sistema empieza a conceder menos crédito en términos de poder adquisitivo.
Esto puede convertirse en un mecanismo que se retroalimenta. Una familia que utilizó crédito para compensar ingresos insuficientes debe destinar después una parte del salario al pago de cuotas e intereses. Ese dinero deja de estar disponible para consumo corriente. Si necesita volver a financiarse para cerrar el mes, la deuda anterior condiciona su capacidad de conseguir crédito nuevo.
La deuda deja entonces de complementar el ingreso y empieza a comérselo.
Las fintech concentran la zona más peligrosa: 31,3% de mora
La diferencia según quién presta el dinero es todavía más reveladora. El sistema financiero tradicional concentra $84,9 billones, equivalentes al 85,4% del crédito familiar, y registra una morosidad por monto del 15,8%.
Los proveedores no financieros de crédito —donde aparecen emisoras de tarjetas no bancarias, fintechs y otros mecanismos de financiamiento— representan solamente el 14,6% del mercado, con $14,5 billones, pero presentan una mora del 31,3%.
Es prácticamente el doble de la registrada en el sistema financiero tradicional.
El dato muestra dónde se concentra la mayor vulnerabilidad. Quienes tienen menor acceso al crédito bancario suelen recurrir a mecanismos alternativos que pueden resultar más accesibles para obtener dinero, pero también pueden operar con tasas, plazos y perfiles de riesgo diferentes. El resultado observado es contundente: casi uno de cada tres pesos prestados por proveedores no financieros se encuentra en mora.
Existe, sin embargo, una señal que obliga a evitar una lectura lineal. La denominada mora operativa —situaciones 3 y 4, excluyendo los créditos considerados irrecuperables de situación 5— se ubicó en 11,8% y comenzó a mostrar señales de estabilización. Todavía es demasiado pronto para afirmar que el ciclo se haya revertido, especialmente porque la morosidad total continúa en máximos.
21 meses seguidos: ya no es un problema transitorio
La duración del deterioro es quizá el dato más importante.
Veintiún meses consecutivos de aumento de la irregularidad crediticia descartan la explicación de un accidente puntual provocado por un mes particularmente difícil. La mora atravesó diferentes momentos de inflación, tasas de interés y actividad económica sin conseguir revertir la tendencia.
Y en apenas un año, la proporción del crédito familiar en mora aumentó 10,3 puntos porcentuales.
Esto muestra la diferencia entre tener deuda y poder sostenerla. El endeudamiento no constituye necesariamente un problema cuando financia una vivienda, una inversión o un consumo durable y las cuotas guardan relación con los ingresos. La señal de alarma aparece cuando crece sistemáticamente la cantidad de personas que deja de pagar.
En ese punto, la morosidad funciona como una radiografía del ingreso disponible. Después de pagar alquiler, servicios, alimentos, transporte y demás gastos corrientes, una proporción creciente de hogares ya no consigue reservar lo suficiente para afrontar sus compromisos financieros.
La Rioja, Santa Cruz y San Luis encabezan el mapa de la mora
El deterioro tampoco se distribuye de manera uniforme en el territorio. La Rioja presenta la mayor morosidad por monto, con 25,3%, seguida por Santa Cruz con 23,6% y San Luis con 23,5%.
En el otro extremo aparecen La Pampa, con 9,6%; la Ciudad de Buenos Aires, con 12,4%; y Entre Ríos, con 14%.
La distancia entre provincias es enorme: la morosidad riojana es más de dos veces y media la registrada en La Pampa. Esto muestra que detrás del promedio nacional conviven estructuras laborales, niveles salariales, costos de vida y mercados crediticios provinciales muy diferentes.
También existe otra dimensión: cuánto pesa el crédito familiar respecto de la economía de cada jurisdicción. En esa comparación, Tucumán encabeza el ranking con un volumen equivalente al 13,5% de su Producto Bruto Geográfico, seguida por Catamarca con 12,3% y Formosa con 11,8%.
Mayor endeudamiento relativo no significa automáticamente mayor morosidad, pero sí indica cuánto depende el consumo y la economía familiar del financiamiento disponible.
El crédito también empieza a achicarse en las provincias
La contracción mensual real tampoco fue homogénea. La Pampa fue la única jurisdicción donde el crédito familiar creció durante julio, con un avance de apenas 0,5%.
En el resto predominó la caída, con Chaco registrando la contracción más fuerte: 2,1% real en un solo mes.
Ese dato agrega una dimensión al problema. Si el crédito comienza a retroceder en términos reales mientras aumenta la cantidad de deudores con atrasos, el financiamiento pierde capacidad para funcionar como sustituto temporal del ingreso.
Y eso puede trasladarse al consumo.
Una tarjeta con el límite agotado, una persona que deja de calificar para un préstamo o una deuda refinanciada con cuotas crecientes representan menos capacidad futura para comprar bienes y servicios. Por eso la morosidad no es únicamente un problema financiero: puede convertirse en otro freno para un mercado interno que depende del ingreso disponible y del crédito de los hogares.
El problema ya no es cuántos se endeudan, sino cuántos pueden pagar
Durante una primera etapa, el crecimiento del crédito puede sostener el consumo incluso cuando los salarios pierden capacidad de compra. La familia mantiene el gasto trasladando parte del pago hacia adelante.
Pero el mecanismo tiene un límite: el crédito puede desplazar consumo en el tiempo, no fabricar ingreso permanentemente.
Cuando llega el vencimiento, la cuota debe pagarse con salarios presentes. Si esos ingresos continúan comprometidos por alimentos, alquiler, tarifas, transporte y otros gastos básicos, el margen financiero desaparece.
Los números de julio muestran precisamente esa tensión: 26,6% de los titulares en mora, 18% del crédito familiar irregular, 31,3% de mora entre proveedores no financieros y 21 meses consecutivos de deterioro.
La caída real del crédito agrega la pieza que faltaba.
Hasta ahora, el endeudamiento podía seguir creciendo mientras empeoraba la capacidad de pago. Si el financiamiento comienza también a contraerse, la familia pierde simultáneamente dos herramientas: no alcanza el ingreso y empieza a cerrarse la posibilidad de completar ese ingreso con deuda.
La morosidad récord no cuenta solamente cuántas cuotas quedaron impagas. Cuenta algo mucho más profundo sobre la economía cotidiana: cada vez más familias llegaron al punto en que el crédito dejó de resolver el problema de fin de mes y pasó a formar parte del problema.

 Melina Orquidea