GONZALO SCHWEIZER
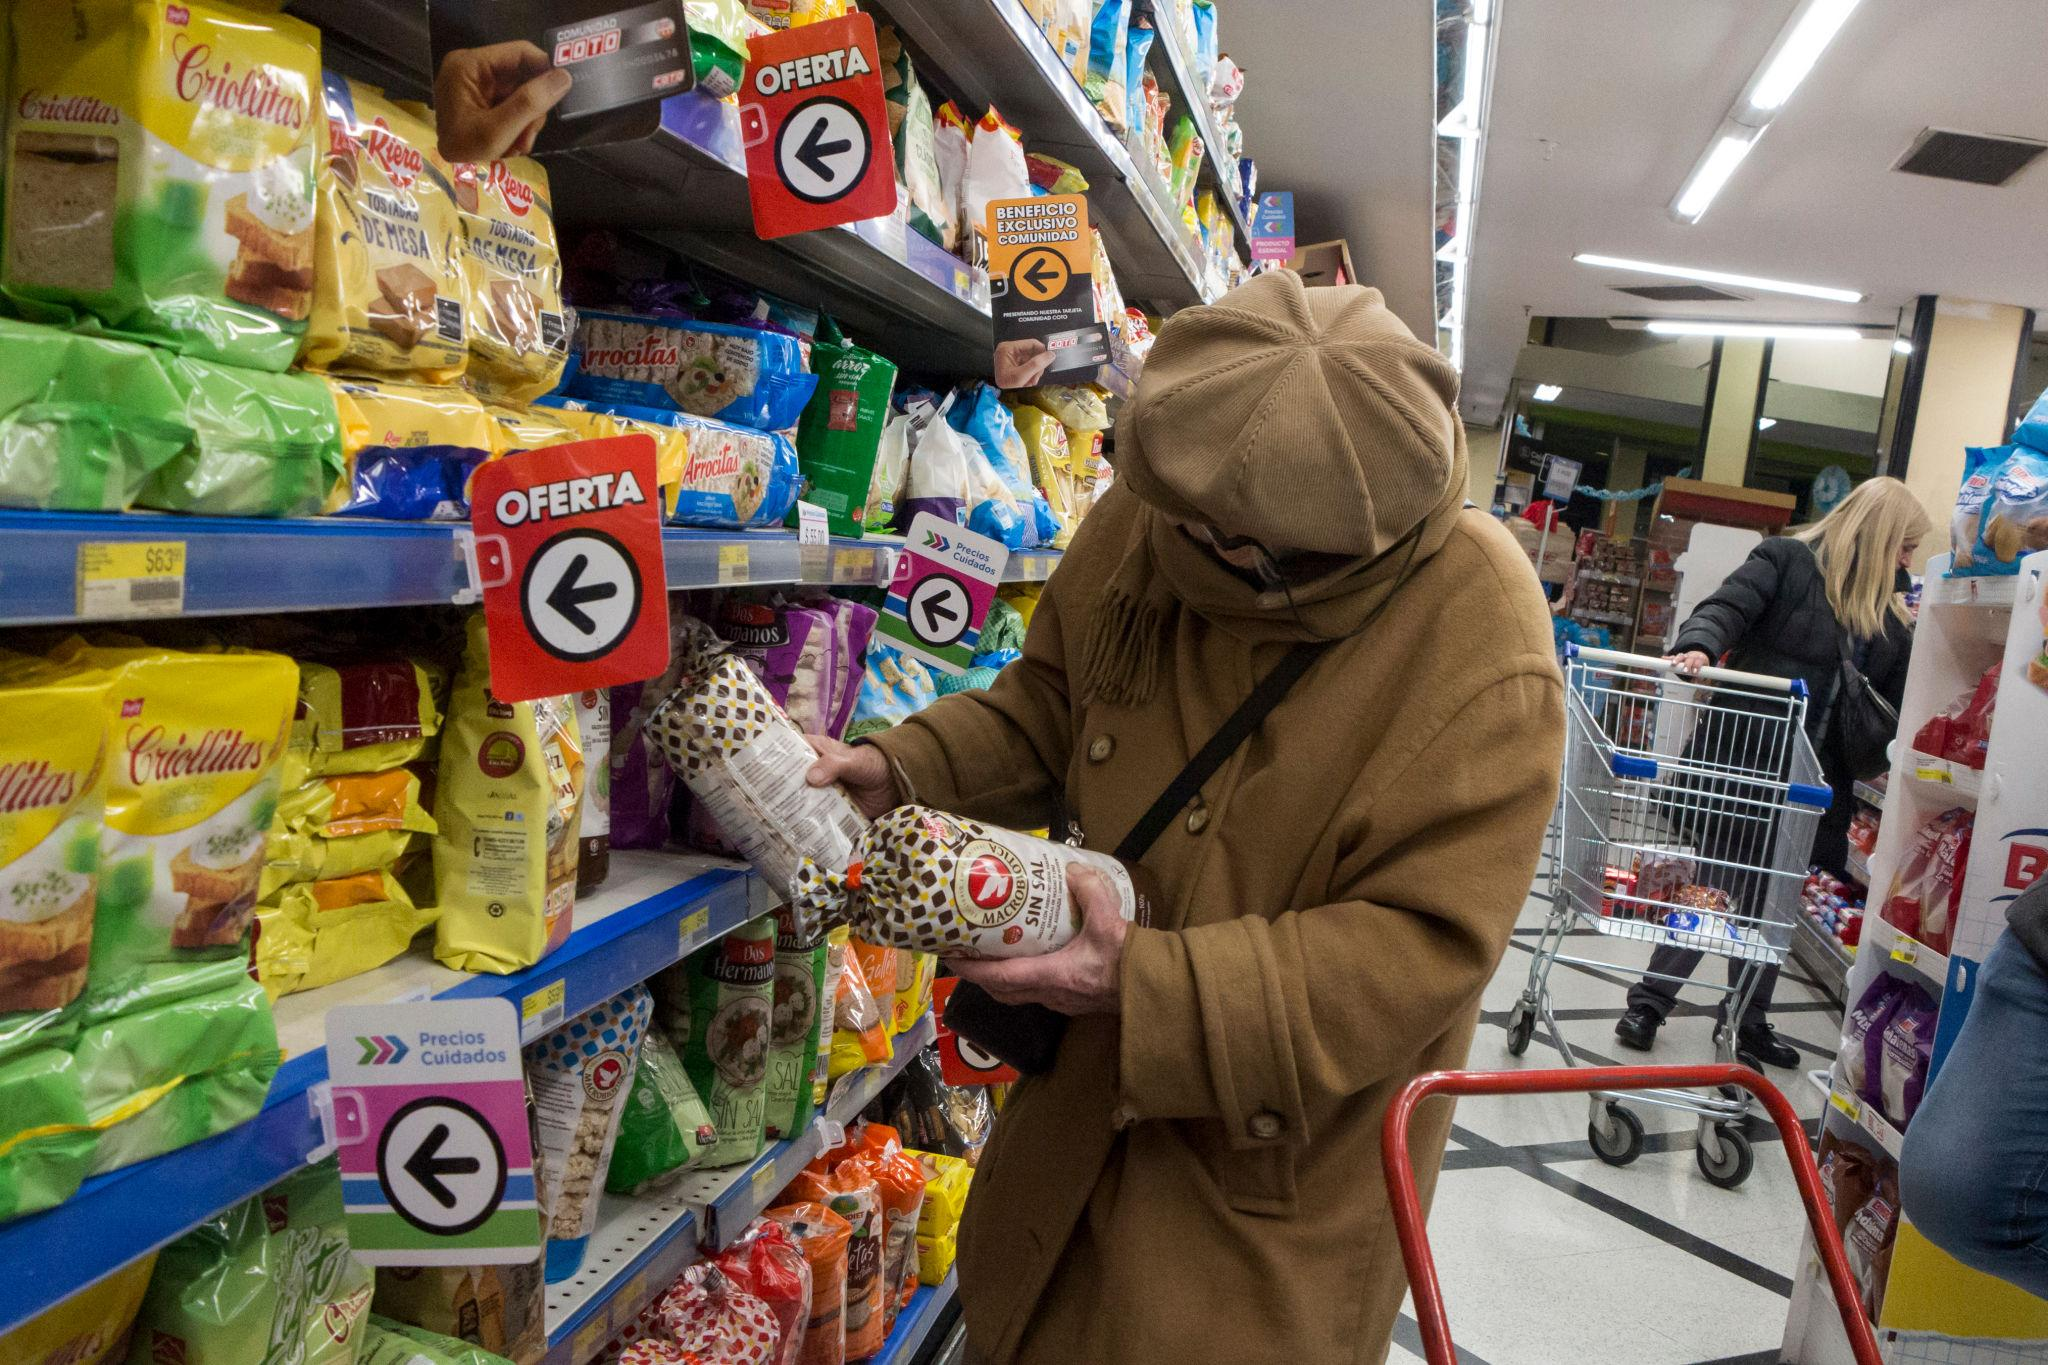
Un informe de Fundación Encuentro revela que las ventas reales de supermercados retrocedieron un 15,8% entre enero y julio de 2026 respecto del mismo período de 2023. La caída se registra en las 23 provincias y la Ciudad de Buenos Aires, con diferencias territoriales profundas: Formosa perdió un 39,3%; Misiones, un 35,6%; y Corrientes, un 32,7%. Detrás de los números aparecen el deterioro de los ingresos, las dificultades del empleo y el peso de los gastos indispensables sobre los presupuestos familiares.
El deterioro de la capacidad de compra de las familias argentinas tiene una dimensión que atraviesa todo el territorio nacional. Desde las provincias del norte hasta la Patagonia, las ventas reales de supermercados permanecen por debajo de los niveles registrados en 2023. La contracción alcanza a las 24 jurisdicciones del país, aunque sus efectos presentan diferencias profundas entre regiones con estructuras productivas, laborales y sociales distintas.
Un informe de la Fundación Encuentro, difundido el 8 de octubre y elaborado a partir de estadísticas del Instituto Nacional de Estadística y Censos (INDEC), señala que las ventas de supermercados, medidas a precios constantes, fueron un 15,8% inferiores durante los primeros siete meses de 2026 respecto del mismo período de 2023.
El dato permite dimensionar el retroceso de uno de los principales canales de comercialización de alimentos y productos de consumo cotidiano. No representa la totalidad de las compras de los hogares, pero constituye un indicador relevante para observar las dificultades económicas que atraviesan las familias.
La caída tampoco se distribuye de manera uniforme. El Noreste Argentino (NEA) registra una contracción regional del 32,8%, mientras que el Noroeste (NOA) presenta una disminución del 27,3%. Ambas regiones exhiben retrocesos considerablemente superiores a los de otras zonas del país.
Formosa aparece entre las jurisdicciones más afectadas, con una caída del 39,3% respecto de 2023. Le siguen Misiones, con el 35,6%; Corrientes, con el 32,7%; y Tucumán, con el 31,5%.
Estas cifras muestran que el deterioro de las ventas no puede comprenderse únicamente a partir de los promedios nacionales. Una disminución cercana al 40% en una provincia expresa una situación muy diferente de la registrada en otra donde el retroceso ronda el 5%, aunque ambas formen parte de una misma tendencia.
La región Pampeana presenta una baja del 11,2%, mientras que en la Patagonia alcanza el 10,9%. Entre las jurisdicciones con menores caídas aparecen Neuquén, con el 3,1%; Santa Fe, con el 5,5%; y Río Negro, con el 8,7%.
La provincia de Buenos Aires, por su parte, registra una disminución del 18,4%, frente al 9,3% de la Ciudad Autónoma de Buenos Aires. La diferencia entre ambas jurisdicciones constituye otra advertencia contra la costumbre de interpretar la realidad económica argentina exclusivamente desde los indicadores porteños.
Ninguna de las 24 jurisdicciones recuperó los niveles de ventas reales de supermercados correspondientes a los primeros siete meses de 2023, según el relevamiento.
La información permite identificar un fenómeno nacional, pero también obliga a examinar las particularidades de cada territorio. El comportamiento del consumo está relacionado con los ingresos disponibles, la estabilidad laboral, las características de la actividad económica regional y los gastos que deben afrontar los hogares.
La Fundación Encuentro señala que el empleo asalariado privado registrado disminuyó en 22 de las 24 jurisdicciones entre noviembre de 2023 y abril de 2026. Las excepciones fueron Neuquén, con un crecimiento del 7,1%, y Río Negro, con un aumento del 2,8%, que el estudio vincula con el desarrollo de actividades energéticas.
La pérdida de puestos de trabajo registrados representa una variable importante para comprender las dificultades del mercado interno. Una familia que pierde un ingreso, atraviesa períodos de desocupación o depende de ocupaciones inestables puede verse obligada a modificar sus hábitos de compra. Sin embargo, determinar cuánto explica el empleo de la caída del consumo en cada provincia requiere un análisis adicional.
A ese escenario se suma el peso de los gastos indispensables. El ingreso familiar no se destina exclusivamente a la alimentación: también debe cubrir electricidad, gas, transporte, combustible, alquiler, medicamentos, educación y otros compromisos que condicionan el presupuesto mensual.
El informe plantea que el comportamiento de los salarios registrados frente a la inflación general no alcanza, por sí solo, para explicar la evolución de las ventas. La incidencia de los servicios, la informalidad laboral y los cambios en el empleo también forman parte del problema.
En términos cotidianos, la capacidad de compra depende tanto del ingreso percibido como del dinero que queda disponible después de pagar los gastos que no pueden postergarse. Esa relación resulta especialmente importante para los hogares con ingresos bajos o irregulares.
La situación de Misiones permite observar el fenómeno con mayor detalle. El Instituto Provincial de Estadística y Censos (IPEC) publicó el 29 de septiembre su informe correspondiente a julio de 2026, que registró una disminución interanual del 7% en las ventas reales de supermercados de la provincia.
El desglose por rubros revela retrocesos significativos en productos de consumo cotidiano. Las ventas reales de carnes disminuyeron un 15,9%; las de lácteos, un 9,9%; las de bebidas, un 25,4%; y las de alimentos preparados y rotisería, un 26%.
También se registraron bajas del 9,8% en artículos de limpieza y perfumería, del 5,8% en productos de almacén y del 5,5% en verdulería y frutería. En contraste, el rubro panadería presentó un crecimiento del 36,9%.
Los resultados no permiten afirmar que todos los hogares hayan reducido sus compras de cada alimento ni determinar cambios específicos en su alimentación. Sí muestran que la contracción de las ventas reales alcanza categorías vinculadas con necesidades habituales de las familias.
La información oficial del INDEC confirma que el sector supermercadista continúa atravesando dificultades. En julio de 2026, las ventas a precios constantes disminuyeron un 2,1% respecto del mismo mes de 2025. En la comparación desestacionalizada frente a junio, la baja fue del 0,7%.
Durante el acumulado de enero a julio de 2026, la disminución interanual nacional informada por el organismo fue del 2,7%.
Existe, sin embargo, una diferencia metodológica que debe señalarse. La Fundación Encuentro difundió una caída del 7% frente a 2025, mientras que la serie nacional oficial del INDEC indica una reducción acumulada del 2,7%. Sin acceso a las planillas y los procedimientos completos utilizados por la fundación, no corresponde considerar directamente equivalentes ambas mediciones ni establecer cuál es el origen exacto de la discrepancia.
También resulta necesario aclarar que las estadísticas de supermercados no incluyen de manera completa las operaciones realizadas en almacenes, ferias, comercios de cercanía y otros canales. Por lo tanto, el retroceso observado no debe confundirse con una medición exhaustiva del consumo total de los hogares argentinos.
Aun con esas precisiones, la extensión territorial de la caída constituye un dato significativo. El deterioro de las ventas alcanza a jurisdicciones con actividades económicas y estructuras sociales muy diferentes. La magnitud de los retrocesos en el norte argentino merece una atención particular, tanto por su profundidad como por las dificultades que enfrentan las economías regionales.
La situación también plantea interrogantes sobre la evolución del mercado interno. Cuando las ventas reales disminuyen de manera sostenida, las consecuencias pueden extenderse a la producción, la distribución, el comercio y el empleo. La intensidad de esos efectos depende de cada sector y no puede determinarse únicamente con las cifras de supermercados.
La discusión económica nacional suele concentrarse en el dólar, el riesgo país, las reservas internacionales y las expectativas de inversión. Esos indicadores tienen importancia, pero no reemplazan el análisis de los ingresos familiares ni permiten conocer por sí solos las condiciones materiales de vida de la población.
Para quienes dependen de un salario, una jubilación, una pensión o ingresos provenientes del trabajo independiente, la situación económica también se expresa en la posibilidad de sostener las compras habituales y afrontar los gastos esenciales.
La información provincial demuestra, además, que una misma política económica puede coincidir con resultados territoriales diferentes. Comprender esas diferencias requiere considerar el empleo, la composición productiva, los ingresos y las condiciones de vida de cada región, sin reducir el país a un único promedio.
La Argentina no termina en la General Paz. Los datos de las 24 jurisdicciones muestran que las ventas reales de supermercados retrocedieron en todo el país, pero también que la profundidad de esa caída cambia radicalmente según el territorio. Detrás de cada porcentaje existen trabajadores, jubilados, familias y comunidades cuyas condiciones económicas no pueden quedar invisibilizadas por las estadísticas nacionales. Una evaluación completa de la economía argentina necesita mirar también lo que sucede con sus ingresos, sus empleos y su capacidad de sostener la vida cotidiana.