GONZALO SCHWEIZER
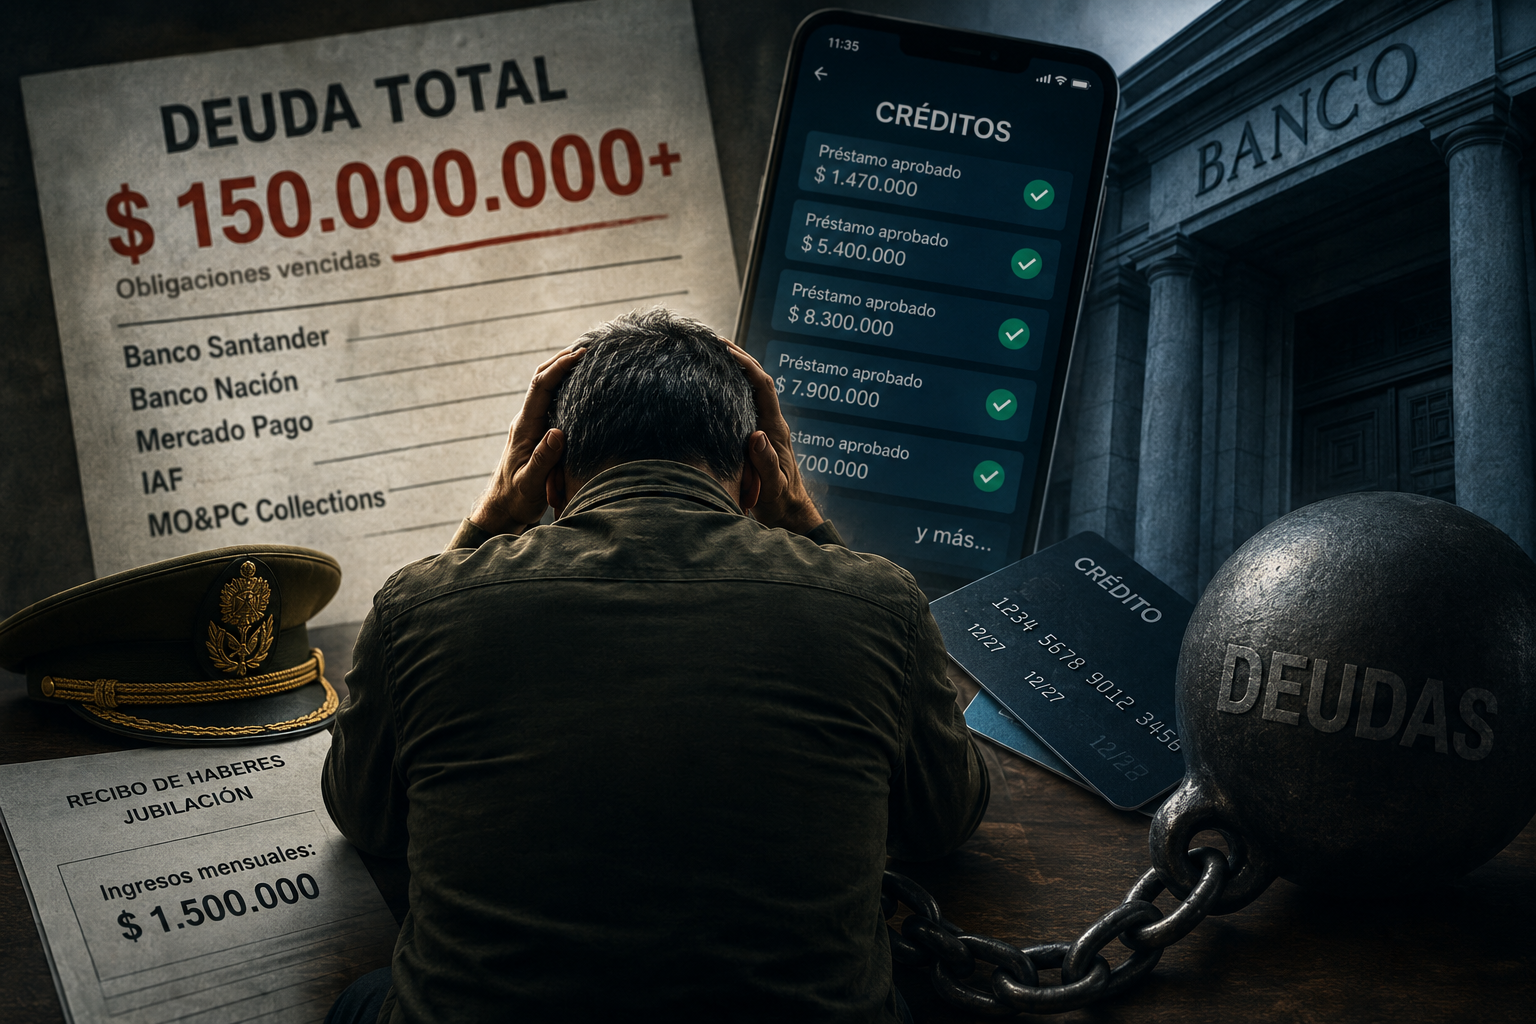
La disparada de la morosidad abrió un fenómeno impensado: personas que ya no pueden sostener sus créditos están recurriendo a la quiebra personal para frenar ejecuciones y ordenar sus deudas. La aparición de “Quebrados por la Usura” expone la otra cara de la expansión financiera: cuando el crédito utilizado para llegar a fin de mes se vuelve impagable, el problema deja de ser cuánto se debe y pasa a ser quién absorbe la pérdida.
La crisis de endeudamiento de los hogares argentinos está empezando a producir una respuesta que hasta hace poco permanecía prácticamente fuera de la discusión pública: personas físicas que recurren a la Justicia para declararse en quiebra porque sus ingresos ya no alcanzan para sostener simultáneamente la vida cotidiana y las cuotas acumuladas. El colectivo de abogados “Quebrados por la Usura”, impulsado por Rodolfo Baque, Muriel Mazzeo y Débora Hambo, comenzó a promover esta alternativa entre deudores que consideran financieramente quebrados y busca sumar entre 50 y 100 profesionales para ampliar el patrocinio.
El fenómeno aparece en un contexto concreto. Los últimos datos oficiales disponibles ya mostraban una morosidad de 12,8% en el financiamiento bancario a las familias en junio, mientras para las empresas era de apenas 3,5%. El propio BCRA reconocía que el deterioro familiar era considerablemente mayor, aunque destacaba que el sistema bancario mantenía elevados niveles agregados de liquidez, previsiones y capital para absorber pérdidas.
Esa diferencia es política y económicamente importante: el problema más agudo no está hoy en la capacidad del sistema financiero para sobrevivir, sino en la capacidad de una parte de sus clientes para pagar.
Cuando pedir otro préstamo deja de solucionar el anterior
La aparición de estudios jurídicos especializados en quebrados es una consecuencia extrema de una cadena que comienza mucho antes de llegar al juzgado. Una familia puede financiar una compra con tarjeta, refinanciar el resumen cuando el ingreso no alcanza, recurrir posteriormente a un préstamo personal y, finalmente, buscar crédito en una fintech cuando el banco endurece las condiciones. Mientras pueda renovar deuda, el problema permanece oculto detrás de una cuota nueva.
Pero el crédito no aumenta permanentemente el ingreso: adelanta capacidad de consumo futura y después exige devolverla con intereses. Cuando la deuda deja de financiar un bien durable y comienza a utilizarse para compensar gastos corrientes que el salario ya no cubre, cada cuota reduce el ingreso disponible del mes siguiente. Si esa diferencia vuelve a cubrirse con otro préstamo, aparece una espiral difícil de romper.
La Central de Deudores del BCRA refleja precisamente ese proceso mediante categorías que avanzan desde la situación normal hasta la cartera considerada irrecuperable. El organismo clasifica, considerando la mora, como “riesgo medio” atrasos superiores a 90 días, “riesgo alto” los superiores a 180 días y hasta un año, e “irrecuperable” los superiores a un año, aunque aclara que la clasificación no depende exclusivamente del número de días.
La quiebra aparece cuando refinanciar ya no compra tiempo suficiente y la deuda comienza a disputar directamente el salario con la comida, el alquiler y los servicios.
La novedad política: socializar el crédito, privatizar el fracaso
La expansión del crédito fue presentada como una herramienta de normalización económica: más préstamos permitirían recuperar consumo, financiar bienes durables y profundizar un sistema financiero argentino históricamente pequeño. En julio, el crédito bancario total en pesos y moneda extranjera equivalía al 12,5% del PBI, según el BCRA.
Pero una cosa es ampliar el crédito sobre ingresos crecientes y otra muy distinta hacerlo sobre hogares cuya capacidad de pago está tensionada. El segundo modelo puede producir inicialmente más consumo, pero también genera una transferencia creciente del ingreso futuro hacia intereses y amortizaciones.
Por eso la aparición de personas buscando la quiebra personal constituye una señal social mucho más profunda que un conflicto entre abogados y bancos. Si el hogar necesita deuda para mantener su nivel de consumo y posteriormente necesita protección judicial porque no puede devolverla, el crédito dejó de funcionar como puente hacia mejores ingresos y comenzó a funcionar como sustituto de esos ingresos.
Ese es el punto donde la discusión económica se vuelve política: ¿quién absorbe el costo cuando el mecanismo finalmente se rompe?
Quién gana: el deudor insolvente puede conseguir un corte
Para una persona realmente insolvente, un proceso concursal puede ofrecer algo que ninguna refinanciación consigue: interrumpir la acumulación desordenada de ejecuciones individuales y someter la situación patrimonial a un procedimiento judicial colectivo.
Pero es importante corregir una simplificación de la nota original: presentar la quiebra como un procedimiento “automático”, sin riesgos y que “dura cinco días como máximo” resulta demasiado categórico. Una quiebra tiene consecuencias patrimoniales y jurídicas relevantes, intervienen un juez y una sindicatura, y el resultado depende de cada expediente. La inhabilitación del fallido persona humana tiene reglas específicas y puede cesar de pleno derecho al año, pero existen supuestos legales que pueden modificar ese plazo. Una fuente oficial registral, por ejemplo, contempla expresamente la cesación, reducción, reanudación o prórroga de la inhabilitación bajo el artículo 236 de la Ley 24.522.
Por eso no es jurídicamente correcto traducir “quiebra” simplemente como “dejo de pagar, espero un año y empiezo de cero”. Existen bienes, restricciones, antecedentes crediticios, costos procesales y particularidades que deben evaluarse individualmente.
Para quien verdaderamente no tiene posibilidad razonable de pagar, sin embargo, la existencia de una vía concursal puede modificar completamente la negociación: deja de enfrentarse solo y por separado con cada acreedor y lleva su insolvencia al terreno judicial.
Quién pierde: bancos y fintechs pueden tener que reconocer que una parte de la deuda no vale lo que dice el resumen
Para los acreedores, la proliferación de quiebras personales introduce el riesgo de transformar una deuda registrada como activo cobrable en una pérdida efectiva.
Ahí está el corazón económico del asunto.
Cuando un banco presta $1 millón, contabiliza un derecho a cobrar capital e intereses. Mientras el cliente pague, ese crédito genera rentabilidad. Cuando comienza la mora, aumenta el riesgo y la entidad debe constituir previsiones. Si finalmente una parte resulta incobrable, el valor económico de ese activo cae porque el dinero prometido no llegará íntegramente.
El sistema bancario argentino tiene actualmente defensas importantes frente a ese riesgo. En mayo, las previsiones equivalían al 86,3% de la cartera irregular, y la cartera irregular neta de previsiones representaba apenas 2,2% de la responsabilidad patrimonial computable del sistema.
Esto permite una distinción fundamental: una crisis del deudor no equivale automáticamente a una crisis bancaria. Los hogares pueden estar financieramente asfixiados mientras las entidades continúan suficientemente capitalizadas para absorber una porción significativa de los incumplimientos.
Precisamente por eso la pregunta distributiva es tan importante.
Las plataformas enfrentan un riesgo distinto
Las fintechs y proveedores no bancarios atienden en muchos casos segmentos que encuentran más dificultades para acceder al crédito tradicional. El modelo puede ampliar inclusión financiera, pero también implica trabajar con perfiles de mayor riesgo y compensarlo mediante tasas, límites, información transaccional y mecanismos automatizados de evaluación.
Cuando la morosidad crece, ese negocio enfrenta su prueba decisiva.
Una plataforma puede cobrar tasas más elevadas porque presta a perfiles considerados más riesgosos. Pero una tasa alta solamente compensa el riesgo mientras el cliente pueda pagarla. Si el costo financiero aumenta tanto que acelera el incumplimiento, aparece una paradoja: intentar cubrirse del riesgo mediante precios mayores puede terminar aumentando el mismo riesgo que se intentaba cubrir.
Y si comienzan a multiplicarse quiebras judiciales, la cuestión deja de ser solamente cuántos clientes se atrasan. Empieza a importar cuánto de la cartera podrá efectivamente recuperarse.
Quién gana y quién pierde
El deudor insolvente puede ganar capacidad de defensa, frenar la carrera individual de los acreedores y obtener una salida institucional para una situación que ya no puede resolver mediante refinanciaciones. No recibe dinero gratis: enfrenta un procedimiento concursal con consecuencias patrimoniales y crediticias.
Los bancos y prestamistas pierden cuando una deuda que esperaban cobrar termina recuperándose parcialmente o resulta incobrable. Pero los bancos parten, a nivel agregado, de una posición significativamente más protegida que los hogares por sus previsiones y capital.
Los estudios jurídicos especializados encuentran un mercado creciente. Si aumenta el número de hogares insolventes, también crece la demanda de patrocinio para concursos, quiebras, ejecuciones y conflictos con acreedores.
Los buenos pagadores pueden terminar enfrentando indirectamente parte del costo si las entidades incorporan mayores pérdidas esperadas a las tasas, reducen límites o endurecen los criterios para prestar. No es automático, pero es uno de los mecanismos habituales de administración del riesgo crediticio.
El consumo también puede perder. Una persona que sale del circuito crediticio deja de disponer de una herramienta que probablemente utilizaba para financiar compras. Si el fenómeno adquiere escala, el deterioro crediticio puede pasar de ser consecuencia de la debilidad del mercado interno a convertirse también en una causa adicional de esa debilidad.
El Gobierno enfrenta la contradicción más incómoda
Políticamente, el fenómeno toca un punto sensible del programa económico. El Gobierno necesita que el crédito ayude a recuperar actividad y consumo sin depender de mayor gasto público ni de una expansión significativa de los salarios reales.
Pero para que ese mecanismo sea sostenible existe una condición elemental: el crédito debe financiar capacidad futura de pago, no reemplazar indefinidamente ingreso presente insuficiente.
El BCRA sostiene que el sistema financiero mantiene capacidad para absorber pérdidas y los datos disponibles respaldan que, por ahora, no existe una crisis bancaria equivalente a la crisis de algunos deudores.
El problema social está del otro lado del mostrador.
Una familia no tiene “previsiones por incobrabilidad” para absorber la pérdida de su propio salario. No posee capital regulatorio. No puede diversificar entre miles de deudores. Cuando falla su flujo mensual de ingresos, el ajuste recae directamente sobre consumo, patrimonio y calidad de vida.
El banco distribuye el riesgo entre miles de clientes; cada familia concentra el 100% de su riesgo sobre sí misma.
De la inclusión financiera a la quiebra personal
El surgimiento de “Quebrados por la Usura” no demuestra por sí mismo que Argentina atraviese una ola masiva de quiebras personales. Tampoco el material aportado informa cuántos procesos iniciaron efectivamente estos abogados, cuántos obtuvieron sentencia favorable ni qué monto total de deuda representan. Sería incorrecto convertir una iniciativa jurídica todavía difícil de dimensionar en una estadística nacional.
Pero su aparición sí funciona como síntoma de una economía donde la morosidad familiar alcanzó niveles suficientemente altos como para crear una demanda organizada de asesoramiento destinada no a refinanciar la deuda, sino a reconocer judicialmente que ya no puede pagarse.
Ese cambio es cualitativo.
Mientras el deudor pide refinanciación todavía intenta salvar la deuda. Cuando consulta cómo quebrar, está buscando salvarse de ella.
Y allí cambia completamente la distribución de las pérdidas: la familia intenta preservar el ingreso que le queda; el acreedor intenta recuperar su préstamo; los abogados administran judicialmente el conflicto y el Gobierno queda frente a la consecuencia menos cómoda de apostar al crédito como sustituto de un bolsillo debilitado.
La deuda puede sostener consumo durante un tiempo. Lo que no puede hacer es sustituir salarios indefinidamente. Cuando para volver a empezar una persona necesita presentarse ante un juez y declararse quebrada, el problema ya dejó de ser financiero: se convirtió en social.

 Jorge R. Schweizer