 GONZALO SCHWEIZER

Mientras crece la morosidad en tarjetas de crédito y préstamos personales, el Gobierno sostuvo que muchos argentinos «no saben manejar sus ingresos». Las declaraciones del vocero Adrián Ravier reavivaron el debate sobre si el aumento de las deudas responde a decisiones individuales o al deterioro del poder adquisitivo en una economía que todavía no logra recomponer el consumo.
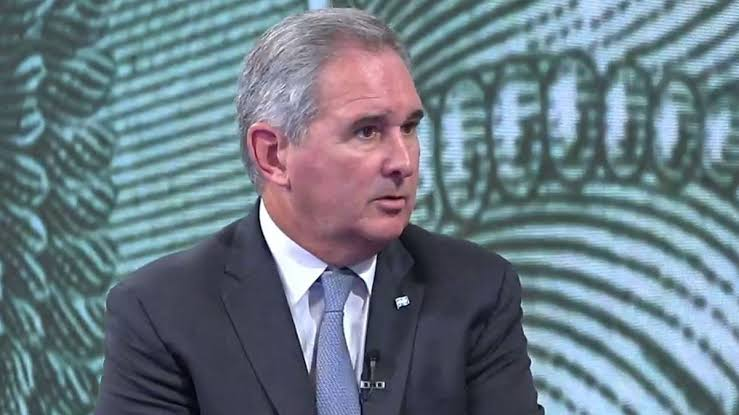
El aumento de la morosidad bancaria dejó de ser un problema exclusivo del sistema financiero para convertirse en uno de los principales síntomas de la situación económica que atraviesan los hogares argentinos. Sin embargo, la explicación que ofreció el Gobierno generó una fuerte polémica. Durante su conferencia de prensa, el vocero presidencial Adrián Ravier sostuvo que «a veces la gente misma se expone a riesgos de impago por no saber manejar sus propios ingresos y obligaciones», trasladando parte de la responsabilidad del creciente endeudamiento a las decisiones de los consumidores.
Las declaraciones llegan en un contexto donde distintos indicadores muestran un deterioro sostenido de la capacidad de pago de las familias. Lejos de tratarse de casos aislados, la morosidad creció tanto en el sistema bancario tradicional como en las entidades financieras no bancarias, al tiempo que los bancos comenzaron a multiplicar los planes de refinanciación para evitar que el aumento de los incumplimientos termine afectando la calidad de sus carteras de crédito.
Las cifras que encendieron la alarma
Los datos del Banco Central muestran la magnitud del fenómeno. En mayo, la irregularidad de los créditos otorgados a las familias alcanzó el 12,7%, el nivel más elevado de las últimas dos décadas. Los préstamos personales registraron una mora cercana al 15%, mientras que las tarjetas de crédito superaron el 12,5% de incumplimiento. En el conjunto del sistema financiero, el ratio de irregularidad sobre el crédito al sector privado llegó al 7,7%, reflejando un deterioro que ya no afecta únicamente a los hogares sino también a las empresas.
El crecimiento de las deudas también comenzó a cerrar las puertas del financiamiento. Según la Central de Deudores del BCRA analizada por consultoras privadas, más del 27% de quienes habían accedido a préstamos dejaron de ser sujetos de crédito, una situación que alcanza a casi siete millones de personas, obligadas a recurrir a refinanciaciones, créditos informales o directamente a abandonar el sistema financiero formal.
El panorama resulta todavía más complejo fuera del circuito bancario. En las entidades financieras no bancarias, donde se concentran préstamos personales, créditos rápidos y financiamiento digital, la mora supera el 32%, más de tres veces el nivel observado un año y medio atrás.
El crédito volvió, pero con tasas que siguen siendo elevadas
La explicación oficial sostiene que el aumento de la mora es una consecuencia natural del regreso del crédito. Según Ravier, durante los años de alta inflación prácticamente no existía financiamiento y la economía atraviesa ahora un período de adaptación en el que tanto bancos como consumidores deben aprender a convivir con un mercado crediticio más desarrollado.
Sin embargo, especialistas señalan que el problema no pasa únicamente por el acceso al crédito sino por su costo. A pesar de la desaceleración inflacionaria, las tasas de los préstamos personales continúan ubicándose muy por encima del crecimiento de los ingresos, mientras que la refinanciación de tarjetas mantiene costos financieros elevados. En algunos programas de reestructuración bancaria las tasas rondan entre 31% y 50% anual, aunque los créditos comerciales y personales pueden presentar costos financieros considerablemente superiores según la entidad y el perfil del cliente.
El resultado es que cada vez más hogares utilizan la tarjeta de crédito para financiar gastos corrientes —alimentos, medicamentos, tarifas de servicios públicos o combustibles— y no para adquirir bienes durables. El crédito dejó de funcionar como una herramienta para expandir el consumo y pasó a convertirse, en muchos casos, en un mecanismo para compensar ingresos insuficientes.
Refinanciar para evitar el colapso
Frente al aumento de los incumplimientos, los bancos comenzaron a modificar su estrategia. En lugar de profundizar las ejecuciones, muchas entidades lanzaron programas de refinanciación, extensión de plazos y reducción de tasas para recuperar clientes antes de que ingresen en mora definitiva.
El Banco Provincia, por ejemplo, informó haber concretado más de 66.000 acuerdos de refinanciación durante los primeros cinco meses del año por un monto superior a 234.000 millones de pesos, mientras distintas provincias impulsan esquemas similares para evitar que el sobreendeudamiento termine profundizando la caída del consumo.
Apertura económica y reforma del Banco Central
Durante la misma conferencia, Ravier también defendió la apertura comercial impulsada por el Gobierno, aunque reconoció que algunos sectores industriales enfrentan una etapa de fuerte reconversión. A su juicio, los efectos positivos de una economía más abierta llegarán recién en el mediano plazo mediante mayores inversiones y creación de empleo.
Además, confirmó que el Ejecutivo continúa trabajando en una profunda reforma de la Carta Orgánica del Banco Central. Entre los principales cambios previstos figuran establecer como misión exclusiva preservar el valor de la moneda, prohibir definitivamente el financiamiento monetario del Tesoro, impedir la emisión de letras intransferibles, fortalecer la estabilidad institucional de las autoridades del BCRA y endurecer las sanciones para futuras administraciones que recurran a la emisión para financiar el déficit fiscal. No obstante, aclaró que el proyecto aún permanece en elaboración y todavía no tiene fecha de envío al Congreso.
¿Un problema de educación financiera o de ingresos?
La discusión de fondo continúa abierta. El Gobierno interpreta que la mayor morosidad forma parte de una transición hacia una economía con mayor acceso al crédito y considera que muchos usuarios deberán aprender a administrar mejor sus obligaciones financieras.
Economistas y analistas, en cambio, sostienen que la educación financiera tiene un alcance limitado cuando los ingresos pierden capacidad de compra y el financiamiento termina utilizándose para cubrir gastos básicos. En ese escenario, la refinanciación puede aliviar transitoriamente la situación de los bancos, pero no resuelve el problema estructural: la creciente distancia entre el costo de vida y el poder adquisitivo de millones de familias argentinas.