Melina Schweizer
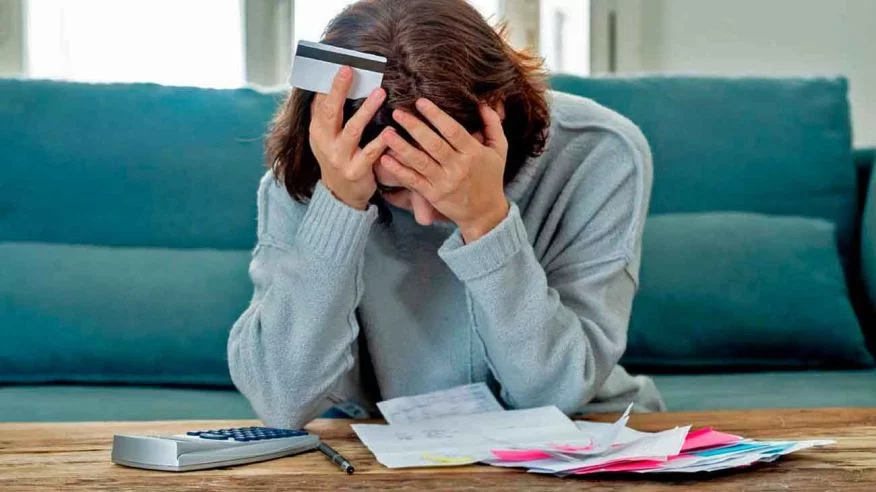
Más de 10 millones de mujeres están endeudadas en Argentina. Deben bastante menos que los varones —$3,69 millones contra $5,73 millones en promedio—, pero una proporción mayor del dinero adeudado termina en mora. Entre las menores de 25 años, el 38,3% registra atrasos y la situación empeora cuando el crédito proviene de tarjetas no bancarias y otros prestamistas destinados al consumo cotidiano. El problema no empieza en el crédito: empieza cuando el salario, la jubilación o el empleo dejan de alcanzar.
La fotografía del endeudamiento argentino tiene una particularidad que obliga a mirar más allá del crecimiento general de la morosidad: las mujeres no son quienes más dinero piden prestado, pero sí aparecen particularmente expuestas cuando llega el momento de devolverlo.
Los datos procesados por el Centro de Estudios para la Ciudad (CEC) a partir de la Central de Deudores del Banco Central contabilizan 10.087.758 mujeres endeudadas frente a 9.343.242 varones. La deuda promedio femenina asciende a $3,69 millones, mientras entre los hombres alcanza $5,73 millones: ellas deben aproximadamente 35,6% menos.
La paradoja aparece después.
Aunque el porcentaje de personas endeudadas que están en mora es ligeramente superior entre los hombres —25,7% contra 24,4%—, al observar cuánto dinero queda impago la relación se invierte: el 17,9% de la deuda femenina está en mora, contra 17,1% de la masculina.
No es una diferencia gigantesca, pero económicamente resulta reveladora.
Ellas deben menos, pero tienen más dificultades relativas para pagar lo que deben.
Y cuando se incorporan edad, empleo e ingresos, el promedio nacional deja al descubierto una desigualdad mucho más profunda.
Primero cayó el ingreso; después llegó la deuda
Una lectura puramente financiera podría concluir que Argentina tiene un problema de “malos pagadores”.
Los datos cuentan otra historia.
Entre noviembre de 2023 y marzo de 2024, el salario privado registrado perdió alrededor de 14 puntos de poder adquisitivo y las jubilaciones casi 40. La recuperación posterior fue incompleta: según el informe citado, dos años después el salario privado continuaba nueve puntos por debajo y las jubilaciones, 24.
La secuencia económica importa:
ingreso insuficiente → deuda → refinanciación → mora.
Por eso buena parte del endeudamiento actual no puede interpretarse como una expansión clásica del consumo financiado.
Una familia que utiliza crédito para comprar medicamentos, alimentos, pagar servicios o completar el alquiler no está adelantando consumo futuro porque confía en que mañana ganará más.
Está trasladando hacia el mes siguiente un gasto que el ingreso del mes actual ya no pudo pagar.
Y cada vez que eso ocurre aparece un problema adicional: el mes siguiente empieza con parte del salario ya comprometido.
La deuda deja entonces de complementar el ingreso.
Empieza a reemplazarlo.
Las mujeres llegan peor paradas a ese circuito
La brecha crediticia no nace dentro de un banco.
Según los datos recopilados en el informe, seis de cada diez personas pobres son mujeres, la brecha de ingresos llegó al 29%, la tasa de empleo femenina se ubicó aproximadamente 20 puntos por debajo de la masculina y la informalidad resultó cinco puntos superior.
Entre las mujeres de 14 a 29 años el desempleo alcanzó 15,5% durante el primer trimestre de 2026, frente al 14,6% de los varones. El 39% trabajaba informalmente y la subutilización de la fuerza laboral llegaba al 19,8%, contra 15,2% entre los hombres.
Eso modifica completamente el significado económico de una cuota.
Dos personas pueden deber $100.000.
Pero esos $100.000 no representan el mismo esfuerzo para alguien con empleo registrado, salario estable y capacidad de ahorro que para una trabajadora informal cuyo ingreso fluctúa y que además enfrenta mayores probabilidades de desempleo.
Por eso mirar únicamente cuánto debe cada género puede resultar engañoso.
La variable decisiva es cuánto representa esa deuda respecto del ingreso disponible y qué estabilidad tiene ese ingreso para pagarla.
El 38,3% que debería encender todas las alarmas
La situación se vuelve extrema entre las menores de 25 años.
El 38,3% de las mujeres jóvenes endeudadas está en mora, según el relevamiento.
Son 311.087 mujeres.
Y existen provincias donde la proporción es todavía mayor: San Luis alcanza 46,3%; Chaco, 43,7%; Catamarca, 42,8%; Santa Cruz, 41,7%; y Buenos Aires, 40,5%, según los datos aportados en el relevamiento compartido.
En otras palabras, en algunas jurisdicciones casi una de cada dos jóvenes que tomó deuda ya tiene problemas para pagarla.
Esto deja de parecer una sucesión de decisiones financieras individuales.
Cuando cientos de miles de personas de una misma generación presentan simultáneamente dificultades de pago, el análisis microeconómico debe incorporar el mercado laboral del que obtienen sus ingresos.
Y ahí aparecen salarios bajos, desempleo juvenil, informalidad, inestabilidad laboral y acceso sencillo a créditos de corto plazo.
La fintech puede aprobar el préstamo en cinco minutos.
El mercado laboral puede tardar años en producir el salario capaz de devolverlo.
El crédito rápido convirtió la falta de ingreso en un mercado
Existe además un cambio estructural en la forma de endeudarse.
El sistema financiero tradicional ya no tiene el monopolio del crédito familiar. Fintech, billeteras, emisoras no bancarias, supermercados y otros proveedores permiten financiar consumos cotidianos con enorme facilidad.
Eso democratizó el acceso al crédito.
Pero también democratizó el acceso a la deuda cara.
La diferencia se vuelve especialmente visible en las tarjetas emitidas por entidades no financieras. Allí, según los datos proporcionados, las mujeres deben en promedio $925.000, frente a $1,14 millones de los hombres.
Otra vez: ellas deben menos.
Sin embargo, 35,9% del monto de su deuda está en mora, frente al 30,8% entre los varones.
La brecha ya no es de ocho décimas.
Es de 5,1 puntos porcentuales.
Y entre las menores de 25 años endeudadas con estos instrumentos, 52% de las mujeres está en mora, frente a 51% de los hombres.
Más de la mitad.
Ahí aparece una cuestión microeconómica central: el segmento de población con menor capacidad de pago termina recurriendo precisamente a modalidades de financiación destinadas a quienes tienen menor acceso al crédito tradicional.
El riesgo elevado produce tasas más altas.
Las tasas altas dificultan el pago.
El impago deteriora el perfil crediticio.
El deterioro restringe el acceso a financiación más barata.
Y el consumidor vuelve a recurrir al prestamista más caro.
Es un círculo de selección adversa extraordinariamente difícil de romper.
Las jubiladas muestran la otra punta de la misma crisis
Si las jóvenes entran al mercado laboral con precariedad, muchas mujeres mayores llegan a la jubilación arrastrando las consecuencias de décadas de desigualdad laboral.
Menores salarios durante la vida activa significan menores aportes.
Mayor informalidad significa trayectorias previsionales más débiles.
El trabajo doméstico y de cuidados no remunerado tampoco produjo históricamente una contraprestación previsional equivalente.
La brecha reaparece entonces cuando deberían desaparecer las obligaciones laborales.
Según los datos aportados, entre los 66 y 75 años la diferencia de morosidad por género llega a 3,8 puntos porcentuales.
Y la naturaleza del gasto explica buena parte del problema.
Medicamentos.
Alquiler.
Alimentos.
Servicios.
Cancelación de préstamos anteriores.
No estamos ante una jubilada endeudándose para cambiar el televisor cada seis meses.
Estamos frente a personas que financian la reproducción cotidiana de su propia vida.
Por eso algunas prolongan su actividad laboral o regresan a empleos informales después de jubilarse.
La jubilación deja de significar retiro.
Se transforma en un ingreso base que necesita trabajo y deuda para completarse.
Quién gana con esta economía de la necesidad
Hay actores para quienes la expansión del endeudamiento representa negocio.
Bancos, fintech, emisores de tarjetas no bancarias, cadenas comerciales y plataformas financieras cobran intereses, comisiones y otros cargos por transformar ingresos futuros en capacidad de compra presente.
Eso no convierte automáticamente al crédito en abusivo: el crédito cumple una función económica fundamental.
El problema aparece cuando la expansión del negocio deja de descansar principalmente en financiar inversión o consumo durable y empieza a apoyarse en hogares que necesitan deuda para pagar necesidades recurrentes.
Porque una heladera puede financiarse y terminar de pagarse.
La comida no.
El mes siguiente hay que volver a comer.
Lo mismo ocurre con medicamentos, alquiler y servicios.
Por eso financiar gastos permanentes con deuda constituye una señal particularmente peligrosa: el pasivo permanece, pero el bien financiado desaparece antes de terminar de pagarse.
Quién pierde
Pierden primero las trabajadoras jóvenes con ingresos inestables.
Pierden las jubiladas cuyo haber no cubre sus necesidades.
Pierden los hogares cuando una parte creciente del ingreso queda comprometida antes de comenzar el mes.
Pero también puede perder el comercio.
Una persona sobreendeudada reduce consumos para pagar cuotas. Eso deprime ventas, agrava la recesión y deteriora a empresas cuyo mercado depende precisamente de esos consumidores.
Y eventualmente pierden también los acreedores.
Cuando la morosidad crece demasiado, el problema deja de pertenecer exclusivamente al deudor. Aumentan las previsiones por incobrabilidad, se endurecen los criterios crediticios y el financiamiento puede encarecerse para el conjunto.
Por eso una economía puede entrar en una contradicción notable: necesita crédito porque los ingresos no alcanzan, pero cuanto más utiliza crédito para sustituir ingresos, menos capacidad futura tiene para consumir.
La deuda también redistribuye
Existe finalmente una dimensión distributiva.
Cuando una trabajadora utiliza parte de su salario futuro para pagar intereses de alimentos que consumió meses atrás, se produce una transferencia de ingresos.
Desde quien vive de su trabajo hacia quien financió ese consumo.
Si el fenómeno es ocasional, forma parte del funcionamiento normal del crédito.
Cuando alcanza a millones de personas y se vuelve persistente, adquiere otra dimensión económica.
El informe contabiliza más de 10 millones de mujeres endeudadas y muestra que el deterioro no está distribuido uniformemente.
Por eso la morosidad femenina no puede explicarse diciendo que las mujeres “administran peor” su dinero.
Los propios números contradicen esa lectura: se endeudan por bastante menos que los hombres.
El problema aparece en la relación entre deuda e ingreso.
Y allí convergen todas las desigualdades anteriores.
Menores salarios.
Más informalidad.
Menor empleo.
Mayor trabajo de cuidados.
Jubilaciones insuficientes.
Mayor exposición a determinadas formas de crédito para financiar consumos cotidianos.
La deuda no creó esas desigualdades.
Las encontró. Las financió. Y ahora empieza a cobrarles intereses.

 GONZALO SCHWEIZER
 Melina Orquidea