 GONZALO SCHWEIZER
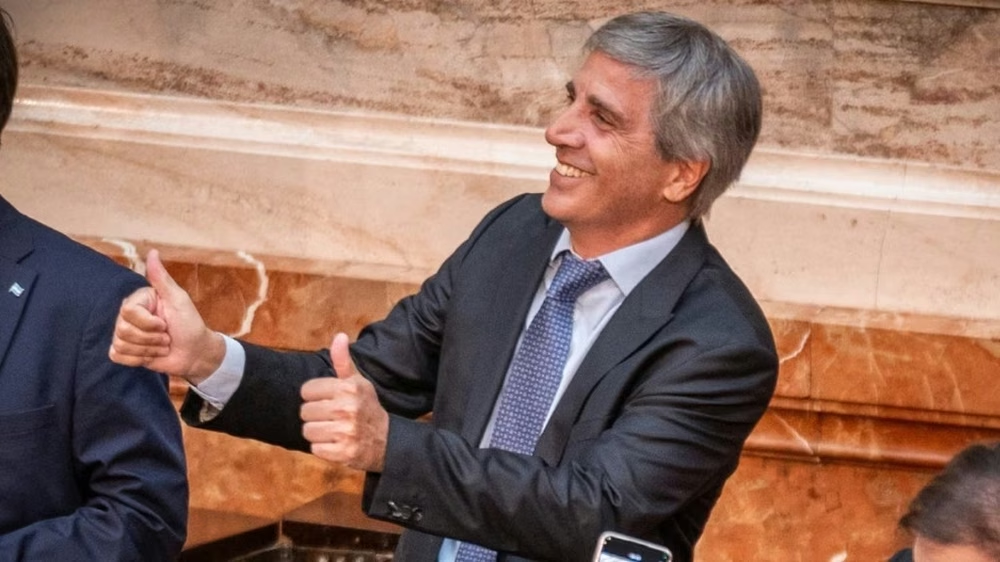
Después de errarle fuerte a las proyecciones de 2026, Economía presentó un escenario bastante menos voluntarista: inflación promedio de 21,1%, dólar promedio de $1.728, crecimiento de 4% y exportaciones superiores a USD 130.000 millones. El punto más político aparece en los salarios: Caputo proyecta que subirán 25,4%, por encima de los precios. El Gobierno necesita que el ajuste deje de sentirse como ajuste justo cuando Milei buscará la reelección.
El proyecto de Presupuesto 2027 contiene algo más importante que una colección de porcentajes. Expone la economía que el Gobierno necesita que exista durante el año electoral.
Luis Caputo proyecta crecimiento del 4%, inflación promedio del 21,1%, dólar promedio de $1.728 y una cotización de $1.847 para diciembre. Al mismo tiempo, calcula exportaciones superiores a USD 130.000 millones, superávit externo por más de USD 15.000 millones y otro resultado financiero positivo para el Estado.
Pero aparece una novedad todavía más significativa: los salarios nominales crecerían 25,4%, 4,3 puntos por encima de la inflación promedio prevista.
Después de casi tres años en los que la estabilidad macroeconómica descansó en buena medida sobre el ajuste fiscal, el enfriamiento de la actividad y la contención de ingresos, el propio Presupuesto reconoce una realidad política elemental: Milei difícilmente pueda llegar competitivo a una elección presidencial solamente mostrando superávit fiscal e inflación descendente si esa mejora no empieza a aparecer también en el bolsillo.
Primero, reconocer que el Presupuesto anterior falló
La comparación con 2026 resulta inevitable.
El Gobierno había proyectado para este año una inflación de apenas 10%, crecimiento de 5% y un dólar de $1.423 para diciembre. Los tres supuestos quedaron desactualizados.
La inflación acumuló 21,3% solamente entre enero y agosto y alcanzó 33,5% interanual en agosto. El crecimiento esperado por bancos y consultoras terminó desplazándose hacia aproximadamente 2%, menos de la mitad del 5% presupuestado. Y el dólar mayorista ya se aproximó a $1.500 antes de finalizar 2026.
Por eso el cambio metodológico importa.
El Presupuesto 2027 no parte de que la inflación desaparecerá mágicamente. Reconoce un piso inflacionario considerable, una depreciación adicional del peso y una economía que necesitará crecer bastante más que durante 2026.
Según la información publicada, el FMI también presionó para que los supuestos fueran más consistentes con el programa económico. Tiene lógica: una inflación artificialmente baja no constituye simplemente un error estadístico. Distorsiona la estimación de recaudación, gastos, resultado fiscal y necesidades de financiamiento.
El presupuesto puede soportar optimismo. La caja, bastante menos.
La gran apuesta: crecer 4% después del frenazo
El supuesto probablemente más exigente es el 4% de crecimiento.
No porque sea imposible, sino porque exige una aceleración considerable respecto del desempeño esperado para 2026.
La actividad llega golpeada. Las ventas minoristas vienen mostrando retrocesos, aumenta la morosidad familiar, sectores industriales exhiben capacidad ociosa y el consumo permanece débil. En agosto, por ejemplo, CAME registró una caída mensual de 2,7% en las ventas minoristas, mientras que en Córdoba las unidades vendidas se desplomaron 22% interanual.
Por eso crecer 4% implica bastante más que una buena cosecha o mayores exportaciones energéticas.
El Gobierno necesita que vuelva la demanda interna.
Y allí aparece una contradicción que el propio Presupuesto parece admitir: la economía que sirvió para desacelerar los precios no necesariamente sirve para producir una recuperación fuerte del consumo.
Una economía puede estabilizarse con salarios contenidos. Crecer sostenidamente con salarios permanentemente contenidos es bastante más complicado.
Caputo necesita devolver salario
Ese posiblemente sea el dato político central del proyecto.
Economía calcula que los salarios nominales subirán 25,4% frente a una inflación promedio de 21,1%.
La diferencia sería positiva.
Pero conviene interpretar correctamente el número: que los salarios aumenten más que la inflación durante 2027 significa recuperación del poder adquisitivo durante ese período; no significa automáticamente recuperar todo lo perdido anteriormente.
Ese matiz es enorme.
Si alguien perdió 20% de poder adquisitivo y posteriormente obtiene una mejora real del 3% o 4%, sigue muy por debajo del punto de partida.
Además, el promedio salarial puede esconder diferencias enormes entre trabajadores registrados privados, empleados públicos e informales.
Precisamente allí aparece uno de los problemas estructurales de la recuperación argentina: no todos llegan al eventual rebote desde el mismo subsuelo.
El dólar de $1.847 es una confesión interesante
El Presupuesto calcula un dólar promedio de $1.728 durante 2027 y de $1.847 en diciembre.
Esto significa que el Gobierno no está presupuestando un dólar congelado.
Y el dato resulta particularmente interesante después de la discusión sobre atraso cambiario. Gita Gopinath estimó recientemente una apreciación real del peso cercana al 12% durante 2026 y recomendó mayor flexibilidad cambiaria junto con acumulación de reservas.
La pregunta fundamental no es entonces si el dólar subirá. El propio Presupuesto supone que subirá.
La discusión es cuánto.
Si durante 2027 los precios aumentan más rápidamente que el tipo de cambio, continuará la apreciación real. Si el dólar acompaña o supera la dinámica inflacionaria, parte del atraso podría corregirse.
Ese equilibrio tiene consecuencias distributivas muy concretas.
Un peso apreciado favorece relativamente las importaciones y abarata ciertos consumos dolarizados, pero deteriora competitividad para sectores productores de bienes transables. Una depreciación mejora el ingreso en pesos de los exportadores, pero puede trasladarse a precios domésticos.
Caputo necesita ejecutar una coreografía bastante delicada: un dólar suficientemente bajo para no reavivar la inflación, pero suficientemente alto para no estrangular competitividad y reservas.
USD 130.000 millones: la apuesta exportadora
La otra pata del modelo está afuera.
Economía proyecta exportaciones superiores a USD 130.000 millones y un superávit de bienes y servicios mayor a USD 15.000 millones.
Energía será una pieza fundamental. El crecimiento de Vaca Muerta modificó estructuralmente la balanza energética argentina y minería aparece como otro sector capaz de aportar divisas.
Si esa proyección se cumple, el Gobierno obtiene algo indispensable: dólares.
Pero existe una diferencia entre tener superávit comercial y tener suficientes reservas.
Los dólares comerciales pueden convivir con fuertes compras privadas de divisas, pagos de deuda, giro de utilidades, turismo y otras salidas de capital. De hecho, en julio las personas humanas compraron más de USD 4.100 millones netos según los datos citados recientemente sobre el mercado cambiario.
Por eso USD 15.000 millones de superávit externo serían una buena noticia, pero no equivalen automáticamente a USD 15.000 millones adicionales dentro del Banco Central.
Exportar dólares no significa necesariamente acumularlos.
¿Quién gana si Caputo acierta?
Si el escenario presupuestario se cumple, los primeros beneficiados serían los asalariados cuyo ingreso efectivamente aumente por encima de los precios. Después de años de deterioro, incluso una recuperación parcial permitiría recomponer consumo.
También ganarían comercio y servicios orientados al mercado interno. Más salario real significa mayor capacidad de compra y, potencialmente, menor dependencia del crédito para financiar gastos cotidianos.
La construcción y sectores de bienes durables podrían beneficiarse si la recuperación viene acompañada de crédito.
Los exportadores de energía, minería y agro también aparecen bien posicionados dentro de un modelo que necesita superar USD 130.000 millones de exportaciones.
El sistema financiero podría beneficiarse de una economía en expansión y de una eventual normalización del crédito, aunque aquí existe una condición crítica: antes debe frenarse el deterioro de la capacidad de pago de las familias.
Finalmente, el ganador político evidente sería Javier Milei.
Un 2027 con inflación descendente, crecimiento del 4%, recuperación salarial y estabilidad cambiaria sería exactamente el escenario que cualquier oficialismo desearía presentar antes de una elección presidencial.
¿Quién pierde si el modelo continúa dependiendo del salario como ancla?
El escenario cambia radicalmente si la inflación termina superando el 21,1% y los salarios no acompañan.
Los trabajadores volverían a funcionar como variable de ajuste.
Los jubilados son particularmente vulnerables porque cualquier componente congelado de sus ingresos pierde poder adquisitivo mes tras mes.
Los empleados públicos también parten de una situación especialmente delicada después de importantes pérdidas reales acumuladas.
Las pymes orientadas al mercado interno necesitan recuperación del consumo mucho más que estabilidad financiera abstracta. Si las familias continúan restringiendo compras, el crecimiento agregado puede coexistir con sectores enteros en dificultades.
Y la industria expuesta a importaciones enfrenta otro riesgo: crecimiento económico no significa necesariamente crecimiento industrial. Una economía puede expandirse impulsada por energía, minería, agro y servicios mientras determinadas ramas manufactureras continúan perdiendo mercado.
Por eso el 4% tampoco dice por sí mismo quién crecerá.
El riesgo escondido: que crezca el PIB pero no el bolsillo
Esta es probablemente la prueba económica más importante del Presupuesto.
Supongamos que Argentina efectivamente crece 4%.
La pregunta siguiente debería ser: ¿cómo se distribuye ese crecimiento?
Si aumenta fuertemente la producción energética, minera y agroexportadora mientras el consumo continúa deprimido, el PIB puede mejorar sin que millones de hogares perciban una transformación equivalente.
Es la diferencia entre recuperación macroeconómica y recuperación social.
El Gobierno necesita ambas.
Porque una elección no la votan toneladas exportadas de petróleo ni millones de dólares de superávit comercial. La votan personas que pagan alquiler, supermercado, transporte, medicamentos y tarjeta.
La matemática más difícil no está en Excel
Caputo construyó para 2027 un escenario mucho más defendible que aquel 10% de inflación proyectado para 2026.
Pero todavía necesita que varias piezas difíciles ocurran simultáneamente: inflación de 21,1%; crecimiento de 4%; salarios subiendo 25,4%; dólar promedio de $1.728 y cerrando en $1.847; exportaciones superiores a USD 130.000 millones; superávit externo mayor a USD 15.000 millones y resultado financiero positivo.
Individualmente, ninguna variable parece fantástica.
El desafío consiste en conseguirlas todas juntas.
Porque estimular salarios y consumo puede aumentar importaciones y presiones inflacionarias. Dejar correr el dólar puede mejorar competitividad pero trasladarse a precios. Mantenerlo demasiado contenido puede profundizar el atraso cambiario. Sostener un superávit fiscal muy exigente puede limitar la capacidad del Estado para impulsar actividad. Y crecer 4% requiere que empresas y hogares recuperen expectativas después de un 2026 mucho más débil de lo previsto.
Ahí está el verdadero Presupuesto 2027.
No en cuánto dice que valdrá el dólar.
En si Caputo puede conseguir que el mismo programa produzca al mismo tiempo más crecimiento, más salario, menos inflación, más dólares y superávit fiscal.
Y existe una última diferencia respecto de 2026: esta vez, el error no se conocerá solamente en una planilla.
Se contará en votos.

 Juan OConnor