 GONZALO SCHWEIZER
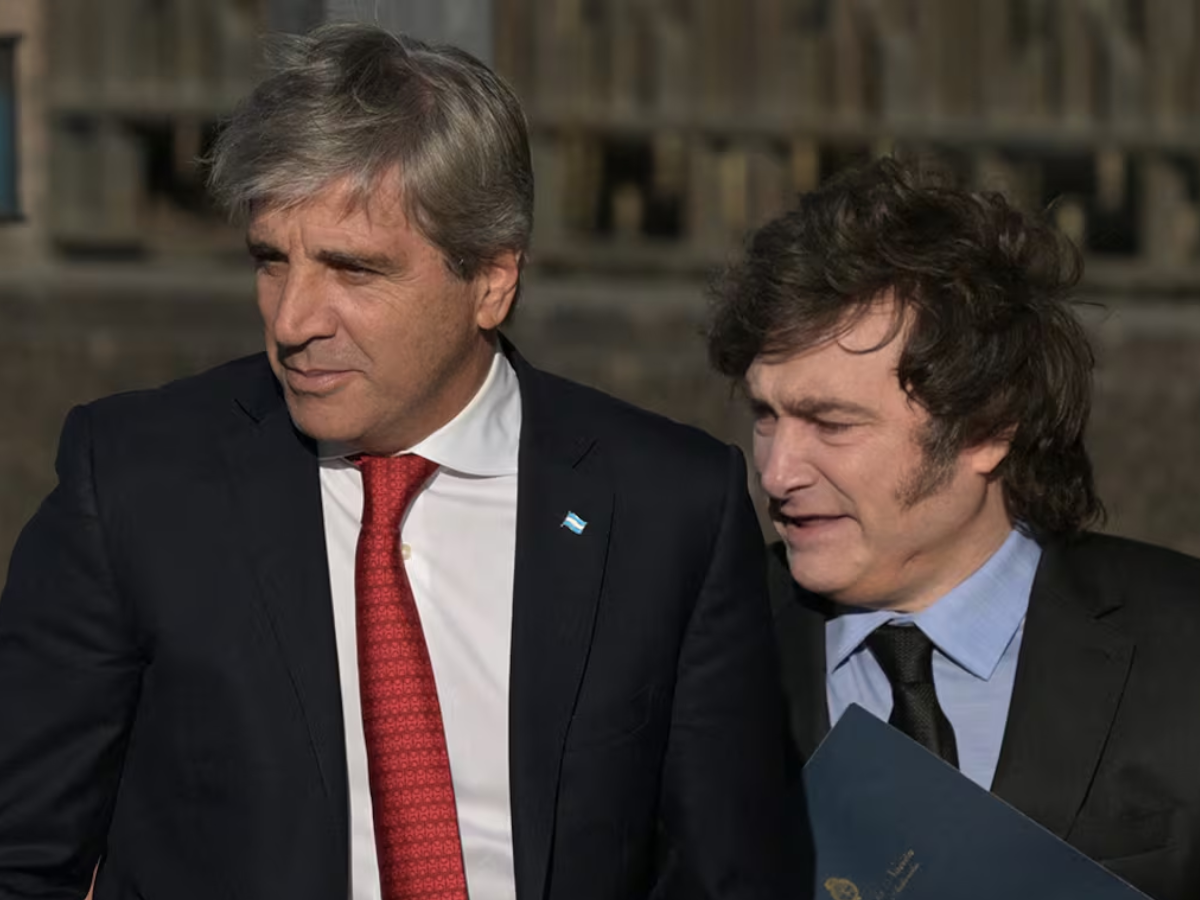
El Gobierno proyecta ingresos corrientes por $219,2 billones y una presión tributaria de 21,70% del PBI. El problema está en el punto de partida: la recaudación efectiva venía representando alrededor del 19,7% del producto y la actividad crecería menos de lo presupuestado. Si ese arrastre se confirma, el esfuerzo fiscal necesario podría acercarse a cuatro puntos del PBI. El superávit vuelve a mostrar su pregunta fundamental: no sólo cuánto recaudar, sino quién termina pagando.
El Presupuesto 2027 contiene una contradicción política difícil de esconder detrás de una planilla: un gobierno que convirtió la reducción de impuestos en parte central de su identidad necesita que la recaudación crezca con mucha fuerza para sostener el resultado fiscal que proyecta.
El proyecto calcula $219,2 billones de ingresos corrientes y estima que la recaudación de impuestos nacionales más aportes y contribuciones a la Seguridad Social crecerá 27,9% respecto de 2026. En términos del producto, la presión tributaria pasaría oficialmente de 21,06% a 21,70% del PBI, apenas 0,64 puntos adicionales.
El problema es que esa comparación utiliza como punto de partida la estimación oficial para todo 2026, no necesariamente la recaudación que efectivamente viene mostrando la economía.
A agosto, según los datos consignados en el análisis presupuestario, impuestos nacionales más aportes y contribuciones representaban aproximadamente 19,7% del PBI.
La diferencia no es menor.
Si el año terminara más cerca de ese nivel que del 21,06% utilizado como base presupuestaria, 2027 no necesitaría encontrar apenas 0,64 puntos adicionales: tendría que recuperar primero el terreno perdido en 2026 y después conseguir la mejora prevista para el año próximo.
Ahí empieza el problema de la aritmética libertaria.
El agujero está en 2026
Para comprender el riesgo del Presupuesto hay que mirar primero el año que todavía no terminó.
El Gobierno había proyectado para 2026 un crecimiento del 3% en las estimaciones utilizadas para estas cuentas. Sin embargo, el EMAE acumuló alrededor de 1,9% durante el primer semestre y las estimaciones privadas se fueron acercando al 2% para el año completo.
Una diferencia de un punto de crecimiento parece pequeña hasta recordar cómo funciona la recaudación.
Una economía que vende menos recauda menos IVA. Empresas con menores ganancias aportan menos Ganancias. Menor masa salarial formal significa menos contribuciones a la Seguridad Social. Menos operaciones bancarias afectan el impuesto a débitos y créditos. Menores importaciones reducen recursos aduaneros.
La recesión no solamente destruye ventas y empleo: también se come la caja del Estado.
Y esa dinámica ya apareció en distintos impuestos durante 2026.
El Gobierno puede reducir gasto para conservar el superávit, pero cuanto más comprime determinadas partidas y cuanto más se debilita la actividad interna, más difícil se vuelve generar la recaudación necesaria para mantener ese mismo equilibrio.
Es una paradoja fiscal clásica: ajustar puede mejorar inmediatamente el numerador de las cuentas públicas y, al mismo tiempo, deteriorar la base económica sobre la cual después se cobran impuestos.
De 19,7% a 21,7% ya no son 0,64 puntos
Esta diferencia merece aislarse porque es el corazón del problema.
El Presupuesto compara:
21,06% del PBI en 2026 → 21,70% en 2027.
La mejora oficial sería efectivamente de 0,64 puntos porcentuales.
Pero si la presión efectiva de 2026 terminara considerablemente más cerca del 19,7% observado hasta agosto, la distancia respecto del objetivo 2027 sería aproximadamente:
21,70 – 19,70 = 2 puntos del PBI.
Y el cuestionamiento planteado al proyecto va todavía más lejos: al incorporar un crecimiento económico menor al presupuestado, un arrastre recaudatorio más débil y supuestos optimistas sobre distintos recursos, el esfuerzo necesario podría acercarse a cuatro puntos del producto respecto del escenario implícito que necesita el Gobierno para cerrar las cuentas.
Conviene mantener esa distinción porque cuatro puntos no son la suba impositiva explícitamente anunciada por Economía. Es una estimación crítica sobre el esfuerzo recaudatorio que sería necesario si los supuestos oficiales de partida no se cumplen.
Y cuatro puntos del PBI constituyen una montaña fiscal.
¿De dónde piensa sacar Caputo $219,2 billones?
El Gobierno ofrece una respuesta macroeconómica.
Más actividad, más comercio exterior, mayores remuneraciones imponibles, creación de empleo registrado, precios más altos, movimiento del tipo de cambio y mayor recaudación mediante planes de facilidades de pago.
La lógica existe.
Si Argentina crece 4% en 2027, como proyecta el Presupuesto; si los salarios nominales aumentan 25,4%; si se crea empleo registrado; si aumentan las exportaciones por encima de USD 130.000 millones y si la economía nominal se expande, la base imponible también debería aumentar.
El problema es la cantidad de condicionales.
Caputo necesita que casi todo salga bien al mismo tiempo.
Porque una parte relevante de esos ingresos no depende simplemente de cambiar una alícuota. Depende de que empresas vendan, trabajadores cobren, consumidores gasten, importadores importen y empleadores mantengan trabajadores dentro del sistema formal.
El Estado puede fijar una tasa tributaria por decreto.
No puede decretar la base imponible.
Seguridad Social: el empleo formal tiene que aparecer
El Presupuesto proyecta que los aportes y contribuciones a la Seguridad Social crecerán 19,7%.
Esto exige una combinación favorable de salarios y empleo formal.
Y ese supuesto merece atención porque la Argentina viene mostrando una expansión importante de formas laborales precarias e informales. Si aumenta el empleo pero lo hace fuera del sistema registrado, puede mejorar parcialmente la actividad sin producir el incremento de recursos previsionales que necesita el Tesoro.
La informalidad tiene entonces una doble consecuencia.
El trabajador pierde derechos, estabilidad y aportes jubilatorios.
Y el Estado pierde recaudación.
A eso se suma el efecto del Fondo de Asistencia Laboral (FAL), que modifica el flujo de recursos y obliga al Presupuesto a compensar esa pérdida mediante una recuperación de salarios registrados y puestos formales.
Otra vez: la cuenta depende de que el mercado laboral de 2027 sea considerablemente mejor que el de 2026.
Fondos fiduciarios y FGS: la caja también mira debajo del colchón
El cuestionamiento al Presupuesto no termina en los impuestos.
También aparecen dudas sobre cuánto podrá capturar el Estado mediante fondos fiduciarios y sobre los rendimientos o recursos vinculados al Fondo de Garantía de Sustentabilidad de ANSES.
Esto importa porque cuando los ingresos tributarios tradicionales quedan cortos, aumenta la importancia relativa de fuentes extraordinarias o patrimoniales.
Pero existe una diferencia económica fundamental entre recaudación permanente y recursos extraordinarios.
IVA, Ganancias o contribuciones pueden repetirse cada año mientras exista actividad económica que los genere.
Vender activos, utilizar rendimientos extraordinarios o absorber determinadas cajas no ofrece necesariamente la misma sustentabilidad.
Un Estado puede mejorar la fotografía fiscal consumiendo recursos patrimoniales.
Lo difícil es conseguir que la película cierre después.
La contradicción tributaria del modelo
Acá aparece la dimensión distributiva.
El Gobierno ya redujo o modificó tributos que afectaban especialmente a sectores patrimoniales y de altos ingresos. Bienes Personales constituye uno de los ejemplos más notorios: las modificaciones realizadas implicaron una importante renuncia recaudatoria.
Al mismo tiempo, necesita incrementar los recursos generales.
Eso plantea una pregunta bastante más interesante que discutir simplemente si “suben” o “bajan” los impuestos: ¿a quién se los bajan y de quién esperan obtener la recaudación que falta?
Porque dos sistemas pueden tener exactamente la misma presión tributaria agregada y distribuirla de maneras completamente diferentes.
Uno puede gravar fuertemente patrimonio, renta y ganancias extraordinarias.
Otro puede descansar en IVA, impuestos al consumo, combustibles, débitos bancarios y cargas que terminan trasladándose a precios.
La presión tributaria total no revela por sí sola la progresividad del sistema.
Dice cuánto recauda el Estado. No dice quién pone la plata.
El IVA es especialmente importante
En una economía con fuerte peso de impuestos indirectos, la recuperación del consumo se convierte en una fuente crucial de recursos.
Pero justamente el consumo es una de las variables más debilitadas.
Las ventas minoristas vienen mostrando dificultades, los hogares aumentaron su endeudamiento y la morosidad alcanzó niveles récord. Si una familia utiliza una proporción creciente del ingreso para pagar deudas, tarifas, alquiler y alimentos, queda menos capacidad para ampliar consumos gravados.
Ahí el Gobierno enfrenta otro círculo incómodo:
necesita más consumo para recaudar;
necesita más salario real para recuperar consumo;
pero necesita contener costos e inflación para mantener la estabilidad;
y necesita superávit fiscal para sostener la confianza del programa.
Cada objetivo condiciona al siguiente.
¿Quién gana?
Si el escenario oficial efectivamente se cumple sin aumentar alícuotas generales, el gran ganador político sería el Gobierno.
Una economía creciendo 4% podría ampliar naturalmente la recaudación y permitir que una parte importante del aumento de ingresos proviniera de una base imponible mayor en lugar de nuevos impuestos.
También ganarían los sectores exportadores si el salto de las ventas externas efectivamente lleva los envíos por encima de USD 130.000 millones.
El sistema financiero podría beneficiarse de una reactivación del crédito y de mayor actividad nominal.
Y los trabajadores formales ganarían si realmente se materializa la recuperación salarial del 25,4% nominal contemplada frente a una inflación promedio del 21,1%.
Ese es el escenario virtuoso de Caputo: crecer para recaudar, recaudar para sostener el superávit y conservar el superávit sin aumentar sustancialmente las tasas impositivas.
El problema es qué ocurre si falla.
¿Quién pierde?
Si la actividad no genera la recaudación proyectada, Economía tendrá básicamente tres grandes caminos: recaudar más, gastar menos o aceptar un resultado fiscal peor.
El tercero chocaría contra el corazón del programa.
Por eso los dos primeros son los relevantes.
Si decide recaudar más mediante impuestos indirectos, eliminación de exenciones, percepciones, mayores cargas sobre transacciones o mecanismos similares, el costo puede recaer proporcionalmente más sobre consumidores y sectores medios.
Si decide ajustar nuevamente el gasto, quedan expuestos jubilaciones, salarios públicos, universidades, ciencia, obra pública, transferencias y programas sociales, dependiendo de dónde se efectúe la reducción.
Las provincias también tienen mucho en juego porque una menor recaudación coparticipable significa menos recursos territoriales.
Y las pymes pueden quedar atrapadas en el peor lugar posible: menos ventas por la recesión y mayor necesidad fiscal del Estado al mismo tiempo.
El superávit del 1,3% necesita contribuyentes reales
El Presupuesto proyecta un superávit primario de 1,3% del PBI y un resultado financiero positivo de 0,2%.
Eso último es especialmente ambicioso.
Un resultado financiero positivo significa que incluso después del pago de intereses los ingresos alcanzarían para cubrir el gasto.
Pero el superávit no aparece por generación espontánea.
Sale de una identidad bastante terrenal: ingresos menos gastos.
Si los ingresos fueron sobreestimados, la diferencia deberá aparecer del otro lado.
Y esa es precisamente la razón por la cual discutir las proyecciones de recaudación resulta mucho más que un ejercicio técnico.
Una sobreestimación hoy puede convertirse mañana en un recorte.
La discusión no es impuestos sí o impuestos no
El discurso libertario suele organizar el problema tributario alrededor de una oposición sencilla: impuestos altos contra impuestos bajos.
La realidad presupuestaria es bastante más incómoda.
Argentina tiene deuda.
Tiene jubilaciones.
Tiene vencimientos.
Tiene provincias.
Tiene universidades, hospitales, seguridad, justicia, infraestructura y administración pública.
Y el Gobierno se comprometió además a producir superávit financiero.
Por eso la pregunta económica seria no es si Milei quiere impuestos.
Necesita recaudación.
La pregunta es de dónde saldrá.
Y allí el Presupuesto 2027 todavía tiene que demostrar que sus números son compatibles entre sí.
Porque si 2026 termina con menor crecimiento y menor presión tributaria que la incorporada como base, Caputo llegará al próximo año con una brecha que no desaparece porque Excel la haya colocado en otra celda.
Puede cerrarla el crecimiento.
Puede cerrarla una mayor recaudación.
Puede cerrarla otro ajuste.
O puede combinar las tres cosas.
Pero alguien terminará pagando la diferencia.
Y después de tres años de motosierra, la discusión decisiva de 2027 puede dejar de ser cuánto achica Milei al Estado para convertirse en algo mucho más incómodo para el relato libertario: a quién tendrá que cobrarle para que el superávit siga existiendo.

 Juan OConnor
 Melina Schweizer