GONZALO SCHWEIZER
Prestamistas informales utilizan TikTok e Instagram para ofrecer dinero a personas excluidas del sistema financiero y exhiben métodos de cobro que incluyen hostigamiento, apropiación de bienes y presiones sobre familiares. Un proyecto propone penas de hasta ocho años, pero el desafío excede la respuesta penal: millones recurren a estos circuitos porque los bancos y las fintech dejaron de ser una alternativa.
La crisis de endeudamiento familiar tiene una zona todavía más oscura que las tarjetas impagas, los créditos de las billeteras virtuales y las cuotas acumuladas: los préstamos informales concedidos en los barrios con tasas que pueden alcanzar el 100% mensual.
Son operaciones realizadas sin contratos claros, controles oficiales ni mecanismos de defensa para los deudores. Los montos suelen ser pequeños, en ocasiones de apenas 10.000 pesos, porque no se destinan a comprar una vivienda o financiar un automóvil. Se utilizan para comer, adquirir medicamentos, pagar servicios, sostener un emprendimiento o resolver una urgencia hasta el próximo ingreso.
El circuito se expandió en redes sociales. En TikTok e Instagram proliferan cuentas que enseñan cómo convertirse en prestamista, cuánto capital se necesita, qué intereses conviene cobrar y qué medidas adoptar para reducir el riesgo de incobrabilidad.
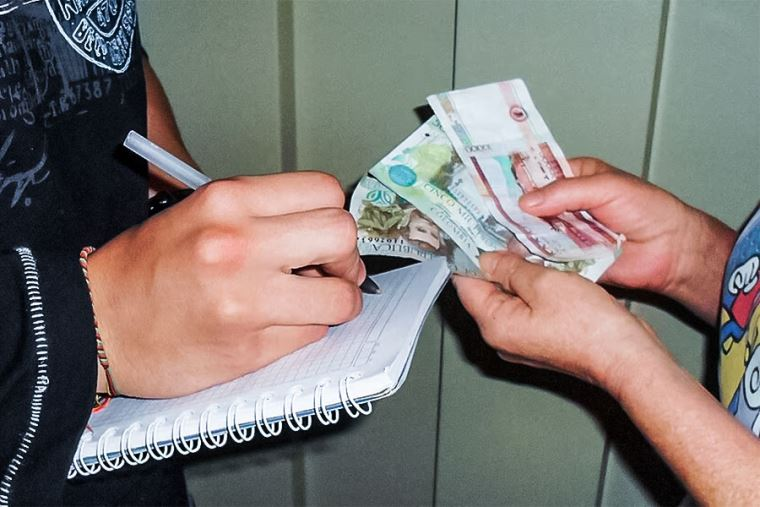
Sus responsables se presentan como emprendedores y exhiben la actividad como una salida laboral. Algunos llevan el registro de sus operaciones en cuadernos, prestan por semana o por día y recomiendan exigir recibos de sueldo, garantías o información sobre los familiares del solicitante.
El problema comienza cuando el préstamo deja de ser una operación voluntaria y se convierte en un sistema de sometimiento. Las mismas redes utilizadas para captar clientes muestran visitas intimidatorias, discusiones frente a los domicilios, amenazas y apropiaciones de bienes para cobrar deudas multiplicadas por intereses imposibles.
Influencers de la usura
La informalidad dejó de esconderse. Los prestamistas publican consejos, comparan tasas y discuten estrategias para cobrar. Algunos incluso graban los enfrentamientos con sus deudores y los presentan como demostraciones de autoridad ante futuros clientes.
Detrás de esa exposición aparecen cientos de comentarios de personas que solicitan dinero. Son trabajadores informales, beneficiarios de programas sociales, pequeños comerciantes, personas registradas como morosas y familias que no superan las evaluaciones crediticias de bancos o billeteras virtuales.
La relación se construye sobre una desigualdad profunda. El prestamista posee el dinero y conoce el barrio; el deudor necesita resolver una urgencia y carece de alternativas. En muchos casos, quien entrega el crédito también conoce el domicilio, el trabajo, los horarios y los vínculos familiares de la persona endeudada.
Esa proximidad territorial puede funcionar inicialmente como una ventaja frente a la frialdad del sistema bancario. No se exigen extensos formularios, historial financiero ni garantías formales. Pero la misma cercanía que facilita el préstamo puede convertirse después en una herramienta de presión.
La deuda deja entonces de limitarse a una obligación económica. Se transforma en miedo, exposición pública y control sobre la vida cotidiana.
Un proyecto para castigar la explotación crediticia
El diputado Juan Carlos Molina presentó, junto con otros legisladores, un proyecto para incorporar al Código Penal la figura de “explotación crediticia en contextos de vulnerabilidad territorial”.
La iniciativa, registrada en la Cámara de Diputados durante agosto de 2026, establece penas de dos a seis años de prisión para quienes concedan préstamos de manera habitual, fuera del sistema financiero regulado y con fines de lucro, aprovechándose de la vulnerabilidad socioeconómica del deudor para imponer condiciones manifiestamente desproporcionadas.
La condena aumentaría de tres a ocho años cuando el cobro incluya amenazas, intimidaciones, coacciones, apropiación abusiva de bienes o presiones derivadas de la influencia que el prestamista ejerce dentro de la comunidad. También se contemplan como agravantes la existencia de múltiples víctimas y la participación de una organización.
La propuesta intenta diferenciar un préstamo informal entre particulares de una estructura dedicada a explotar sistemáticamente la necesidad económica. No pretende enviar a prisión a quien ayuda ocasionalmente a un vecino o familiar, sino a quien convierte la exclusión financiera en un negocio basado en intereses abusivos y mecanismos de sometimiento.
¿Cuándo una tasa sería considerada abusiva?
Uno de los principales desafíos jurídicos consiste en establecer qué significa una condición “manifiestamente desproporcionada”. Sin una referencia objetiva, la figura podría quedar sujeta a interpretaciones excesivamente amplias.
El proyecto propone considerar abusiva una tasa cuando supere en más de tres veces la tasa activa promedio informada por el Banco Central para créditos personales no bancarios. También permite analizar los recargos, penalidades, gastos y demás costos agregados a la operación.
La comparación no debería limitarse al porcentaje anunciado. Algunos préstamos informales aparentan tener una tasa menor, pero incorporan cuotas diarias, cargos por atraso y refinanciaciones que multiplican rápidamente el capital original.
Una persona puede recibir 10.000 pesos y terminar obligada a devolver varias veces esa cantidad en pocas semanas. Cuando no puede pagar, los intereses se acumulan sobre intereses y la deuda se vuelve matemáticamente imposible de cancelar.
El proyecto sostiene que, si se comprobara el delito, la víctima continuaría obligada a devolver el capital efectivamente recibido. Lo que perdería validez serían los intereses, recargos y penalidades considerados abusivos.
La distinción busca evitar dos extremos: que una deuda real justifique cualquier forma de violencia o que la sanción contra el prestamista elimine automáticamente la obligación de devolver el dinero entregado.
Denunciar cuando el acreedor vive en el mismo barrio
La posibilidad de iniciar investigaciones de oficio es otro aspecto central. Muchas víctimas no denuncian porque el prestamista conoce su domicilio, sus hijos y sus rutinas. La amenaza no necesita formularse explícitamente cuando existe una relación de poder territorial.
Por esa razón, la iniciativa incorpora mecanismos para proteger la identidad y la seguridad de las víctimas, los denunciantes y sus familiares. Sin esas garantías, la creación de un nuevo delito podría tener escasa aplicación práctica.
También será necesario distinguir con precisión los casos de usura de otros delitos ya existentes, como amenazas, extorsión, coacción, lesiones o robo. Una legislación eficaz debe complementar esas figuras y no producir superposiciones que posteriormente faciliten la impunidad.
La aprobación de una pena tampoco garantiza investigaciones. El Estado necesitará fiscales especializados, canales seguros de denuncia, capacidad para rastrear movimientos de dinero y herramientas para actuar sobre perfiles digitales utilizados para promocionar préstamos ilegales.
La cárcel no reemplaza al crédito
El proyecto reconoce que el fenómeno no puede resolverse únicamente mediante el Código Penal. Por eso contempla políticas de inclusión financiera, microcréditos y educación económica dirigidas a personas sin ingresos formales, garantías o historial crediticio.
Este punto es decisivo. El prestamista informal no crea la necesidad de dinero: se instala donde el sistema financiero dejó un vacío. Si el Estado encarcela a un usurero pero la familia continúa sin acceso a un crédito razonable, aparecerá otro dispuesto a ocupar su lugar.
La expansión de estos circuitos coincide con el aumento de la morosidad, el deterioro salarial y el endeudamiento destinado a cubrir necesidades básicas. Cada vez más personas llegan a los préstamos no para anticipar consumo, sino para sobrevivir hasta el próximo ingreso.
Los bancos suelen rechazar a quienes trabajan en la informalidad. Las fintech aceptan perfiles más amplios, pero pueden aplicar costos elevados y métodos de cobranza cuestionados. Cuando también se cierran esas puertas, el dinero del barrio aparece como la última posibilidad.
Penalizar el abuso sin perseguir la pobreza
El Congreso deberá evitar que la nueva figura termine criminalizando indiscriminadamente cualquier préstamo no registrado. En los sectores populares existen sistemas comunitarios de ayuda, fondos rotatorios, cooperativas y redes familiares que cumplen una función distinta de la explotación crediticia.
La clave estará en demostrar la habitualidad, el fin de lucro, el aprovechamiento consciente de la vulnerabilidad y la imposición de condiciones abusivas. Sin estos elementos, la ley podría afectar formas legítimas de solidaridad económica.
También será necesario impedir una respuesta selectiva. La usura no se vuelve aceptable cuando se presenta mediante una aplicación, un contrato incomprensible o una empresa registrada. Si la preocupación es proteger a las familias, el Estado debe controlar tanto al prestamista que anota las cuotas en un cuaderno como a las compañías que esconden el costo real detrás de términos y condiciones digitales.
La explotación crediticia barrial debe ser perseguida, especialmente cuando utiliza amenazas y violencia. Pero el problema no comienza con el cobrador que golpea una puerta. Comienza cuando una persona necesita 10.000 pesos para comer y ninguna institución legal está dispuesta a prestárselos en condiciones que pueda pagar.

 Melina Orquidea