GONZALO SCHWEIZER
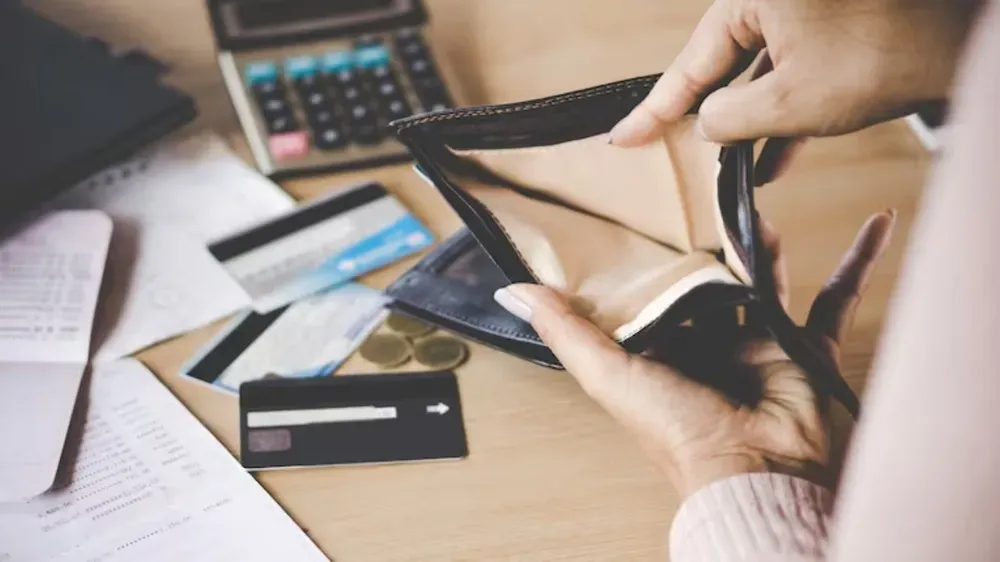
El 34,2% de los deudores catamarqueños acumula atrasos de entre 90 y 120 días y el 21,6% ya está clasificado como “irrecuperable”, casi el doble que un año atrás. El deterioro no está impulsado por créditos hipotecarios ni grandes compras: la mitad de quienes llevan más de un año sin pagar debe $309.000 o menos.
La crisis de ingresos continúa trasladándose al sistema financiero. Cada vez más familias y pequeñas empresas acumulan atrasos en préstamos, tarjetas y líneas de crédito tomadas tanto con bancos como con billeteras virtuales. Catamarca se convirtió en uno de los territorios donde el deterioro resulta más profundo: en mayo pasó del tercer al segundo lugar entre las provincias con mayor proporción de deudores morosos del país.
El 34,2% de los deudores catamarqueños registra incumplimientos de entre 90 y 120 días, de acuerdo con un informe del Instituto Argentina Grande elaborado a partir de datos del Banco Central. La provincia solamente fue superada por San Juan, donde la proporción alcanzó el 35,2%.
El porcentaje de Catamarca bajó respecto de abril, cuando había llegado al 36,1%. Sin embargo, la reducción de 1,9 puntos porcentuales no necesariamente representa una mejora en la capacidad de pago. Parte de esa disminución se explica porque algunos deudores dejaron de contabilizarse dentro de las categorías intermedias y pasaron a ser considerados incobrables por las entidades financieras.
En otras palabras, la estadística de morosidad puede descender no porque las personas hayan cancelado sus compromisos, sino porque sus deudas fueron reclasificadas en la categoría de mayor riesgo.
Casi el 22% de los deudores catamarqueños lleva más de un año sin pagar
El dato más crítico aparece entre los clientes clasificados por el Banco Central en “Situación 5”. Esta categoría comprende a quienes mantienen una deuda con un atraso de un año o más y cuya posibilidad de recuperación es considerada muy baja por las entidades financieras.
En Catamarca, los deudores catalogados como irrecuperables representaron en mayo el 21,6% del total. Un año antes, en mayo de 2025, alcanzaban el 12,8%.
La diferencia equivale a una suba de 8,8 puntos porcentuales en apenas doce meses. Medido en términos relativos, significa que la proporción de deudores con más de un año de atraso aumentó cerca de 69%.
El crecimiento muestra que la crisis no se limita a retrasos temporarios. Una porción cada vez mayor de los hogares no consigue regularizar sus obligaciones durante períodos prolongados y queda atrapada en deudas que siguen acumulando intereses, gastos administrativos y dificultades para acceder nuevamente al crédito formal.
Aunque los bancos pueden retirar esos créditos de sus balances como activos recuperables, la obligación no desaparece. Las entidades conservan la posibilidad de reclamar judicial o extrajudicialmente el dinero, vender las carteras a agencias de cobranza o mantener los antecedentes negativos de los clientes.
Catamarca supera ampliamente el promedio nacional
En todo el país, el 17,2% de los deudores se encontraba en mayo dentro de la categoría de irrecuperables. Catamarca, con el 21,6%, se ubicó 4,4 puntos por encima de ese promedio.
La comparación interanual también muestra la velocidad del deterioro nacional. En mayo de 2025, los irrecuperables representaban el 9,8% de los deudores argentinos. Un año después, la proporción había subido al 17,2%, un incremento de 7,4 puntos porcentuales.
Esto significa que el peso de los deudores con más de un año de atraso creció cerca de 76% en doce meses.
El informe del Instituto Argentina Grande calculó que, al considerar todas las categorías de incumplimiento, en un año se incorporaron 2,3 millones de personas morosas. La cifra refleja una expansión masiva del problema, que atraviesa distintas edades, niveles de ingresos y regiones del país.
El Norte y Cuyo concentran los indicadores más elevados. San Juan encabeza el porcentaje de deudores irrecuperables, con 23,8%, seguida por Tucumán, con 23%. La Rioja y San Luis registran un 21,7%, apenas por encima de Catamarca.
En el conjunto de las provincias del Norte, los irrecuperables representan aproximadamente el 20% del total de deudores, tres puntos por encima del promedio nacional.
La mitad de los irrecuperables debe $309.000 o menos
Uno de los datos más reveladores del informe es el monto de las obligaciones impagas. El deterioro no está concentrado en grandes préstamos destinados a la compra de viviendas, vehículos o inversiones empresariales.
La mitad de los deudores irrecuperables mantiene una obligación de $309.000 o menos. Entre quienes se encuentran al día, en cambio, la mitad debe $668.000 o menos.
La comparación muestra una paradoja: quienes tienen las deudas más pequeñas presentan mayores dificultades para devolverlas.
El monto mediano de los irrecuperables equivale a menos de la mitad del registrado entre los clientes sin atrasos. Esto sugiere que el problema principal no es el tamaño del crédito, sino la falta de ingresos disponibles para pagar incluso obligaciones relativamente reducidas.
Buena parte de esos préstamos fue utilizada para cubrir gastos cotidianos: compras en supermercados, servicios públicos, reparaciones domésticas, medicamentos o consumos básicos. El crédito dejó de ser una herramienta para adquirir bienes durables y pasó a funcionar como un complemento del salario.
Cuando una familia pide dinero para llegar a fin de mes, la cuota siguiente se suma a los mismos gastos que originaron el endeudamiento. Si los ingresos no mejoran, la deuda se renueva, se refinancia o queda impaga.
Endeudarse para comer y no poder devolverlo
La morosidad creciente expone una transformación en el uso del financiamiento. En lugar de destinarse principalmente a inversiones o compras extraordinarias, los préstamos personales y las tarjetas se utilizan para sostener el consumo básico.
El informe señala que muchos de los deudores con atrasos prolongados recurrieron al crédito para pagar alimentos, arreglar una vivienda o cubrir facturas de servicios. Son gastos que no generan un activo ni un ingreso futuro con el cual cancelar la obligación.
Una deuda hipotecaria, por ejemplo, está asociada a un inmueble. Un préstamo productivo puede permitir comprar maquinaria y aumentar la facturación. En cambio, un crédito tomado para pagar el supermercado desaparece en el consumo inmediato, pero las cuotas permanecen durante meses.
La combinación de salarios deteriorados, tarifas más altas, menor estabilidad laboral y tasas financieras elevadas convierte incluso a montos pequeños en compromisos difíciles de sostener.
La mora deja así de ser un problema exclusivamente financiero y se convierte en un indicador de empobrecimiento. Cuando una persona no puede devolver $309.000 durante más de un año, el dato revela que su presupuesto se encuentra desbordado aun frente a obligaciones de baja escala.
Uno de cada cuatro jóvenes tiene una deuda impaga desde hace un año
El deterioro afecta con especial intensidad a la población joven. El 24% de los jóvenes endeudados tiene al menos una línea de crédito con un atraso igual o superior a un año.
Esto significa que casi uno de cada cuatro se encuentra dentro de la categoría de mayor riesgo crediticio.
Entre las personas de 75 años o más, la proporción baja al 9,8%. El informe detectó que el peso de los irrecuperables disminuye a medida que aumenta la edad.
La diferencia puede relacionarse con varios factores. Los jóvenes suelen tener empleos más precarios, ingresos inestables, menor antigüedad laboral y una mayor dependencia de billeteras virtuales, préstamos digitales y tarjetas con costos elevados.
También cuentan con menos ahorros y activos para enfrentar una emergencia. Una pérdida de trabajo, una reducción de horas o un gasto imprevisto puede interrumpir rápidamente la cadena de pagos.
Los adultos mayores, aunque suelen percibir ingresos bajos, presentan en promedio un uso más limitado del crédito y una mayor aversión al endeudamiento. También pueden tener menores niveles de exposición a plataformas que ofrecen préstamos inmediatos.
El riesgo para los jóvenes no termina con la deuda. Permanecer en Situación 5 puede cerrarles durante años el acceso a alquileres, tarjetas, préstamos bancarios y financiamiento para emprendimientos.
La cantidad de mujeres irrecuperables creció casi 94%
La crisis también presenta diferencias por género. En un año, la cantidad de deudoras irrecuperables aumentó 93,6%, mientras que entre los varones el incremento fue del 84,8%.
En términos absolutos, se incorporaron 845.000 mujeres y 832.000 varones a la categoría de personas con atrasos de un año o más.
La mayor variación entre las mujeres puede vincularse con una inserción laboral más precaria, menores salarios promedio, una elevada presencia en tareas de cuidado no remuneradas y una mayor responsabilidad en la administración cotidiana de los hogares.
Muchas mujeres toman créditos para cubrir alimentos, medicamentos, gastos escolares o servicios familiares. Cuando los ingresos resultan insuficientes, esas obligaciones quedan registradas a su nombre, aunque hayan sido utilizadas para sostener al conjunto del hogar.
La diferencia no implica que la crisis sea exclusivamente femenina, pero sí muestra que su impacto no se distribuye de manera uniforme.
Más de $10 billones en créditos con problemas graves de pago
El volumen financiero comprometido también alcanzó niveles elevados. De acuerdo con un análisis del Centro de Economía Política Argentina, los créditos irregulares clasificados en “Situación 4”, correspondiente a clientes con alto riesgo de insolvencia, acumulan $6,66 billones.
De ese total, $4,9 billones, equivalentes al 73,7%, corresponden al sistema bancario. Otros $1,75 billones, el 26,3%, pertenecen a billeteras virtuales y proveedores no bancarios.
La “Situación 3”, que comprende a deudores con problemas o riesgo medio, reúne otros $4,08 billones.
Al sumar ambas categorías, los créditos con dificultades medias o altas de cobro superan los $10,7 billones. La cifra no incluye necesariamente todas las obligaciones ya catalogadas como irrecuperables, por lo que el universo total problemático puede ser aún mayor.
En la Situación 3, la distribución entre entidades es similar: los bancos concentran el 74,4% del monto y las billeteras virtuales el 25,6% restante.
Esto muestra que el deterioro no está limitado al sistema bancario tradicional. Las aplicaciones financieras adquirieron un peso considerable en el mercado crediticio y concentran aproximadamente una cuarta parte de las obligaciones con problemas graves de pago.
Las billeteras virtuales ampliaron el crédito y también el riesgo
Las plataformas digitales facilitaron el acceso a préstamos para personas que no calificaban para el sistema bancario. La aprobación inmediata, los pocos requisitos y la posibilidad de obtener dinero desde un teléfono permitieron incorporar a millones de usuarios.
Sin embargo, esa facilidad suele estar acompañada por tasas más elevadas, plazos cortos y mecanismos automáticos de cobro. Para los hogares con ingresos inestables, una cuota impaga puede transformarse rápidamente en una deuda difícil de refinanciar.
El crecimiento de la morosidad en billeteras virtuales muestra el costo de una expansión crediticia sin una mejora equivalente de los ingresos.
La inclusión financiera permite acceder al crédito, pero no garantiza la capacidad para devolverlo. Cuando el préstamo se utiliza para cubrir gastos básicos, el problema se posterga unas semanas y reaparece aumentado por los intereses.
Una caída estadística que puede esconder un deterioro mayor
El retroceso de la morosidad catamarqueña desde 36,1% hasta 34,2% podría interpretarse a primera vista como una mejora. Sin embargo, el aumento simultáneo de los deudores irrecuperables obliga a leer el dato con cautela.
Una persona que pasa de tres o cuatro meses de atraso a más de un año sin pagar puede dejar de contabilizarse dentro de ciertas mediciones intermedias, aunque su situación financiera haya empeorado.
Por eso, la reducción de 1,9 puntos porcentuales no alcanza para afirmar que las familias catamarqueñas recuperaron capacidad de pago. El salto de los irrecuperables desde 12,8% hasta 21,6% indica exactamente lo contrario: cada vez más deudas se vuelven crónicas.
La provincia avanzó al segundo lugar nacional en morosidad, casi duplicó la proporción de clientes con incumplimientos superiores a un año y se ubicó por encima del promedio argentino.
Los datos describen una crisis que comienza con el uso del crédito para comprar alimentos o pagar servicios y termina con millones de personas excluidas del sistema financiero. En Catamarca, la deuda ya no funciona como un puente hacia el consumo: para una parte creciente de la población se convirtió en una trampa de la que resulta cada vez más difícil salir.