 GONZALO SCHWEIZER
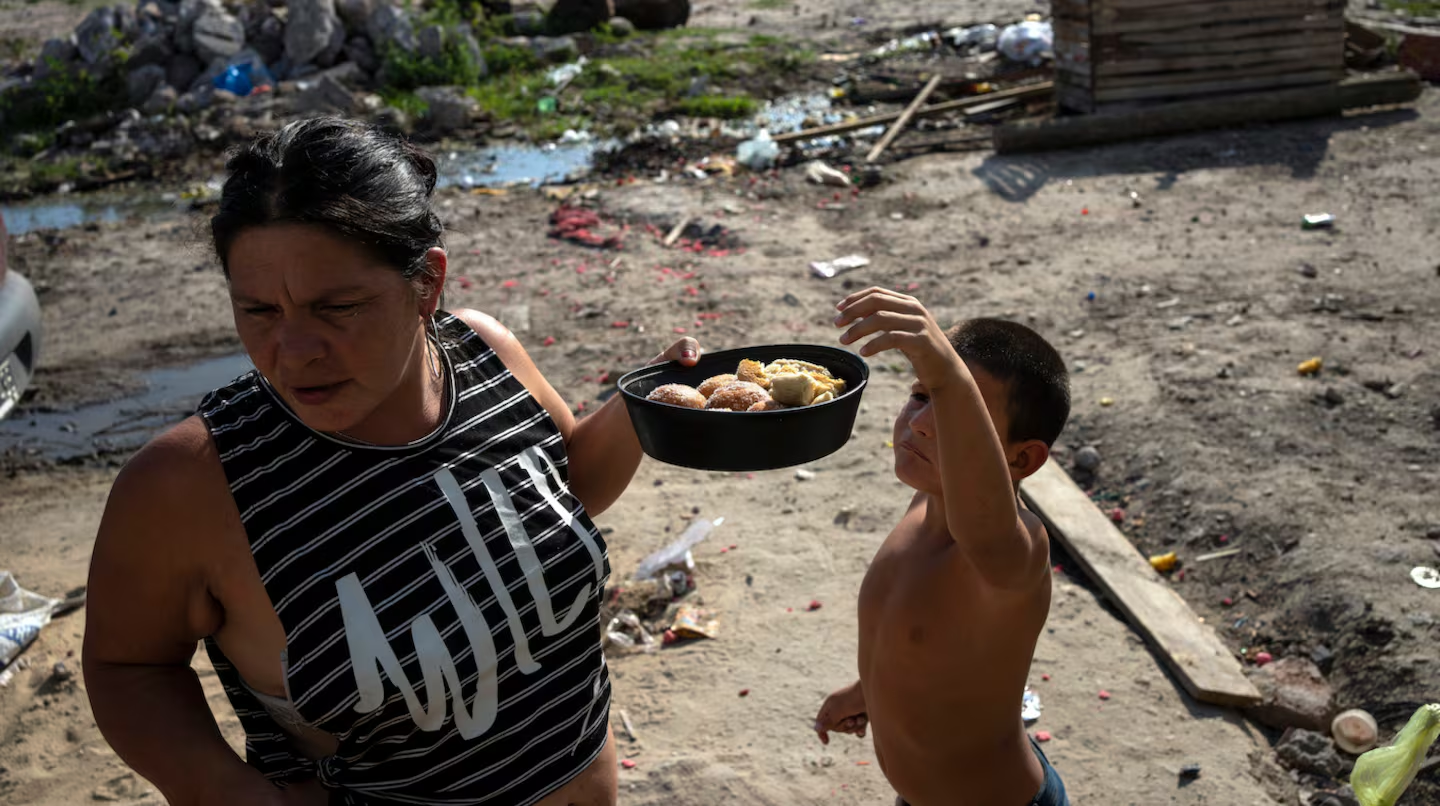
Un relevamiento de Inquilinos Agrupados y Movida Ciudad expone dos gastos decisivos que no aparecen reflejados de manera directa en la Canasta Básica del INDEC. En los hogares consultados, el alquiler demanda en promedio $657.000 mensuales y las deudas otros $665.000. Si se agregan los alimentos, casi ocho de cada diez pesos del ingreso quedan comprometidos antes de pagar servicios, salud, educación o transporte.
La discusión sobre cuánto necesita una familia para vivir en Argentina tiene un problema anterior a cualquier porcentaje de pobreza: qué gastos se consideran cuando se intenta determinar cuánto cuesta realmente vivir. El primer relevamiento de la denominada Canasta Básica Real, elaborado por Inquilinos Agrupados junto con Movida Ciudad sobre 732 respuestas, introduce dos variables capaces de modificar sustancialmente esa fotografía: alquiler y endeudamiento.
Los hogares relevados declararon ingresos conjuntos promedio de aproximadamente $2.250.000 mensuales. De ese monto, unos $657.000 se destinan al alquiler y $665.000 al pago de deudas. Entre ambos conceptos absorben alrededor del 60% de los recursos familiares.
El dato más revelador quizá no sea cuánto deben las familias, sino cuánto necesitan destinar cada mes simplemente a pagar deuda: $665.000 en promedio, más que los $424.000 utilizados para comprar alimentos.
Eso cambia la manera de interpretar el endeudamiento. Cuando el servicio de una deuda supera el gasto alimentario, ya no puede pensarse únicamente como el costo de consumos realizados en el pasado. Para muchos hogares se convierte en un gasto estructural del presente que reduce el dinero disponible para el mes siguiente y puede obligarlos nuevamente a financiarse.
Es el mecanismo de una economía doméstica que empieza cada mes debiendo parte del siguiente.
Casi el 80% comprometido entre techo, deuda y comida
La composición de los gastos permite entender la dimensión del problema. El alquiler representa aproximadamente 29,2% de los ingresos declarados; las deudas, otro 29,5%; y los alimentos, alrededor del 18,9%.
Sumados, esos tres componentes absorben cerca del 80% del ingreso promedio del hogar.
Y después de ese 80% todavía hay que vivir.
El relevamiento registra gastos promedio de $217.000 en educación, equivalentes al 9,7% de los ingresos; aproximadamente $187.000 en salud, un 8,7%; luz y gas representan alrededor del 6,3%; y el transporte, otro 5,2%, además de los desembolsos en conectividad.
Los porcentajes de las diferentes categorías no deben simplemente sumarse como si todos los hogares tuvieran exactamente la misma estructura de gastos, pero permiten observar algo fundamental: la distancia entre tener ingresos por encima de una determinada línea estadística y disponer efectivamente de dinero suficiente para sostener la vida cotidiana puede ser enorme.
Un hogar puede superar formalmente un umbral de pobreza y, al mismo tiempo, encontrarse financieramente asfixiado.
El agujero del alquiler
El alquiler es particularmente importante porque no afecta a todos los hogares por igual. Una familia propietaria de su vivienda y otra que debe destinar casi un tercio de sus ingresos a alquilar pueden tener exactamente el mismo ingreso monetario y, sin embargo, encontrarse en situaciones materiales completamente diferentes.
Después de pagar $657.000 de alquiler, el segundo hogar dispone de esa cantidad menos para alimentos, medicamentos, transporte, educación, ropa o cualquier otro consumo.
Por eso, discutir el costo real de vida sin analizar adecuadamente la situación habitacional puede ocultar diferencias enormes dentro de un mismo nivel de ingresos.
El problema se profundiza cuando alquiler y deuda se combinan. Quien destina buena parte del salario a mantener un techo dispone de menos recursos para afrontar el resto del mes; si los ingresos no alcanzan, utiliza tarjeta, préstamo, descubierto, billetera virtual o financiamiento informal. El mes siguiente debe pagar simultáneamente el nuevo alquiler y la deuda generada para sobrevivir al mes anterior.
Así, el alquiler puede alimentar la deuda y la deuda puede terminar transformándose en una segunda suerte de alquiler: otro pago mensual obligatorio antes de decidir qué consumir.
La deuda dejó de financiar el futuro
Durante décadas, el endeudamiento familiar estuvo asociado también con adelantar consumos: comprar un electrodoméstico, un automóvil, mejorar una vivienda o financiar bienes durables. El problema aparece cuando el crédito deja de adelantar bienestar futuro y comienza a utilizarse para completar gastos corrientes.
El relevamiento resulta consistente con una economía donde el endeudamiento adquiere cada vez mayor importancia dentro del presupuesto familiar. Si una familia utiliza crédito para completar comida, medicamentos, servicios o alquiler y luego debe destinar una porción creciente de sus ingresos al pago de esas obligaciones, se produce un círculo particularmente difícil de romper.
No se endeuda porque consume demasiado; puede terminar consumiendo menos porque está demasiado endeudada.
Y esa diferencia es central para interpretar los indicadores económicos. Un pago realizado con tarjeta puede registrarse inicialmente como consumo, pero detrás puede existir un hogar que está trasladando hacia adelante un gasto que sus ingresos presentes ya no pueden financiar.
El ingreso promedio también esconde enormes diferencias
Existe otra precaución necesaria. Los $2.250.000 corresponden al ingreso hogareño promedio declarado por quienes participaron del relevamiento, no al salario individual promedio de toda la población argentina ni a una muestra representativa de todos los hogares del país.
La comparación con otros indicadores permite, sin embargo, dimensionar la heterogeneidad existente. Según el análisis del Instituto de Pensamiento y Políticas Públicas citado en el informe, basado en microdatos de la Encuesta Permanente de Hogares, los ingresos promedio durante el primer trimestre de 2026 rondaron $1.076.056 mensuales.
Entre los trabajadores por cuenta propia, el promedio descendía hasta aproximadamente $524.000, un 51% por debajo de aquella media, mientras los asalariados informales rondaban los $700.000, un 35% menos.
Eso significa que hablar del «hogar promedio» puede esconder realidades radicalmente distintas. Dos o más ingresos pueden permitir alcanzar determinados niveles familiares, mientras un hogar sostenido por una sola persona informal o cuentapropista enfrenta una ecuación mucho más ajustada.
Trabajar tampoco garantiza salir de la vulnerabilidad
La cuestión se vuelve todavía más profunda cuando se incorpora la calidad del empleo. Según el Instituto Argentina Grande, la tasa de desprotección laboral alcanza al 45,2% de los ocupados. Se trata de trabajadores sin aportes o continuidad laboral, cuentapropistas precarios y personas que dependen de changas o actividades sin una estructura estable.
Es una diferencia crucial porque la pobreza contemporánea no puede explicarse solamente mediante la división tradicional entre quienes tienen trabajo y quienes están desempleados.
Una persona puede trabajar y seguir siendo económicamente vulnerable.
Además, la precarización tiene consecuencias financieras. Un trabajador informal no solamente puede ganar menos: también encuentra mayores dificultades para conseguir un alquiler, acceder a un crédito bancario barato o afrontar una emergencia. Paradójicamente, quien posee menos estabilidad suele terminar pagando más caro por financiarse.
Entre los jóvenes el deterioro resulta especialmente marcado. Según el IAG, la desprotección pasó del 53% en 2024 al 62% en 2026. El informe señala además la pérdida de 126.000 puestos de calidad entre varones jóvenes —30.000 públicos y 96.000 privados protegidos—, mientras parte de esa población pasó hacia changas y trabajos precarios.
El verdadero problema de medir cuánto cuesta vivir
La Canasta Básica oficial cumple una función estadística específica y no constituye un presupuesto doméstico exhaustivo donde cada familia pueda encontrar reproducidos literalmente todos sus gastos. Pero precisamente por eso, el relevamiento abre una discusión relevante: hasta qué punto las líneas convencionales permiten representar la presión financiera concreta que soportan hogares con alquileres elevados y deudas acumuladas.
Porque una familia no vive de porcentajes abstractos. Vive del dinero que queda después de pagar obligaciones.
Y cuando alquiler y deuda absorben alrededor del 60% de los ingresos de los hogares relevados y la comida eleva el compromiso hasta aproximadamente el 80%, el problema deja de ser solamente cuánto gana una familia. La pregunta pasa a ser cuánto de ese ingreso continúa realmente disponible después de pagar por tener dónde vivir y por haber llegado al final del mes anterior.
Esa diferencia ayuda a explicar una contradicción que las estadísticas tradicionales pueden mostrar con dificultad: personas que trabajan, reciben ingresos e incluso pueden quedar por encima de determinados umbrales oficiales, pero viven permanentemente al borde de quedarse sin dinero.
La nueva pobreza argentina no siempre empieza cuando falta el ingreso. También aparece cuando el ingreso llega, pero ya está gastado antes de cobrarlo.


 Melina Schweizer